다이렉트실손보험은 설계사 수수료가 보험료에 반영되지 않아 가장 저렴하게 가입할 수 있는 방법으로 주목받고 있습니다. 2009년 이후 실손보험은 전 보험사가 동일한 표준약관을 사용하므로, 보장 내용과 자기부담률이 같아 보험사별 차이는 오직 가격뿐입니다. 따라서 온라인 다이렉트 채널을 통해 가입하는 것이 합리적인 선택으로 강조됩니다.
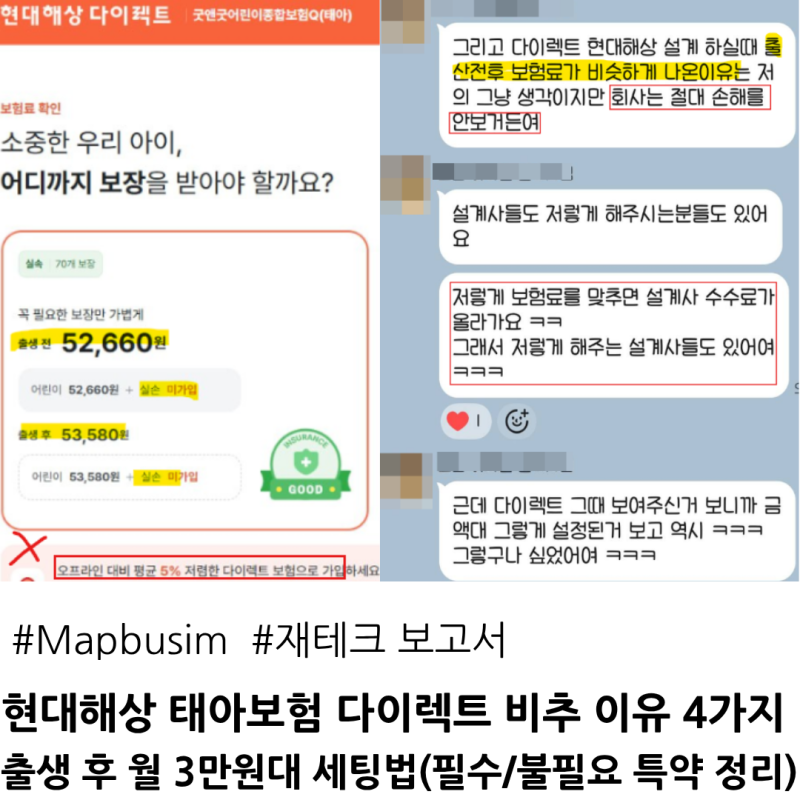
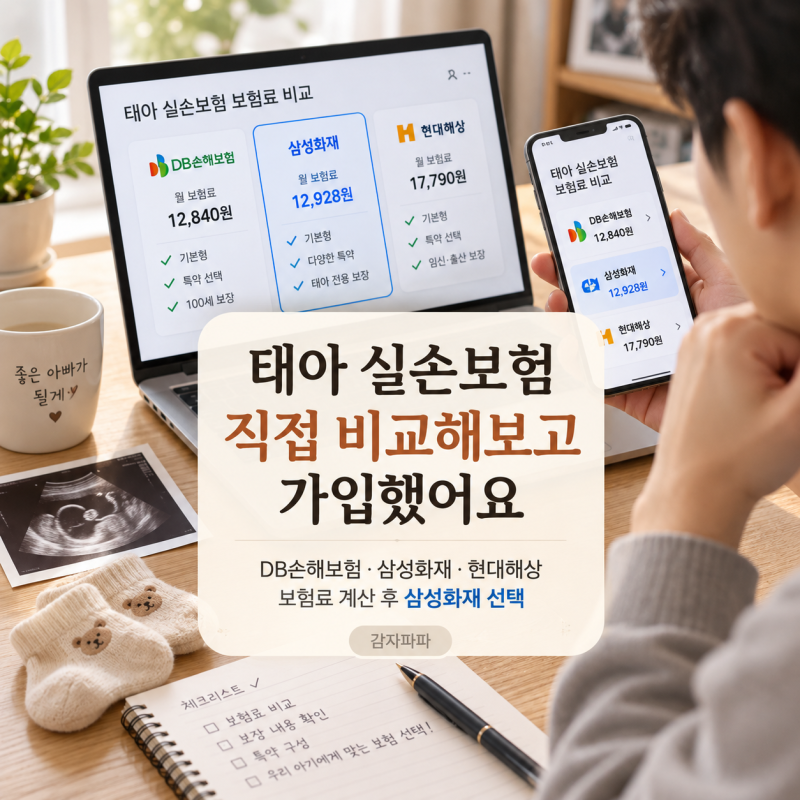
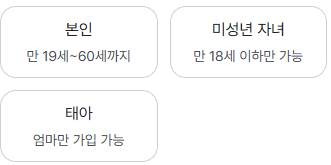
실제 블로거들은 다이렉트 가입의 장점을 언급하며, 특히 단독 실손보험의 합리성을 강조합니다. 일부 블로거는 태아 실손보험의 경우 다이렉트 가입 시 심사 과정이 까다로울 수 있다고 지적하지만, KB손해보험 다이렉트처럼 비교적 수월하게 가입할 수 있는 사례도 공유됩니다. 병원을 자주 이용하지 않는다면 자기부담률이 높은 옵션을 선택하여 보험료를 절약하는 방법도 제시됩니다.
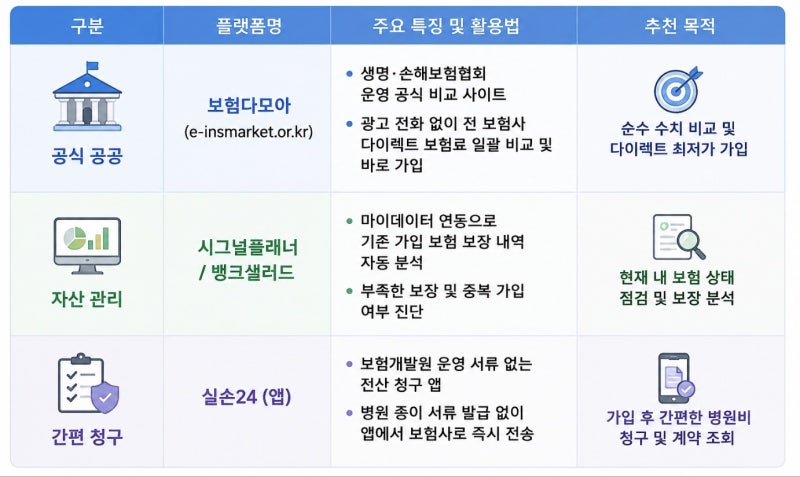
실손보험은 나이가 어리고 건강할 때 가입하는 것이 가장 유리하며, 손해보험협회 공시실이나 보험 비교 플랫폼을 활용하면 여러 보험사의 보험료를 한 번에 비교할 수 있습니다. 또한, '보험다모아'와 같은 정부 제공 플랫폼이나 '시그널 플래너', '뱅크샐러드' 앱을 통해 자신의 보험 보장 상태를 분석하고 맞춤 추천을 받는 것이 현명한 선택에 도움이 됩니다.