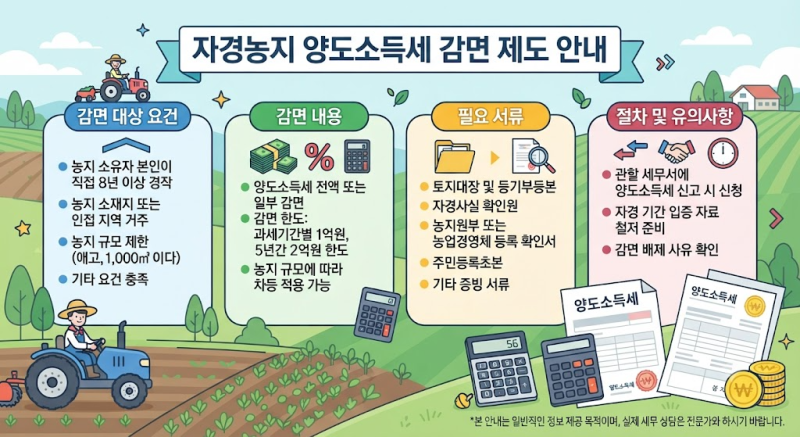
농지 매도 시 매도가액보다 세금을 제외한 실제 순수령액을 계산하는 것이 중요합니다. 특히 8년 이상 자경한 농지에 대해서는 양도소득세 감면 규정이 적용될 수 있으나, 단순히 보유 기간이 길다고 해서 자동으로 감면되는 것은 아니며, 실제 경작 여부, 거주 요건, 양도 당시 농지 여부 등 다양한 요건을 충족해야 합니다. 국세청은 이러한 요건들을 종합적으로 판단하여 감면 여부를 결정하고 있습니다.
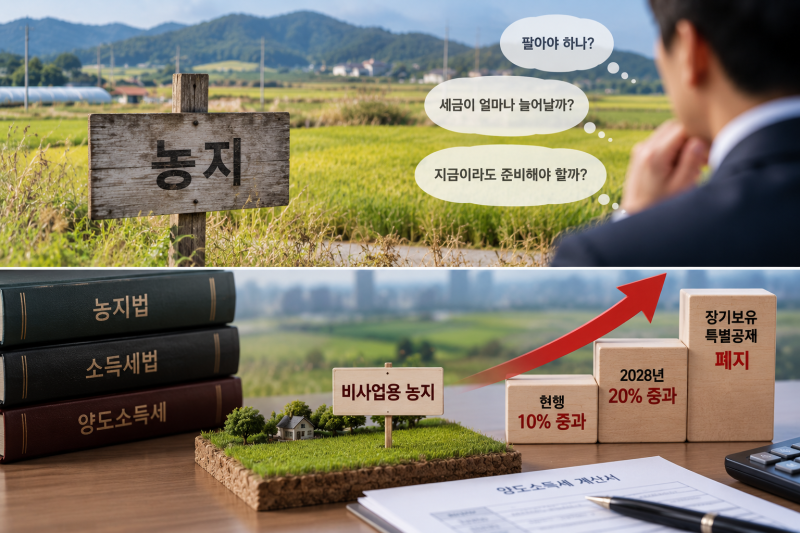
블로거들은 농지 매도 시 세금 계산의 복잡성을 강조하며, 8년 자경 감면 요건 충족 여부에 대한 다양한 관점을 제시합니다. 일부는 30년 이상 농사를 지었음에도 소득 기준 때문에 감면을 받지 못하는 사례를 언급하며, 세법상 인정되는 자경 기간과 실제 경작 기간이 다를 수 있음을 지적합니다. 반면, 비사업용 토지 판정 여부에 따라 양도세가 천만 원 이상 차이 날 수 있음을 강조하며, 감면 요건을 정확히 확인하는 것이 중요하다고 설명합니다.
농지 매도 전에는 매도가액, 취득가액, 필요경비, 양도차익 계산뿐만 아니라 세금 검토와 거래 관련 비용 확인을 통해 실제 순수령액을 파악해야 합니다. 특히 8년 자경 감면을 기대하는 경우, 연 소득 3,700만 원 이상인 과세 기간은 자경 기간에서 제외될 수 있으므로, 직장이나 사업 소득 유무를 면밀히 확인하는 것이 세금 폭탄을 피하는 중요한 체크포인트가 될 수 있습니다.