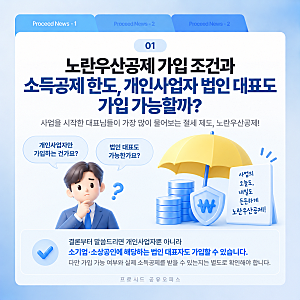
노란우산공제는 소기업·소상공인의 폐업, 노령 등 생계 위험에 대비하는 공적 공제 제도로, 법인 대표도 가입할 수 있습니다. 다만 소득공제 혜택은 대표의 총급여가 연 8천만원 이하인 해에만 적용되며, 2025년부터 기준이 상향 조정되었습니다. 공제 한도는 개인사업자와 달리 대표의 근로소득금액을 기준으로 산정됩니다. 이 제도는 중소기업중앙회에서 운영하며, 가입 전 업종별 소기업 매출 기준을 확인하는 것이 중요합니다.
법인 대표의 노란우산공제 소득공제 한도는 근로소득금액 구간에 따라 연 400만원에서 최대 600만원까지 차등 적용됩니다. 총급여 8천만원을 초과하는 해에는 납입을 유지하더라도 소득공제는 받을 수 없습니다. 특히 연말 상여금 등으로 총급여가 8천만원을 넘지 않도록 주의해야 하며, 납입은 대표 개인 자금으로 하는 것이 세무상 혼란을 피하는 일반적인 방법입니다. 월 납입 한도는 2026년 7월부터 150만원으로 증액되었으나, 소득공제 한도는 변동이 없습니다.
노란우산공제는 폐업, 사망, 노령 등 특정 사유 발생 시 공제금을 지급하는 제도로, 중도 해지 시 기타소득으로 과세되어 그동안의 공제 효과가 상쇄될 수 있습니다. 따라서 무리하게 납입액을 설정하기보다, 회사 사정과 대표의 급여 수준을 종합적으로 고려하여 세무 전문가와 상의 후 결정하는 것이 현명합니다. 특히 가업 승계 등으로 대표직에서 물러날 계획이 있다면, 공제금 수령 방식과 과세 여부를 미리 확인하여 불이익을 방지해야 합니다.