
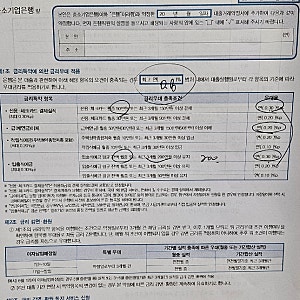
기업은행 주택담보대출은 시중은행과 비교하여 경쟁력 있는 금리 및 조건을 제공하는 경우가 많습니다. 특히 경매 낙찰 잔금 대출과 같은 특정 상품은 취급하지 않거나, 변동금리 상품 없이 고정금리만 가능한 경우도 있어 사전에 확인이 필요합니다. 대출 금리는 시장 상황에 따라 빠르게 변동하므로, 여러 은행의 조건을 비교하는 것이 중요합니다.
블로거들은 주택담보대출을 알아볼 때 대출 상담사에게만 의존하기보다 직접 여러 은행을 방문하여 조건을 비교하는 것이 중요하다고 강조합니다. 국민은행, 신협, 기업은행 등 각 금융기관은 대출 가능 금액, 금리, 상환 방식, MCI(모기지 신용보험) 취급 여부 등에서 차이를 보였습니다. 특히 같은 은행이라도 지점별로 세부 조건이 달라질 수 있어 꼼꼼한 확인이 필요합니다.
과거 블로그 내용에 따르면, 대출 금리가 4% 초반대로 낮게 책정된 사례도 있었으나, 이는 발품을 팔아 여러 은행을 비교한 결과였습니다. 혼합금리, 변동금리, 거치식 상환 방식 등 대출 용어에 대한 이해는 물론, 현재는 대부분의 은행에서 거치식 상품을 거의 취급하지 않는다는 점도 고려해야 합니다. 주택담보대출은 금액이 큰 만큼, 최소 2~3곳의 금융기관을 직접 방문하여 상담받는 것이 현명한 선택에 도움이 됩니다.