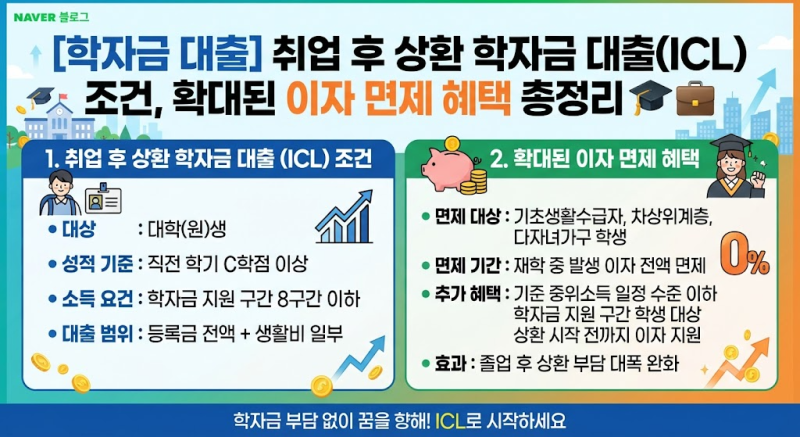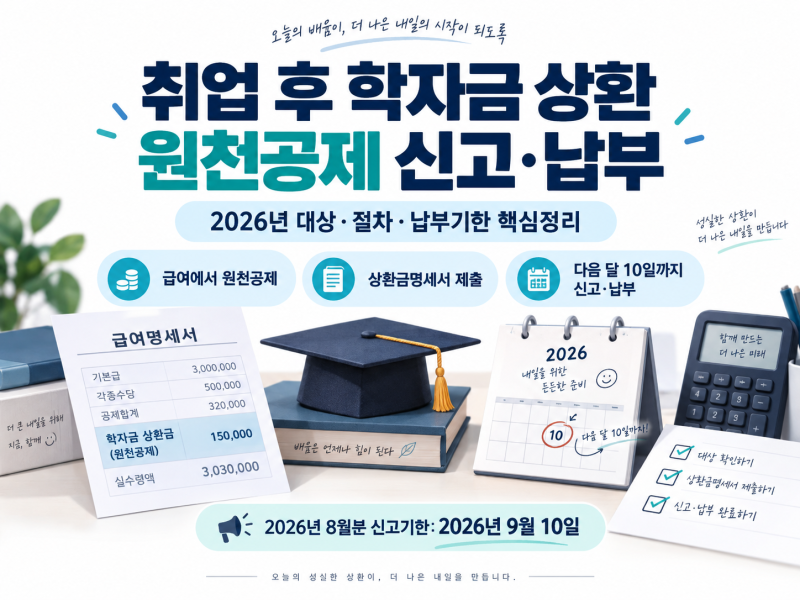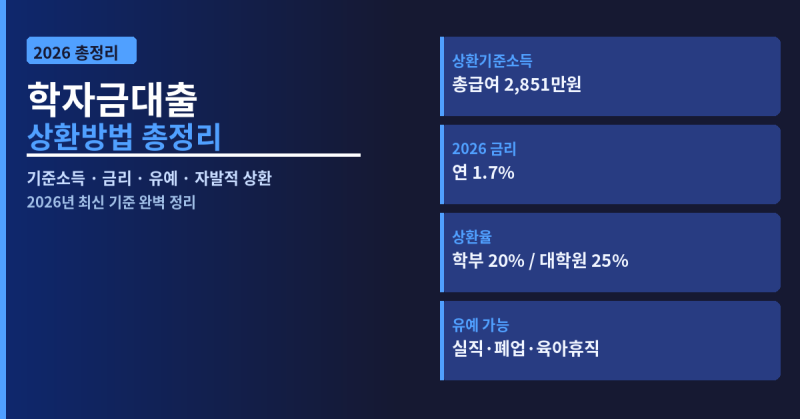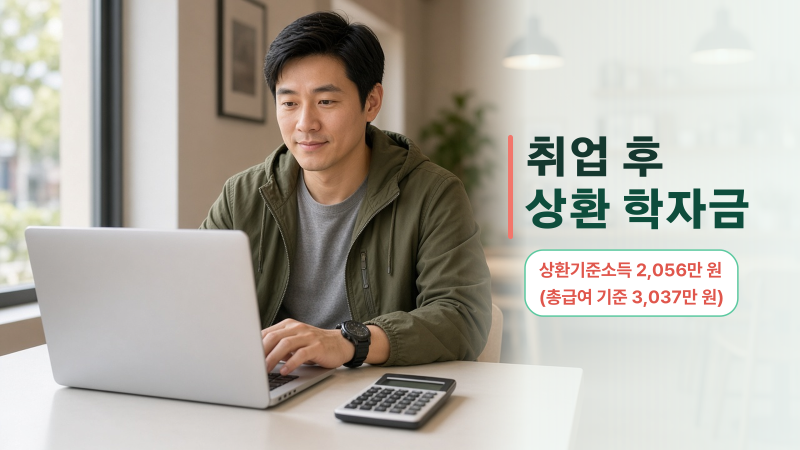
국세청 ICL(취업 후 상환 학자금대출)은 학자금 대출 후 일정 소득 발생 시 의무적으로 상환하는 제도로, 2026년 9월 10일은 8월분 ICL 원천공제 신고·납부 기한입니다. 이는 일반 원천세 신고와는 별개로, 회사가 급여에서 공제한 학자금 상환액을 국세청에 신고하고 납부하는 절차입니다. 2026년 적용되는 2025년 귀속 근로소득 기준 상환기준소득은 연간 1,898만원이며, 이를 초과하는 소득에 대해 상환율이 적용됩니다.
블로거들은 ICL 원천공제 신고·납부 절차를 처음 접하는 급여 담당자를 위해 상세한 가이드를 제공하고 있습니다. 특히 원천세와 ICL 원천공제를 혼동하지 않도록 주의를 당부하며, 각 신고의 대상과 기준을 명확히 구분해야 한다고 강조합니다. 또한, 취업 후 학자금 상환유예 제도에 대한 정보도 공유하며, 대학(원) 재학생은 4년, 폐업·실직·육아휴직 등 경제적 곤란자는 2년간 상환 유예가 가능하다고 설명합니다.
ICL 의무상환 대상 여부는 전년도 소득과 상환기준소득을 비교하여 결정되며, 한국장학재단을 통한 자발적 상환액은 의무상환액에서 차감될 수 있습니다. 상환유예 신청은 국세청 취업 후 학자금 상환 누리집(ICL)에서 온라인으로 가능하며, 신청 시점의 메뉴 명칭과 위치를 다시 확인하는 것이 중요합니다. 급여 담당자나 학자금 대출 상환 대상자는 이러한 세부 사항을 꼼꼼히 확인하여 불이익을 받지 않도록 주의해야 합니다.