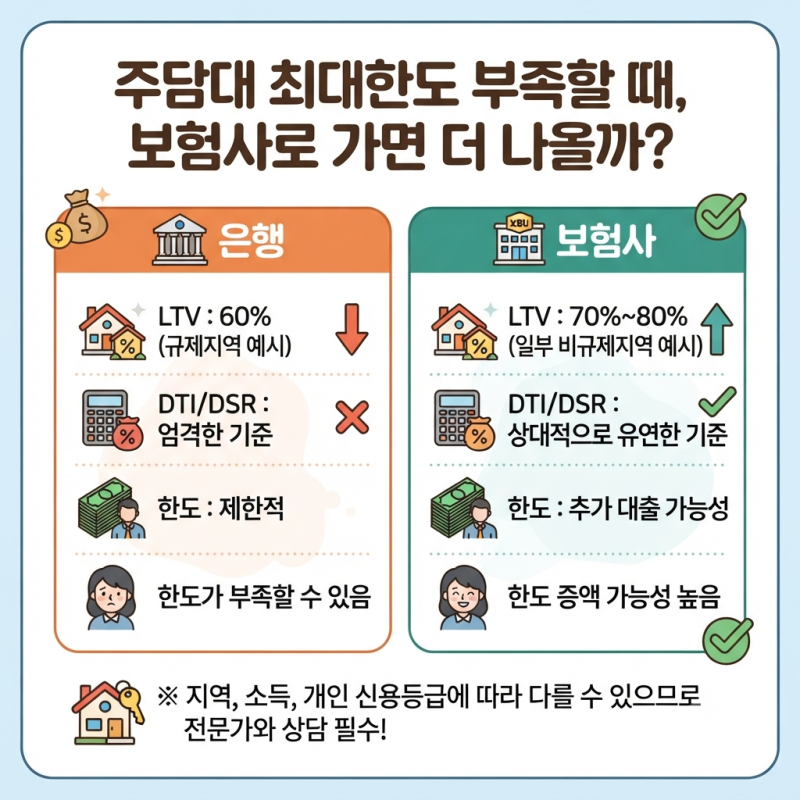
보험담보대출은 보험 해지 없이 해약환급금 범위 내에서 자금을 빌리는 방식으로, 약관대출 또는 보험계약대출과 같은 의미로 사용됩니다. 특히 2026년에는 가계대출 관리 기조에 따라 일부 보험사에서 이용 한도를 조정한 사례가 있어, 과거 정보에만 의존하기보다는 현재 계약에 맞는 정확한 한도 확인이 중요합니다. 주택담보대출 한도가 부족할 때 보험사 상품을 고려하는 경우가 많으며, 금융기관별 심사 기준과 상품 조건이 달라 한도가 더 나올 가능성도 있습니다.
일부 블로거들은 보험사 주택담보대출이 은행보다 한도가 높게 산정될 가능성을 언급하지만, 무조건 한도가 많다고 단정하기는 어렵습니다. 보험사 주택담보대출 금리는 서류 작성일 기준으로 적용되어 금리 인상 시기에 낮은 금리를 선점할 수 있다는 장점이 있습니다. 그러나 인터넷 조회 금리와 실제 적용 금리 간에는 신용점수, LTV 비율, 부수 조건 등에 따라 차이가 발생하므로, 개인별 맞춤형 조건 파악이 필수적입니다.
보험계약대출은 신용조회 없이 가능하다고 알려져 있지만, 신용점수에 전혀 영향이 없다고 단정하기는 어렵습니다. 한국신용정보원을 통해 정보가 관리될 수 있으며, 과도한 대출은 신용평점에 영향을 줄 수 있습니다. 또한, 보험계약대출이 차주단위 DSR 규제에서 제외되더라도, 금융회사는 내부 심사 시 전체 부채와 이자 부담을 확인할 수 있으므로, 주택담보대출 등 다른 대출 계획이 있다면 사전에 해당 금융회사에 확인하는 것이 안전합니다.