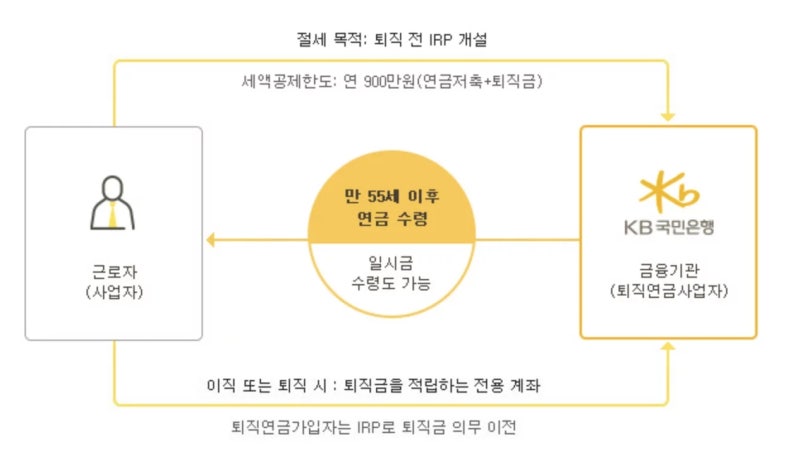
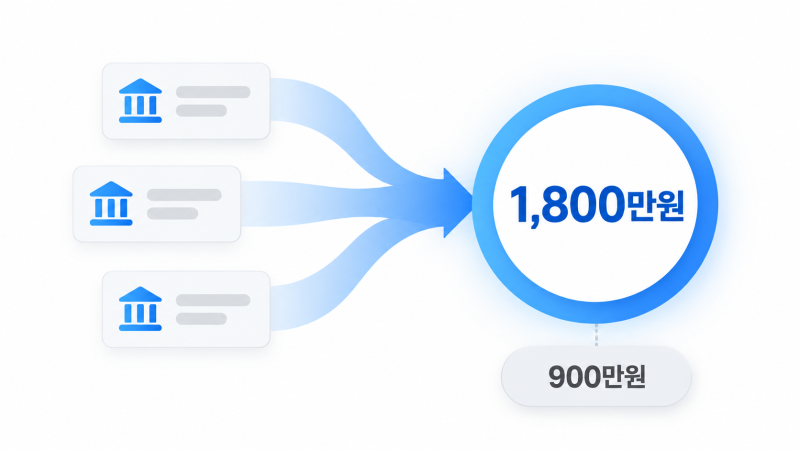
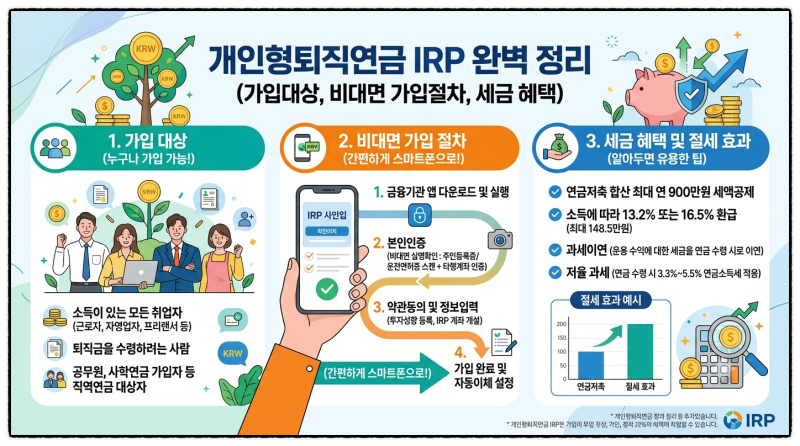
개인형 IRP 계좌는 퇴직금을 보관하거나 개인이 노후 자금을 마련하기 위해 납입하는 개인형 퇴직연금입니다. 일반 입출금 통장과 달리 세제 혜택이 있으며, 예금, 펀드 등 다양한 금융상품으로 적립금을 운용할 수 있다는 특징이 있습니다. 연금저축과 합산하여 연간 최대 1,800만 원까지 납입 가능하며, 특정 조건을 충족하면 세액공제 혜택을 받을 수 있어 많은 분이 관심을 보이고 있습니다.
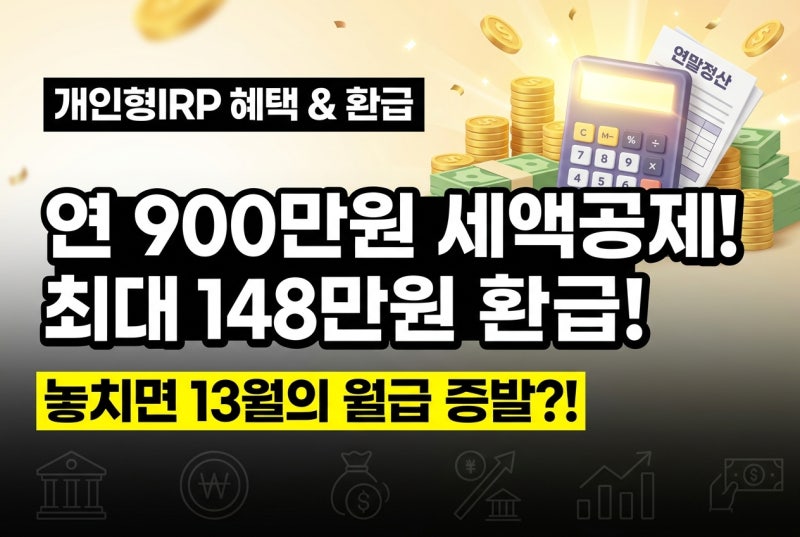
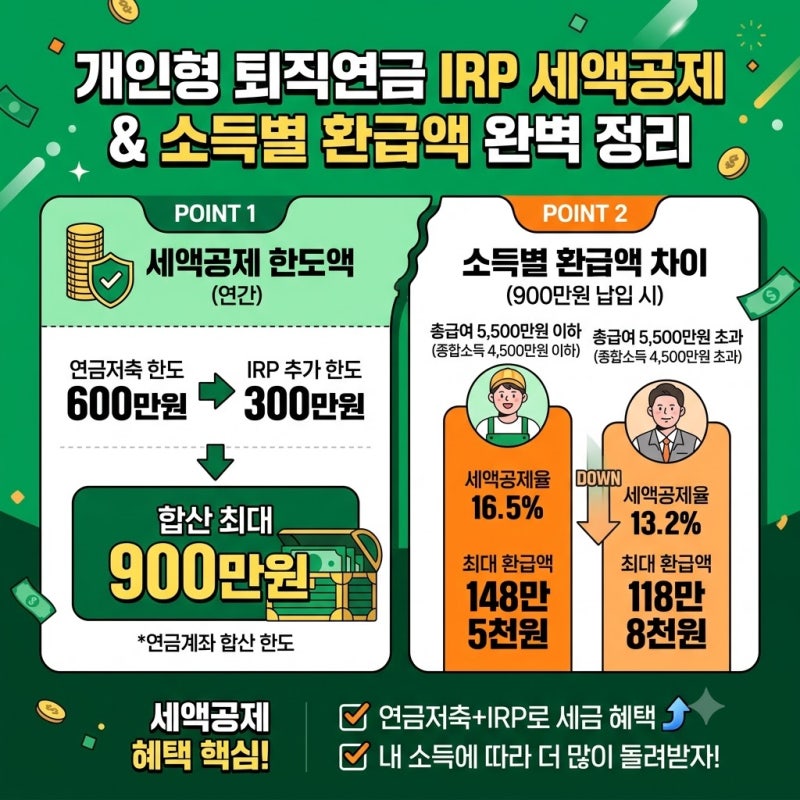
블로거들은 개인형 IRP 계좌의 핵심 장점으로 세액공제를 꼽으며, 연금저축과 합산해 연간 최대 900만 원까지 세액공제 대상이 된다는 점을 강조합니다. 총급여 5,500만 원 이하 근로자의 경우 최대 16.5%의 공제율이 적용되어 약 148만 5,000원의 환급 효과를 얻을 수 있다고 설명합니다. 다만, 실제 혜택은 소득과 결정세액, 다른 연금계좌 납입액에 따라 달라질 수 있으므로 본인의 상황을 면밀히 검토해야 합니다.
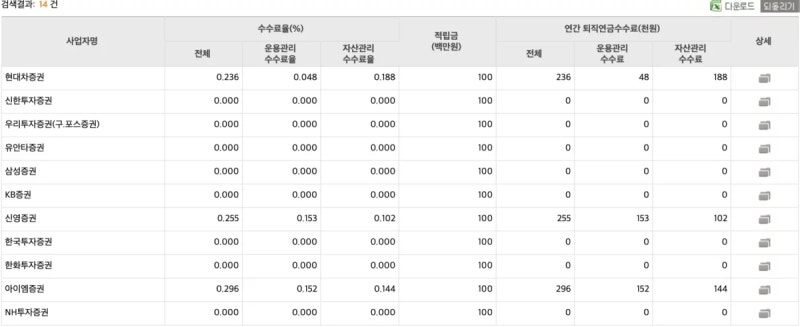
개인형 IRP 계좌는 은행, 증권사, 보험사 등 퇴직연금 사업자에서 개설할 수 있으며, 모바일 앱을 통한 비대면 개설도 가능합니다. 안정적인 운용을 선호한다면 은행을, ETF 등 적극적인 운용과 낮은 수수료를 원한다면 증권사를 선택하는 것이 유리합니다. 세액공제 한도는 연금저축과 IRP를 합산하여 900만 원이며, 중도 인출 시 기타소득세가 부과될 수 있으므로 신중한 접근이 필요합니다.