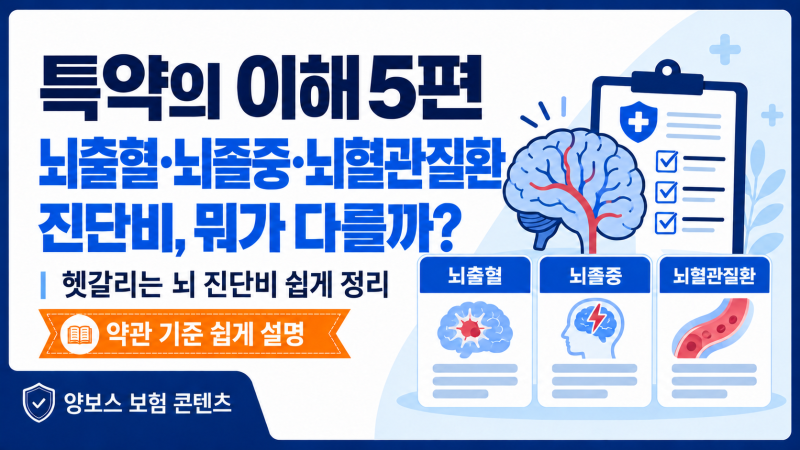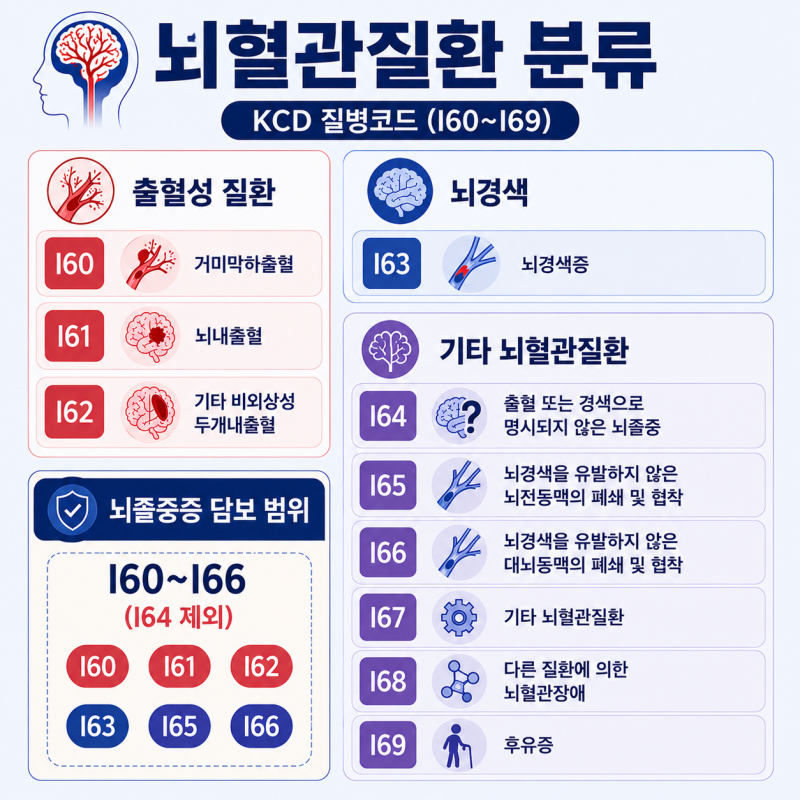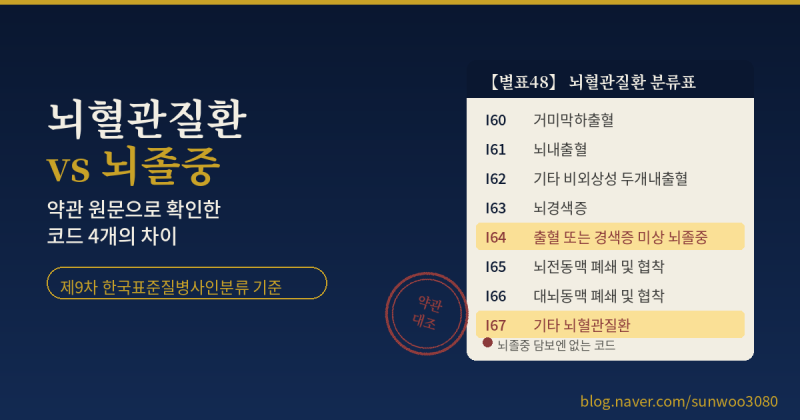
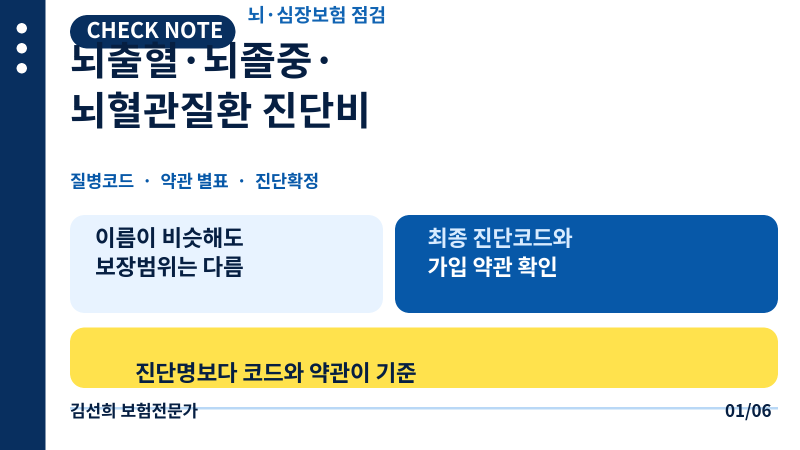

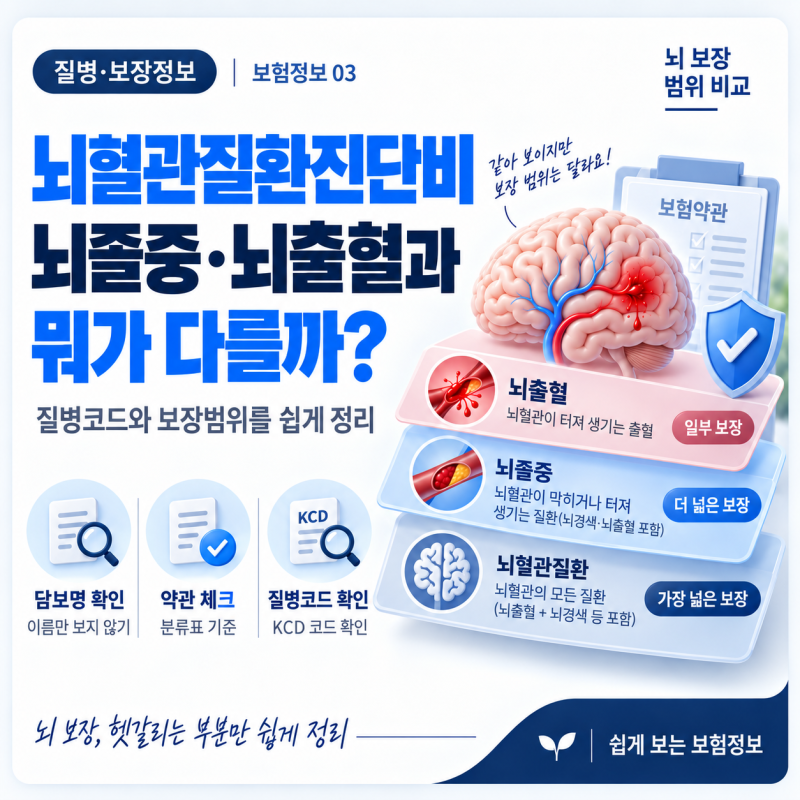
뇌혈관 질환 관련 보험 상품은 뇌출혈, 뇌졸중, 뇌혈관질환 진단비로 구분되며, 각 담보별로 보장하는 질병 코드 범위에 큰 차이가 있습니다. 특히 뇌혈관질환 진단비가 가장 넓은 범위를 보장하며, 한국표준질병사인분류(KCD)상 I60부터 I69까지의 코드를 포함합니다. 반면 뇌졸중 진단비는 이보다 좁은 범위의 코드를 보장하는 경우가 많아, 가입 시 약관을 면밀히 확인하는 것이 중요합니다.
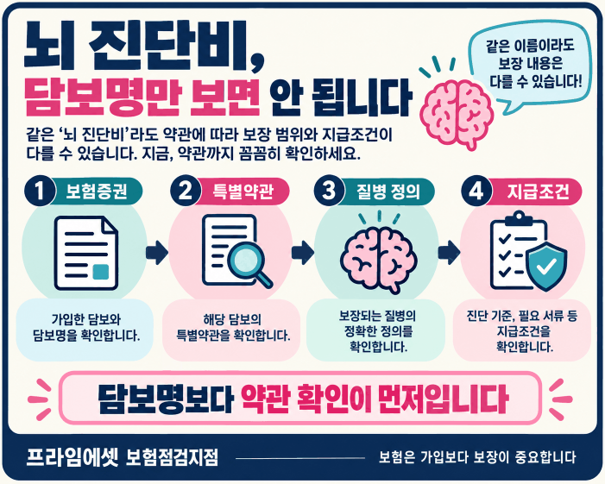
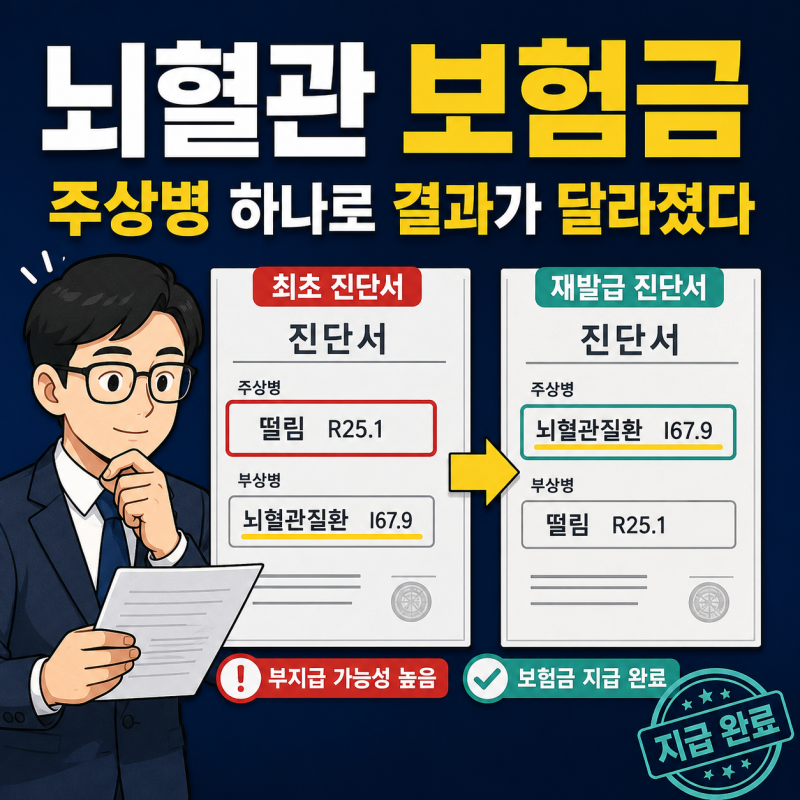
실제 블로그 후기들을 보면, 많은 소비자가 담보 이름이 비슷하여 보장 범위도 같을 것이라고 오해하는 경향이 있습니다. 예를 들어, I67.9 코드(기타 뇌혈관질환)는 뇌혈관질환 진단비에는 포함되지만, 뇌졸중 진단비에는 포함되지 않아 보험금 지급 여부가 달라지는 사례가 빈번합니다. 이는 보험사 및 상품, 가입 시기에 따라 약관의 질병 분류표가 다르기 때문입니다.
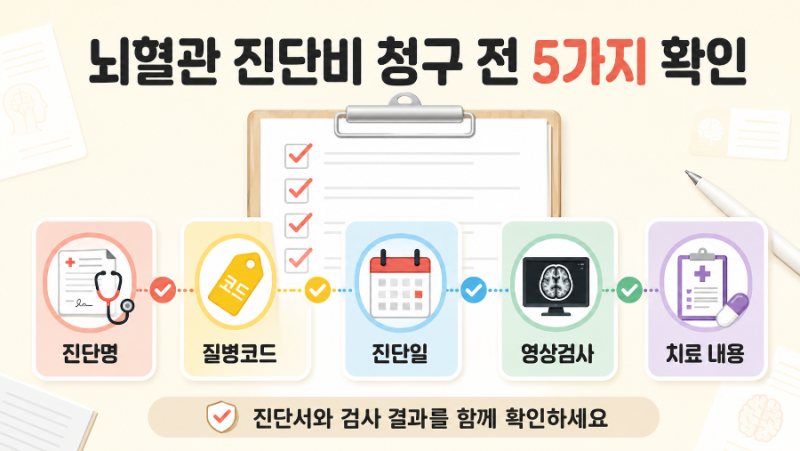
따라서 보험 가입 시에는 반드시 증권 뒤쪽에 명시된 질병 분류표를 통해 자신이 가입한 담보가 어떤 뇌혈관 코드 번호까지 보장하는지 직접 대조해보는 것이 현명합니다. 특히 I69(뇌혈관질환의 후유증) 코드의 포함 여부는 상품마다 다를 수 있으므로, 담보 이름만으로 판단하지 않고 약관의 세부 조항을 확인하는 것이 중요합니다.