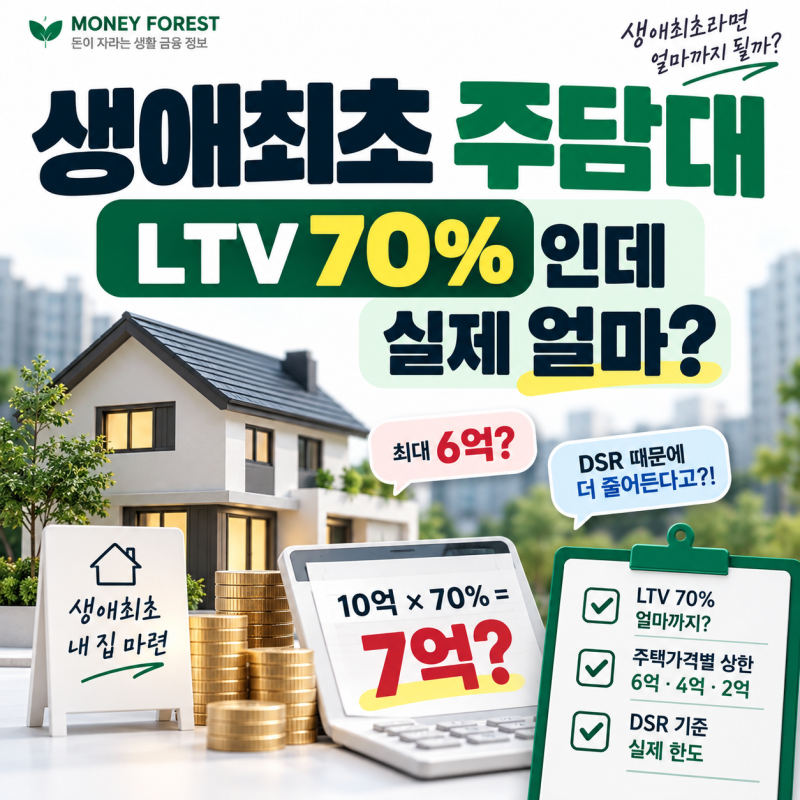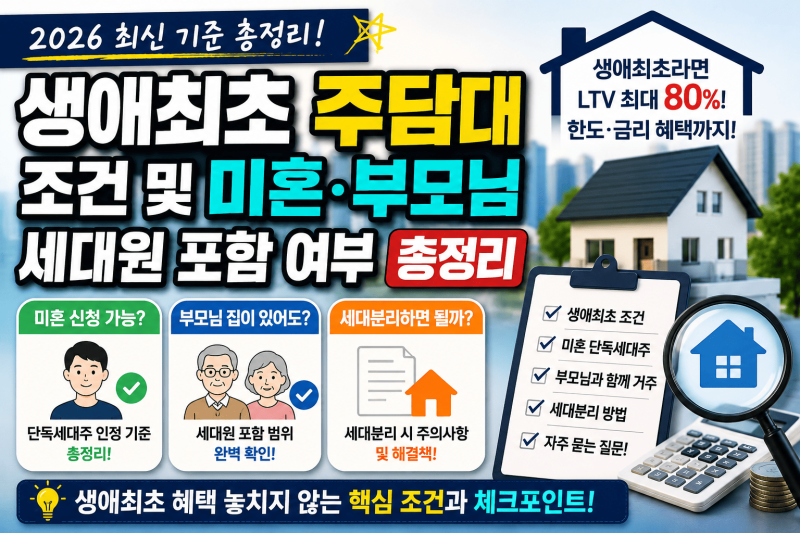

생애최초 주택 구매자를 위한 주택담보대출(주담대)은 디딤돌대출과 시중은행 상품으로 크게 나뉩니다. 현재 , 이 두 상품 간의 금리 격차가 0.5%p 이상 벌어지기도 하여 많은 소비자들이 어떤 상품을 선택해야 할지 고민하고 있습니다. 특히 디딤돌대출은 소득 및 주택 가격 제한이 있는 반면, 시중은행 상품은 대상 주택 가액 제한이 완만하고 생애최초 LTV 80%까지 적용받을 수 있어 자금 조달에 유리한 측면이 있습니다.
실제 블로그 후기들을 살펴보면, 디딤돌대출은 낮은 금리가 장점이지만 주택 가격 5억 원 이하, 부부합산 연소득 7천만 원 이하 등의 조건이 까다롭습니다. 반면 시중은행 주담대는 금리가 다소 높을 수 있으나, 더 높은 한도와 유연한 조건으로 6억 원 초과 주택 매수자나 맞벌이 고소득자에게 적합하다는 평가를 받습니다. 보금자리론의 경우 만기까지 고정금리라는 특징이 있어 금리 변동 위험을 회피하려는 이들에게 선호됩니다.
대출 상품 선택 시에는 단순히 금리만 비교하기보다 본인의 소득, 자산, 주택 가격, 그리고 필요한 대출 한도 등을 종합적으로 고려해야 합니다. 특히 2026년 1월 출시 예정인 청년미래보금자리론과 같이 새로운 정책 상품의 조건과 우대금리 적용 여부도 꼼꼼히 확인하는 것이 중요합니다. 각 상품의 심사 소요 기간과 우대 혜택을 면밀히 비교하여 본인에게 가장 유리한 선택을 하는 것이 현명합니다.