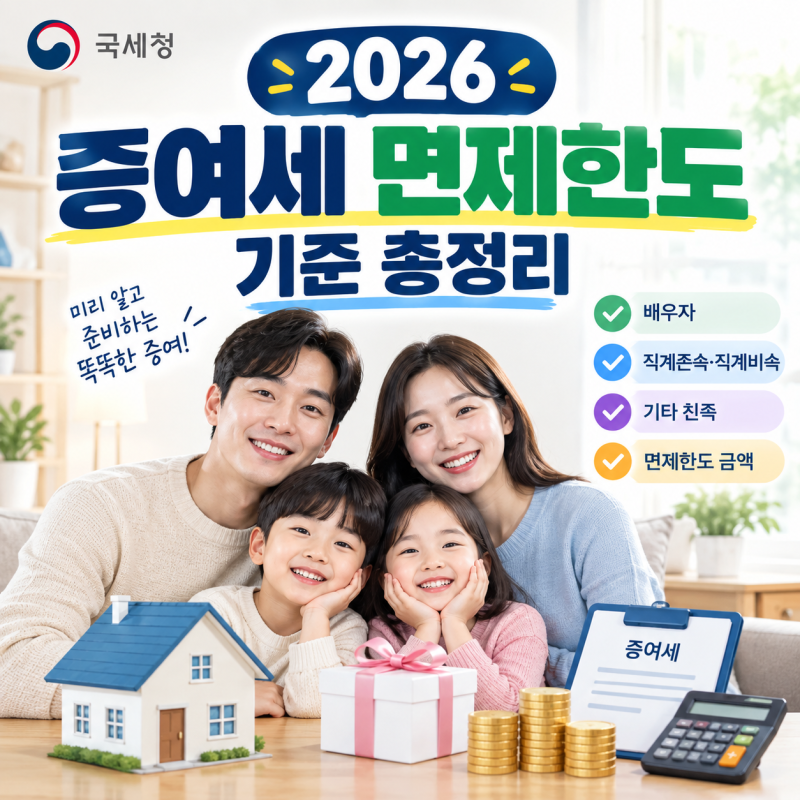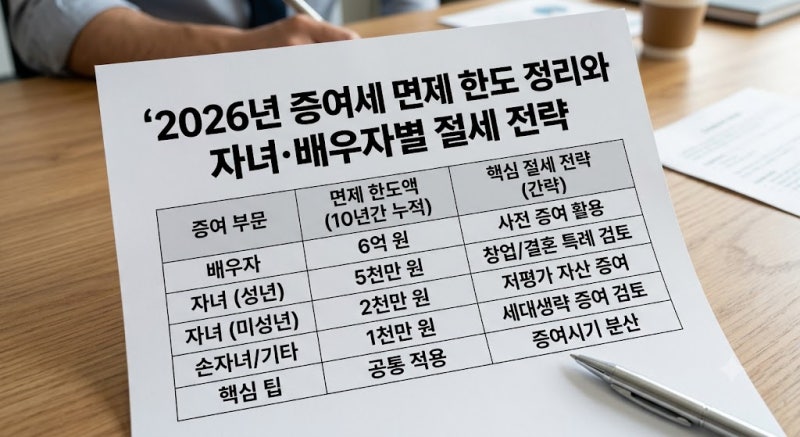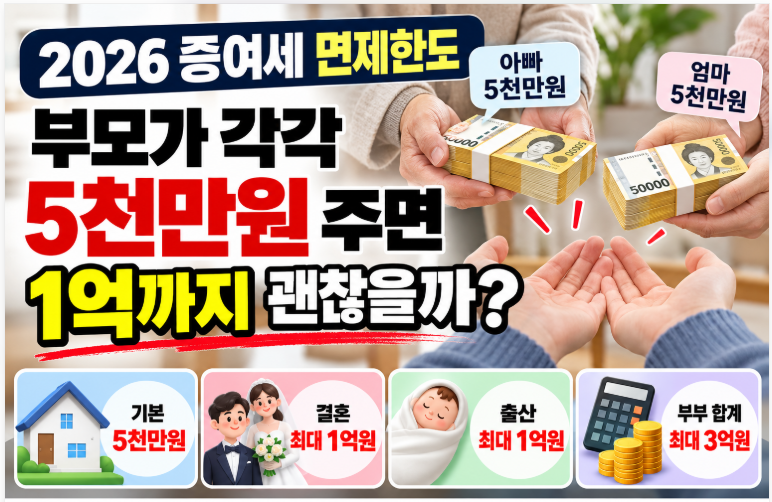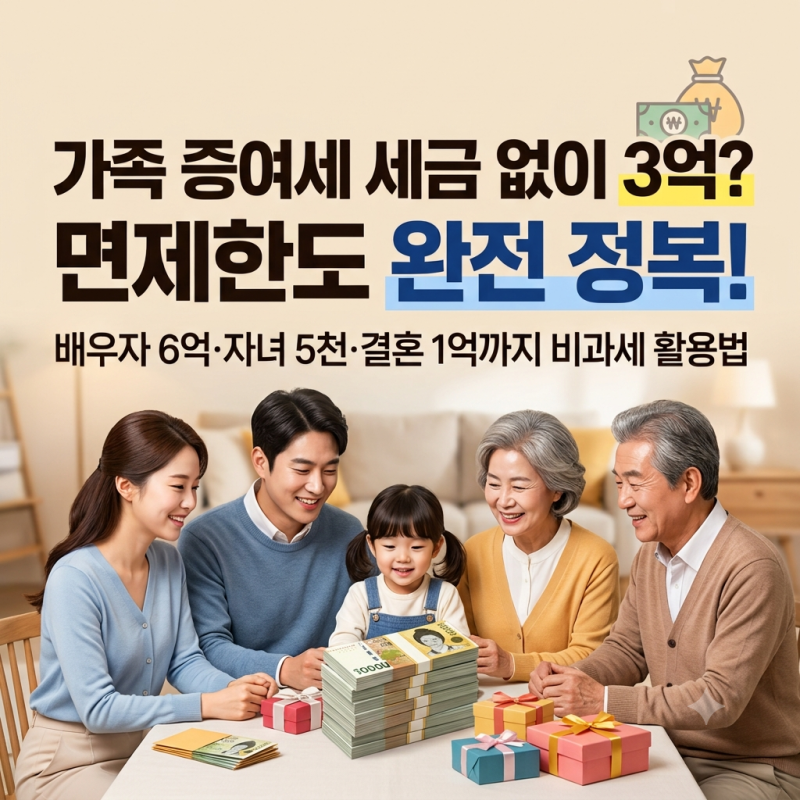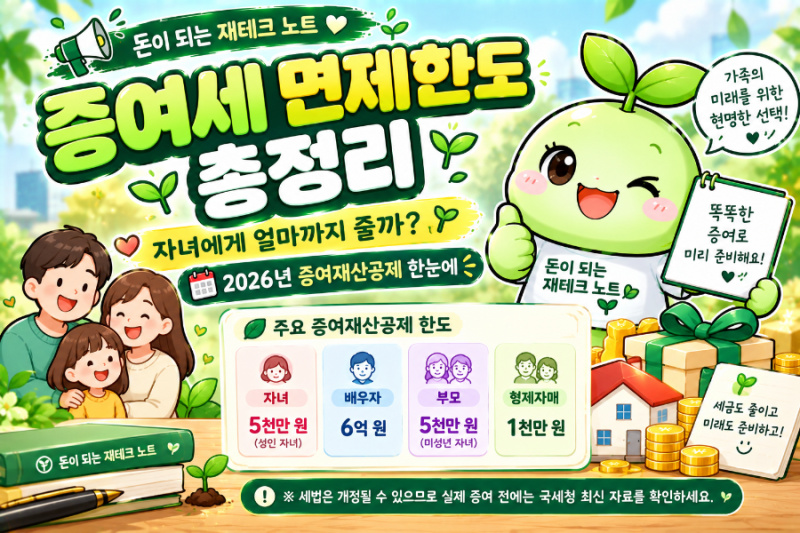

배우자 증여세 면제한도는 법률상 혼인 관계에 있는 배우자로부터 증여받을 때 10년간 합산 6억 원까지 증여세가 부과되지 않는 제도를 의미합니다. 이는 직계존속·직계비속(5천만원)이나 기타 친족(1천만원)보다 훨씬 큰 공제 한도로, 부부간 재산 이전에 대한 세금 부담을 줄여주는 중요한 역할을 합니다. 이 한도는 매년 새로 생기는 것이 아니라, 최초 증여일로부터 과거 10년간 이전된 모든 재산을 합산하여 차감하는 구조로 운영됩니다.
실사용자들은 배우자 증여세 면제한도 6억 원을 활용하여 절세 효과를 누리고 있습니다. 특히 10년 합산 기준을 잘 이해하고 계획적으로 증여하는 것이 중요하다고 강조됩니다. 다만, 사실혼 관계의 배우자는 세법상 배우자로 인정되지 않아 이 공제를 받을 수 없으며, 이혼 후 증여 역시 공제 대상이 아니라는 점은 미리 확인해야 할 중요한 특징입니다. 또한, 부동산 증여 후 10년 이내 양도 시 이월과세가 적용될 수 있어 주의가 필요합니다.
증여세 면제한도 내에서도 향후 자금 출처 확인이나 기존 증여 내역 관리를 위해 신고 자료를 남겨두는 것이 안전합니다. 한도를 초과한 금액에는 5단계 초과누진세율이 적용되며, 신고기한까지 자진 신고하면 산출세액의 3%를 추가 공제받을 수 있습니다. 2024년부터 신설된 혼인·출산 증여재산공제를 활용하면 직계존속에게서 최대 1억 원까지 추가 공제받을 수 있어, 절세 계획 수립 시 함께 고려하는 것이 좋습니다.