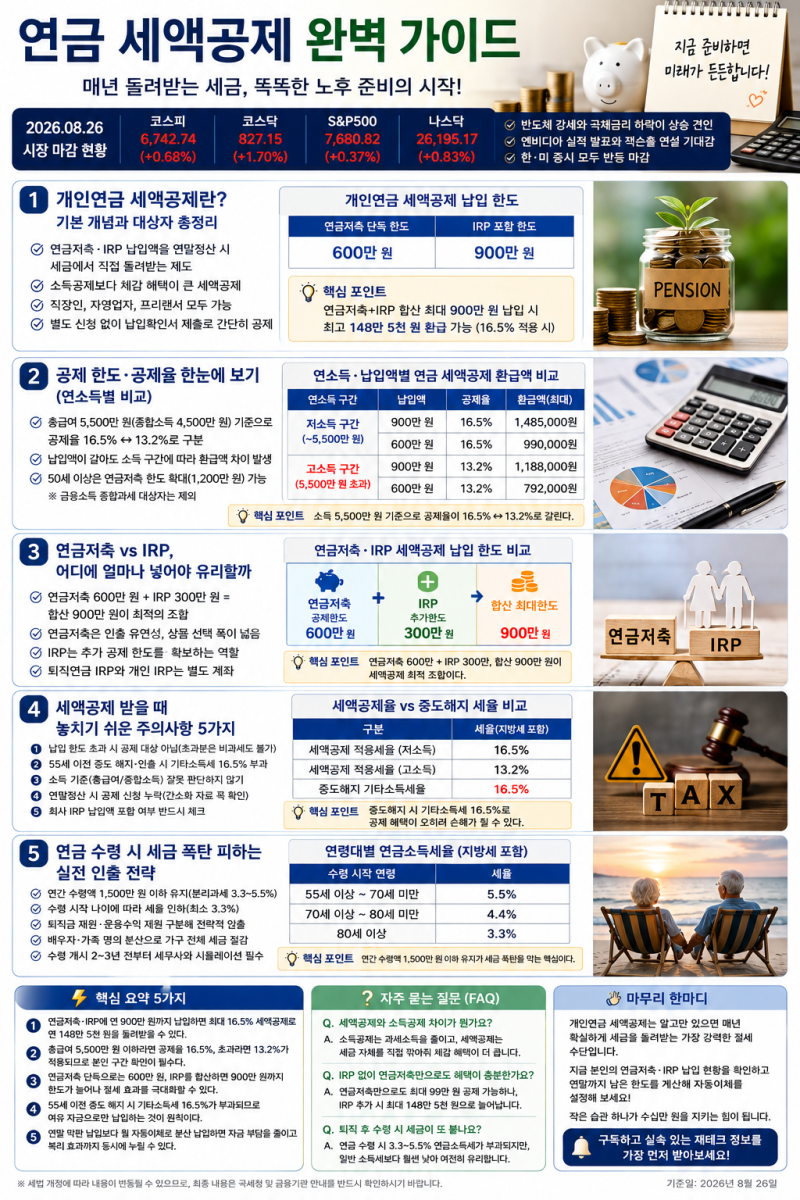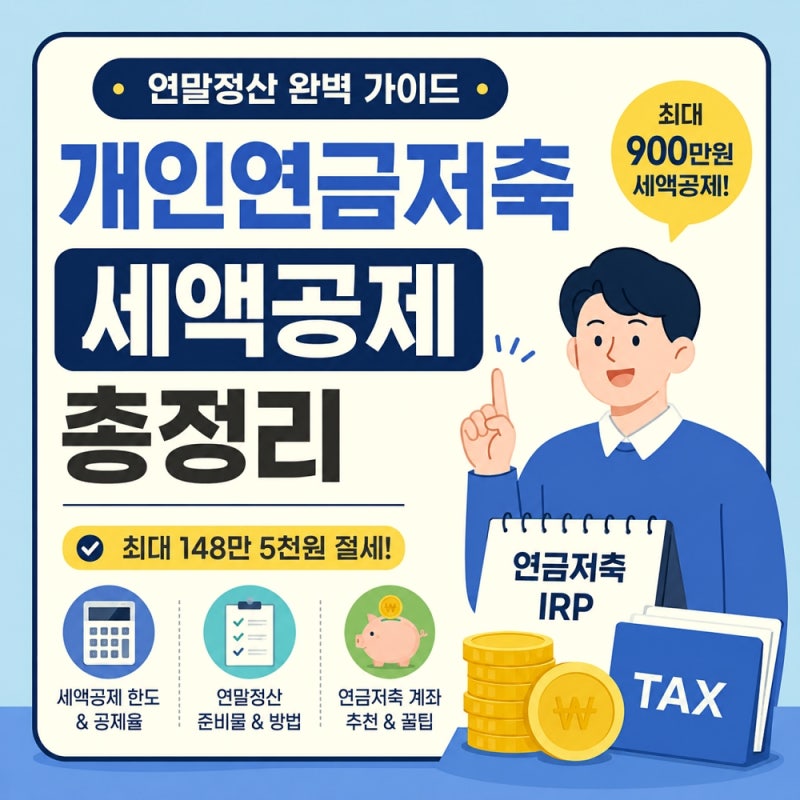

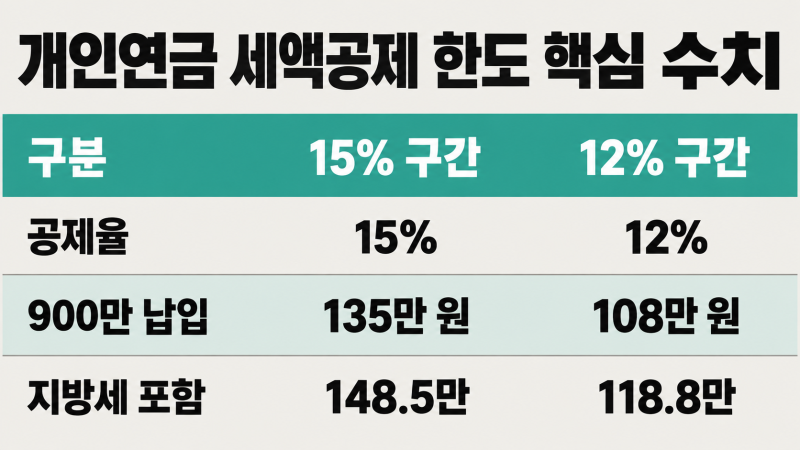
개인연금 소득공제 한도 확대는 연말정산 시 세액공제 혜택을 통해 납세자들의 노후 준비를 지원하는 중요한 제도입니다. 2023년부터 연금저축과 IRP의 합산 공제 한도가 900만 원으로 상향 조정되었으며, 이는 총급여 5,500만 원 이하인 경우 최대 148만 5천 원, 초과 시 최대 118만 8천 원의 환급 효과를 가져올 수 있습니다. 단순히 노후 대비를 넘어 당장의 세금 부담을 줄이는 효과가 있어 많은 분들이 관심을 가지고 있습니다.
실제 블로그 후기들을 살펴보면, 연금저축 600만 원과 IRP 300만 원을 합산하여 900만 원 한도를 채우는 전략이 일반적입니다. 하지만 세액공제는 낼 세금이 있어야 환급받을 수 있으므로, 결정세액이 0원인 경우에는 900만 원을 납입하더라도 환급액이 없을 수 있다는 점을 유의해야 합니다. 또한, 55세 이전에 중도 해지 시 16.5%의 기타소득세가 부과될 수 있어 신중한 접근이 필요합니다.
블로거들은 월 50만 원씩 꾸준히 납입하여 연금저축 한도를 채우는 것을 추천하며, 연말에 한꺼번에 납입하기보다는 계획적인 분할 납입이 부담을 줄일 수 있다고 조언합니다. 한도를 초과하여 납입한 금액은 다음 해로 이월하여 공제 신청이 가능하지만, 3~5년 안에 사용할 자금은 IRP에 넣지 않는 것이 현명하다는 의견도 제시됩니다. 본인의 소득 수준과 자금 계획을 고려하여 최적의 절세 전략을 수립하는 것이 중요합니다.