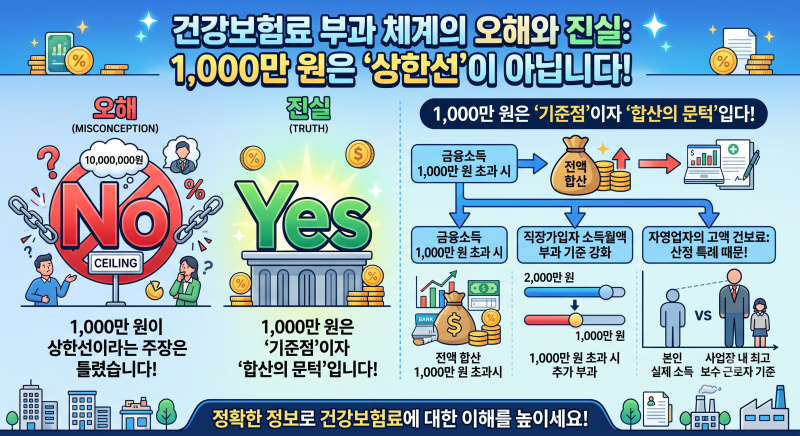
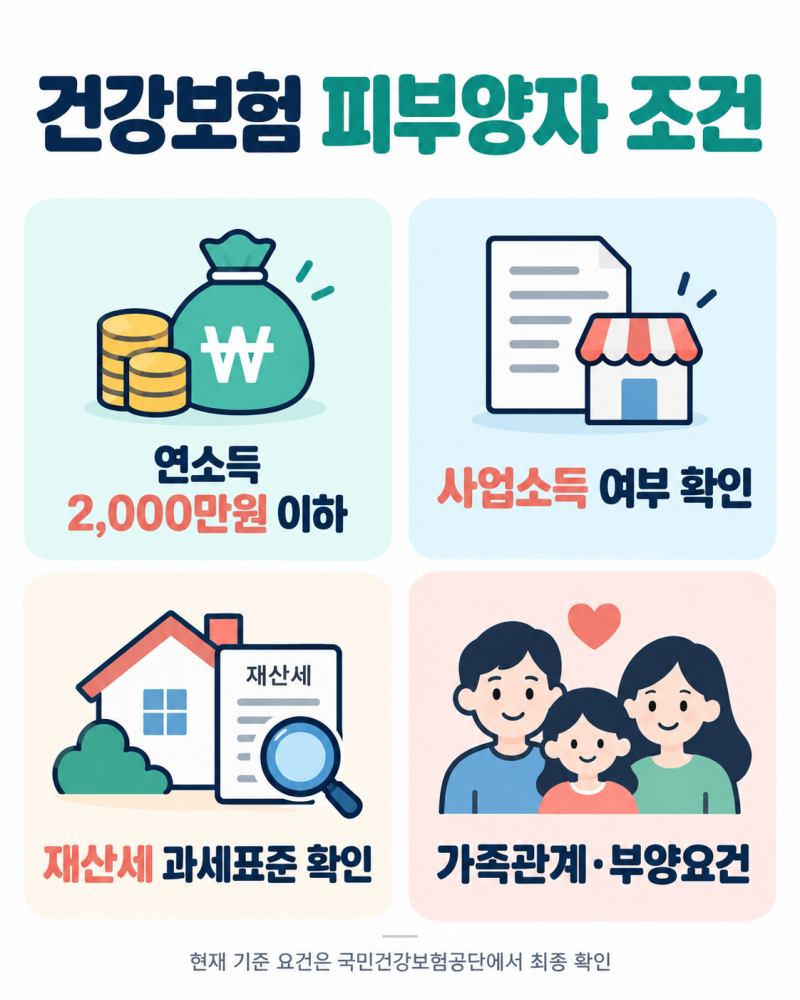
개인사업자의 의료보험료는 소득과 재산 등 다양한 요소를 기반으로 산정되며, 특히 2026년 건강보험 부과 체계 개편에 따라 금융소득 합산 기준이 중요한 변수로 작용합니다. 일반적으로 연간 금융소득이 1,000만 원을 초과할 경우, 초과분뿐만 아니라 해당 금융소득 전액이 건강보험료 산정 소득에 합산되어 부과됩니다. 이는 개인사업자의 보험료 부담에 직접적인 영향을 미치므로 관련 규정을 정확히 이해하는 것이 중요합니다.
일부에서는 자영업자의 건강보험료 상한선이 1,000만 원이라고 오해하기도 하지만, 이는 사실과 다릅니다. 직장가입자의 보수월액 보험료 상한액은 월 918만 3,480원이며, 직장가입자의 소득월액 보험료 및 지역가입자의 월별 보험료 상한액은 월 459만 1,740원으로 규정되어 있습니다. 또한, 직원을 고용한 개인사업자의 경우, 본인 보험료가 사업장 내 최고 보수 근로자의 보험료보다 낮을 수 없다는 '사업장 산정 특례' 규정으로 인해 고액의 보험료가 부과될 수 있습니다.
개인사업자는 건강보험료 부담을 줄이기 위해 다양한 절세 방안을 고려할 수 있습니다. 예를 들어, KB Biz Prime 카드와 같은 사업자 전용 카드를 활용하면 4대 보험료 납부 시 최대 10%의 포인트리 적립 혜택을 받을 수 있습니다. 또한, 직장가입자가 부업으로 사업자등록을 하는 경우, 보수 외 소득이 연 2,000만 원을 초과할 때만 소득월액 보험료가 추가 부과되므로, 자신의 소득 구조에 맞는 최적의 보험료 관리 전략을 수립하는 것이 필요합니다.