개인사업자가 업무용 승용차를 비용 처리할 때에는 감가상각비 한도, 업무전용자동차보험 가입 여부, 운행기록부 작성 등 여러 세법 규정을 준수해야 합니다. 특히 최근에는 복식부기의무자인 개인사업자가 두 번째 이후 차량에 업무전용자동차보험을 가입하지 않으면 해당 차량의 관련 비용을 전혀 인정받을 수 없게 되었습니다. 이는 차량 관련 비용을 절세 수단으로 활용하려는 사업자에게 중요한 변화입니다.
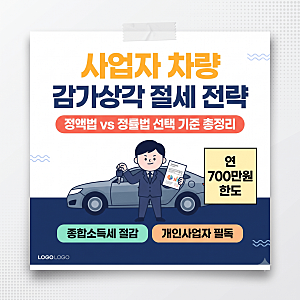
업무용 승용차의 감가상각비는 연간 800만 원 한도가 적용되며, 2027년부터는 내연기관 차량의 한도가 700만 원으로 조정될 예정입니다. 반면 전기차는 현재 1,000만 원 한도가 적용되어 내연기관차보다 유리합니다. 운행기록부를 작성하지 않으면 연간 1,500만 원까지만 비용으로 인정되며, 이를 초과하는 금액은 운행기록부 제출이 필수입니다. 리스나 장기렌트 차량도 동일한 한도 규정이 적용됩니다.
종합소득세 신고 시 업무용 승용차 관련 비용 명세서를 제출하지 않거나 사실과 다르게 제출하면 가산세가 부과될 수 있습니다. 또한, 감가상각비 한도 초과액은 다음 연도로 이월되어 비용 처리되므로, 매년 이월액을 정확히 관리하는 것이 중요합니다. 차량 취득 시점과 차종 선택, 그리고 보험 가입 여부를 면밀히 검토하여 세금 전략을 수립하는 것이 실질적인 절세 효과를 가져올 수 있습니다.