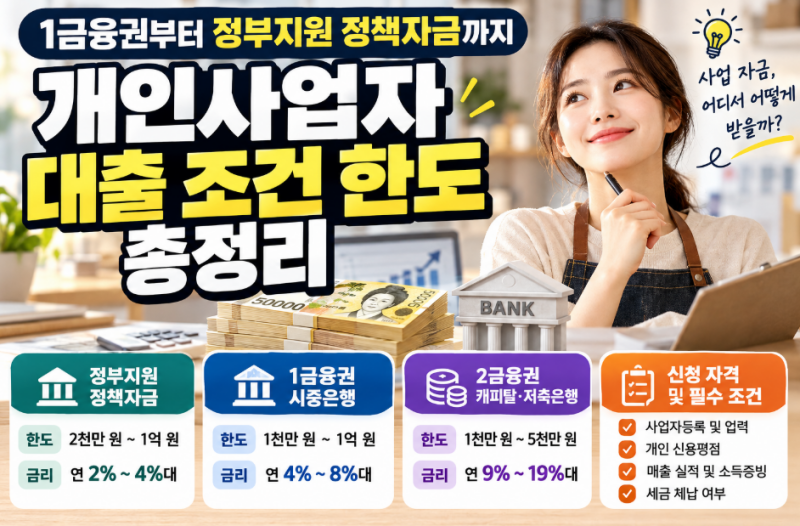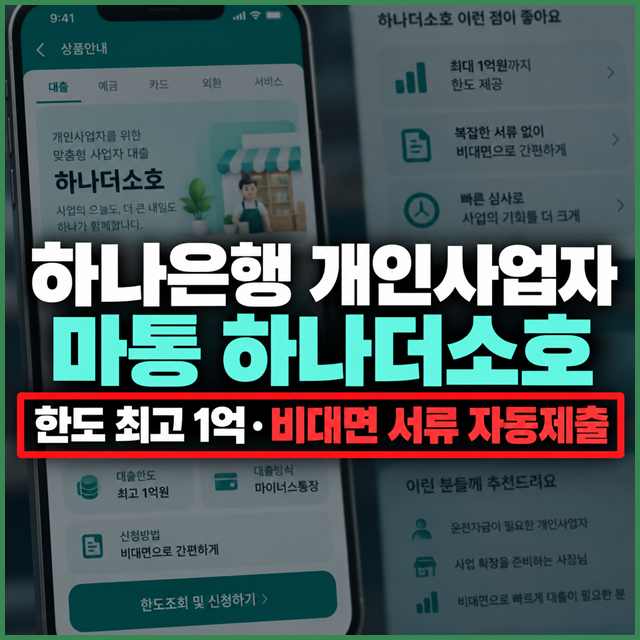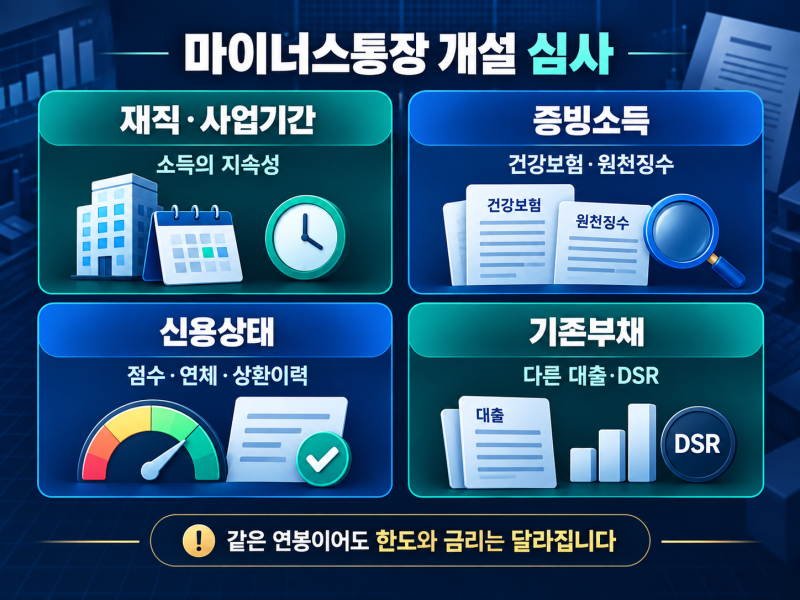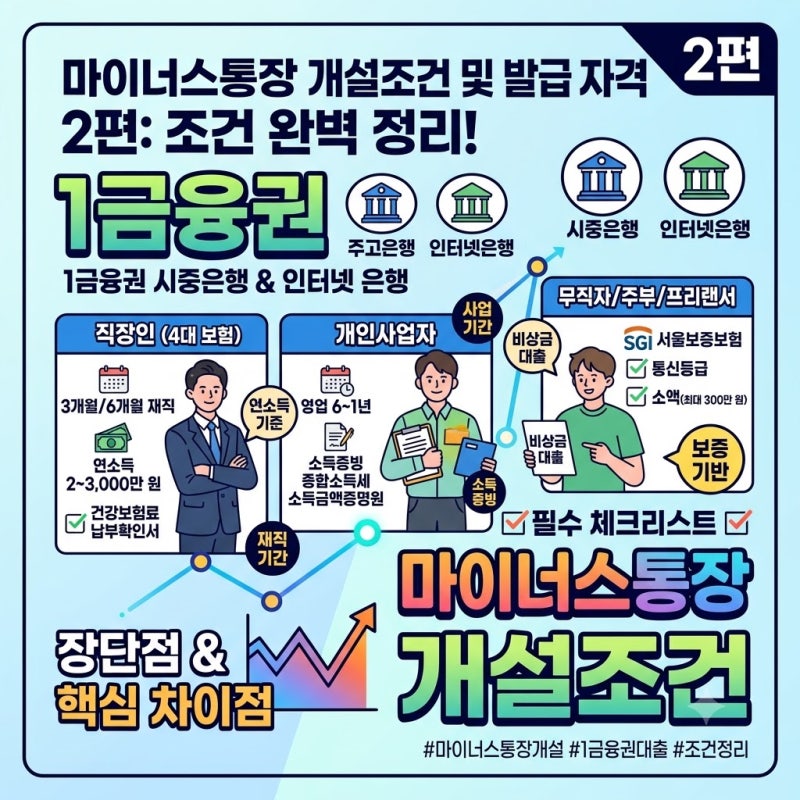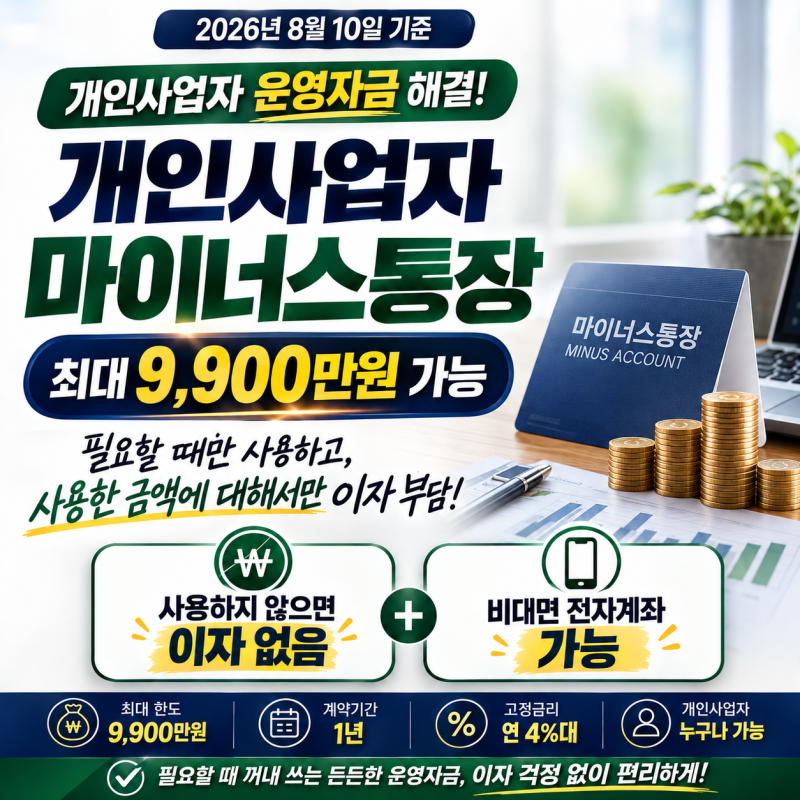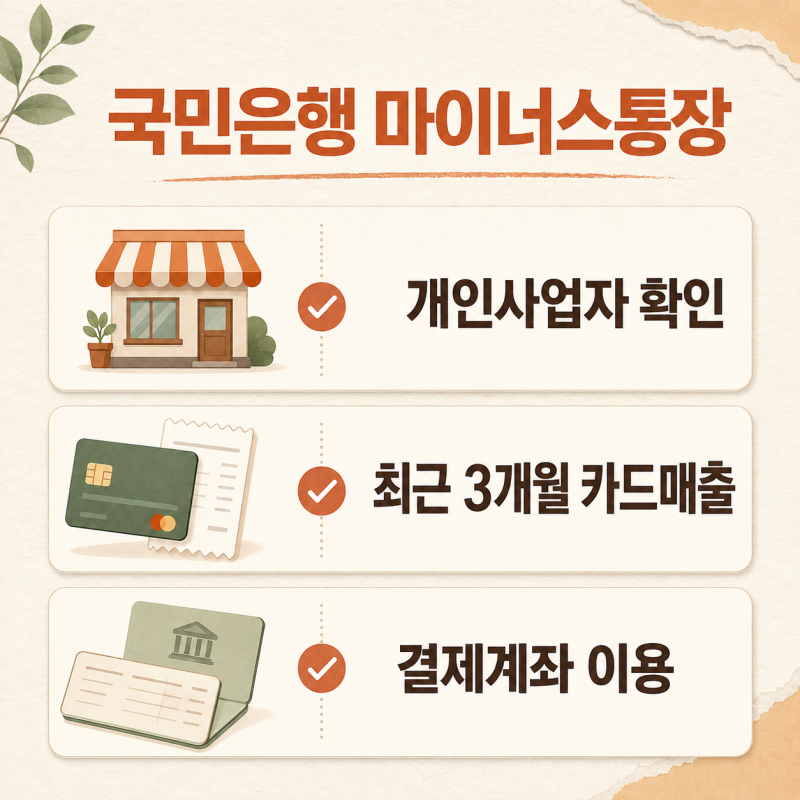
개인사업자 마이너스통장은 자금 흐름이 불규칙한 사업 환경에서 비상 자금을 효율적으로 확보하는 유용한 수단으로 주목받고 있습니다. 사용한 금액과 기간에 대해서만 이자가 부과되어 자금 관리에 유연성을 제공하며, 사업 운영에 필요한 단기 운전자금이나 유동성 확보에 적합합니다. 일반적으로 사업자등록 후 최소 6개월에서 1년 이상의 사업 기간과 국세청을 통한 소득 증빙이 요구됩니다. 대표자의 신용점수와 기존 대출 여부 또한 심사에 중요한 영향을 미칩니다.
블로그 후기들을 살펴보면, 마이너스통장 한도는 연 매출액과 종합소득금액을 바탕으로 책정되며, 신고된 소득이 명확할수록 높은 한도를 기대할 수 있다는 공통된 의견이 있습니다. 일부에서는 일반 신용대출보다 금리가 다소 높게 설정될 수 있으므로, 주거래 은행 지정, 노란우산공제 가입, 공과금 자동이체, 사업자 카드 사용 실적 등을 통해 우대 금리를 확보하는 전략을 강조합니다. 반면, 비대면 개설 시 초기 한도 제한이 있을 수 있어 큰 금액 이체가 필요할 경우 영업점 방문 상담을 권장하는 의견도 있습니다.
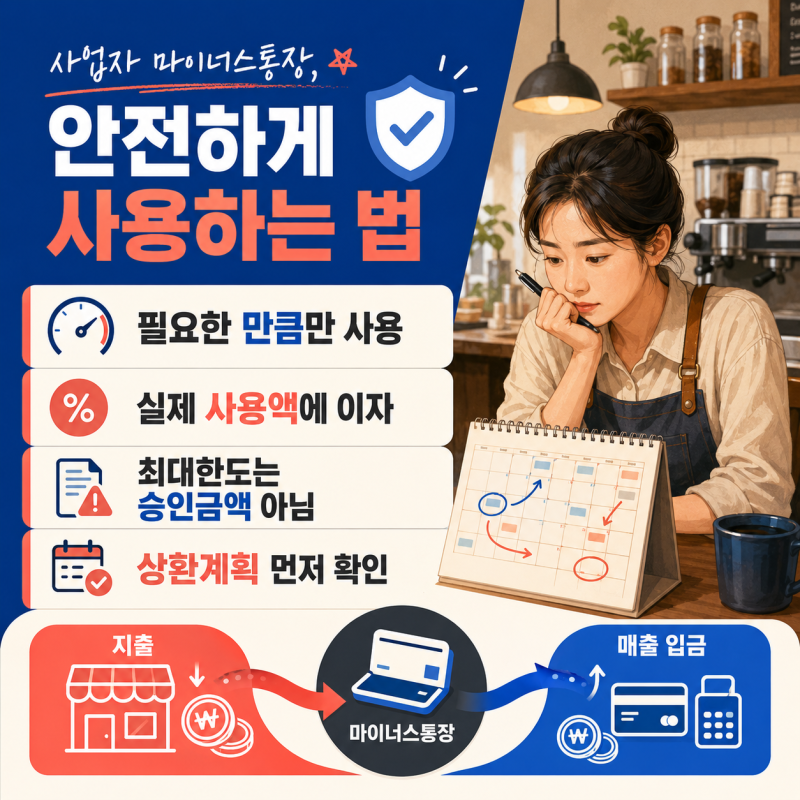
마이너스통장은 여유 자금 발생 시 언제든 상환할 수 있으며 중도상환수수료가 없어 자유로운 자금 운용이 가능합니다. 그러나 한도가 항상 열려 있어 과도한 지출로 이어질 위험이 있으므로 철저한 지출 계획 수립이 중요합니다. 신청 전 필요한 서류를 미리 확인하고, 은행별로 요구하는 추가 자료나 자격 조건을 꼼꼼히 비교하여 자신에게 가장 유리한 조건을 선택하는 것이 현명합니다.