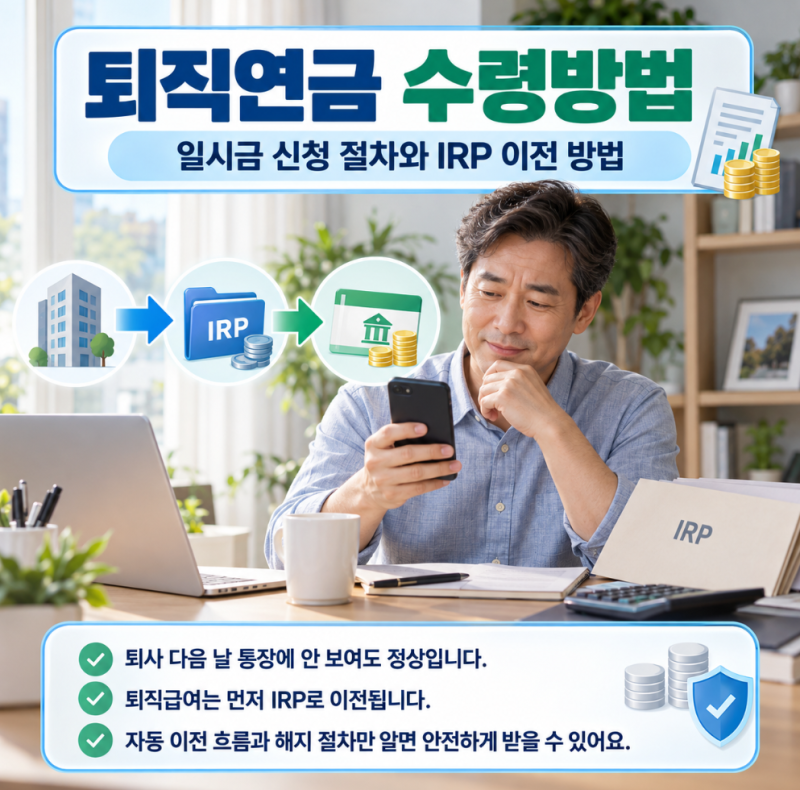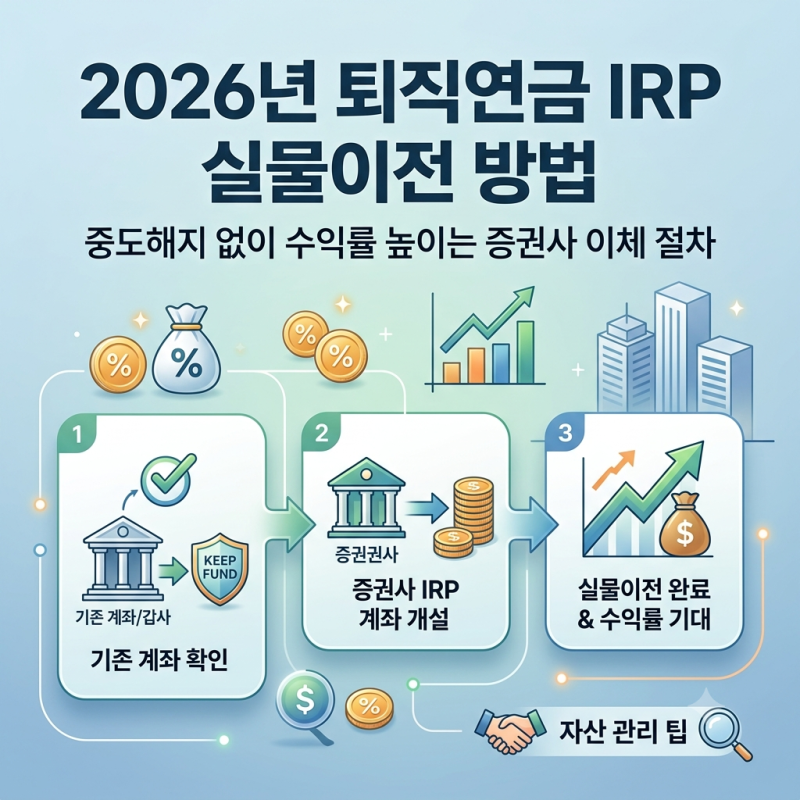
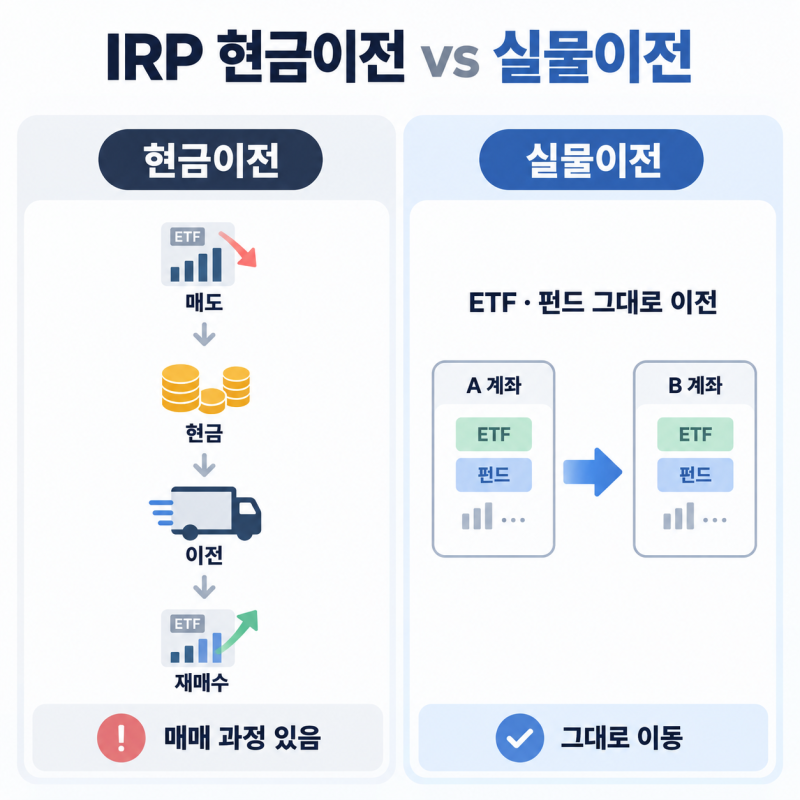
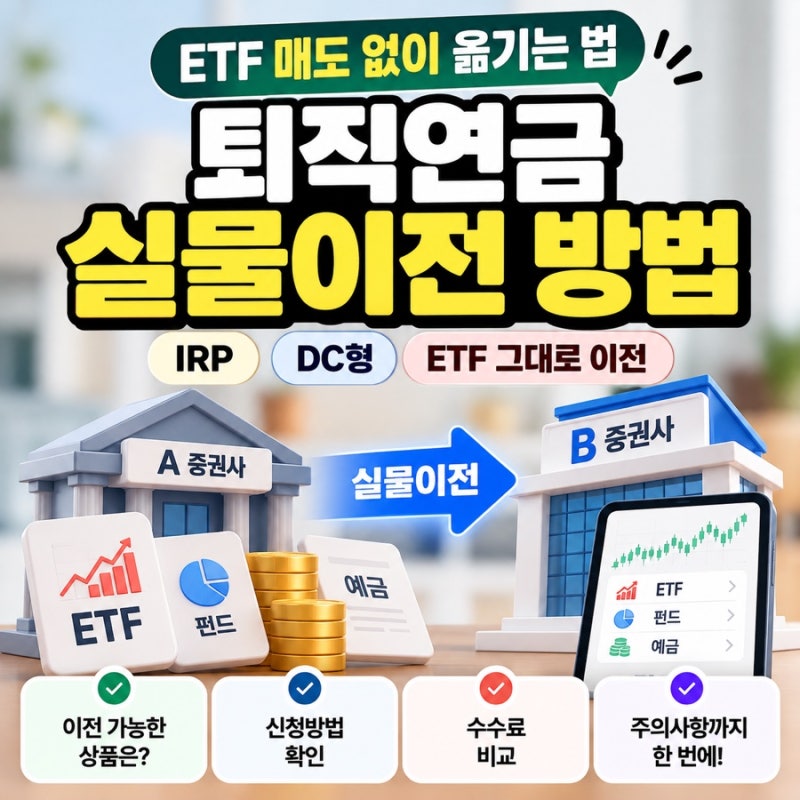
IRP 계좌 이전은 기존 금융회사의 개인형 퇴직연금 계좌를 다른 금융회사로 옮기는 것을 의미합니다. 과거에는 보유한 ETF나 펀드를 매도하여 현금으로 옮기는 방식이 일반적이었으나, 2024년 10월 31일부터 시행된 퇴직연금 실물이전 제도를 통해 특정 조건 하에 ETF를 매도하지 않고 그대로 이전할 수 있게 되었습니다. 이는 수수료 절감 및 투자 상품 선택의 폭을 넓히려는 직장인들에게 중요한 변화로 주목받고 있습니다.
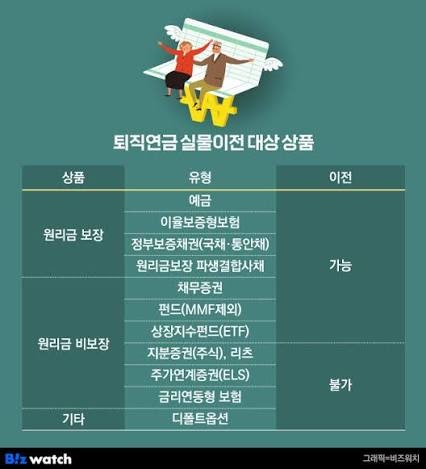
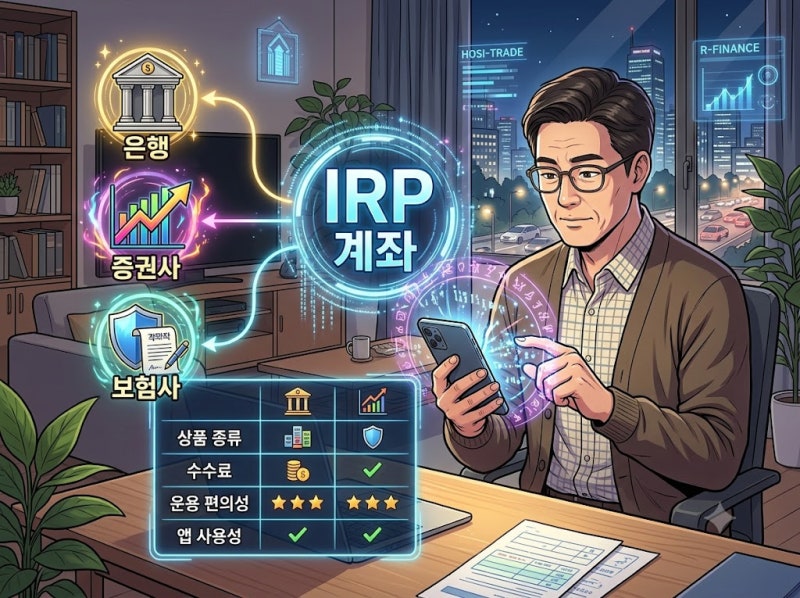
블로거들은 IRP 계좌 이전을 고려하는 주된 이유로 금융사별 수수료 차이와 투자 상품의 다양성을 꼽습니다. 특히 모바일 비대면 IRP의 경우 운용 및 자산관리 수수료가 저렴하거나 무료인 경우가 많아, 기존 은행 IRP에서 증권사 IRP로의 이전이 활발하게 이루어지고 있습니다. 실물이전 시에는 이전받을 금융회사에서도 동일한 ETF를 취급해야 하며, 모든 상품이 실물이전 대상에 포함되는 것은 아니므로 사전 확인이 필수적이라고 강조합니다.
IRP 계좌 이전을 계획하고 있다면, 보유한 ETF나 펀드가 실물이전 대상인지, 그리고 이전받을 금융사에서 해당 상품을 취급하는지 미리 확인하는 것이 중요합니다. 또한, 계좌 적립금 전체를 이전하는 것이 원칙이므로, 원하는 종목만 부분적으로 이전하는 것은 불가능하다는 점을 인지해야 합니다. 금융감독원 자료에 따르면 2026년 6월까지 약 25만 건, 15조 9천억 원이 실물이전으로 옮겨졌으며, 특히 은행에서 증권사로의 이전이 가장 큰 비중을 차지하고 있습니다.