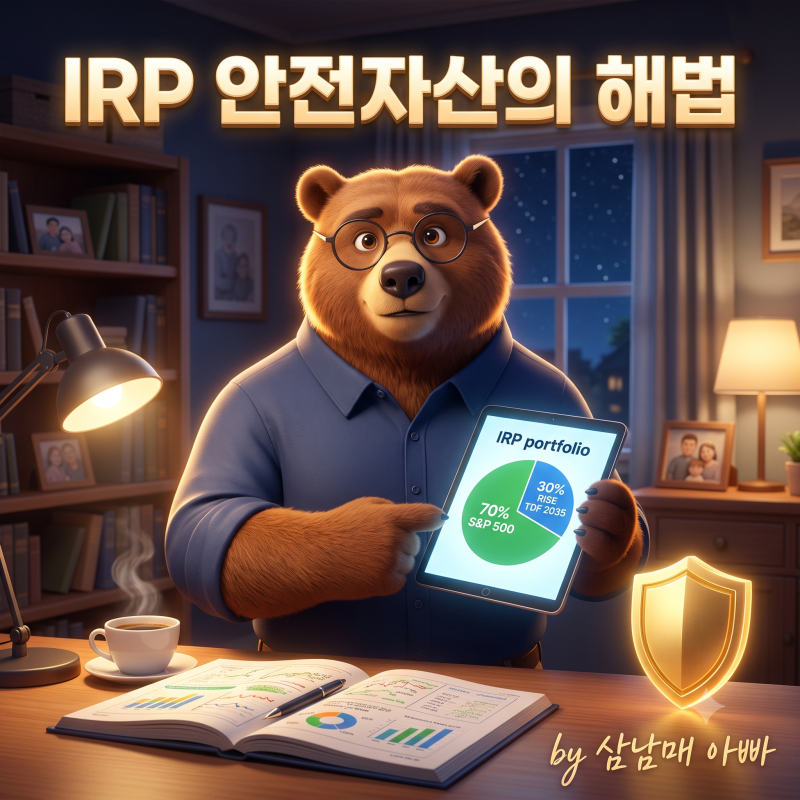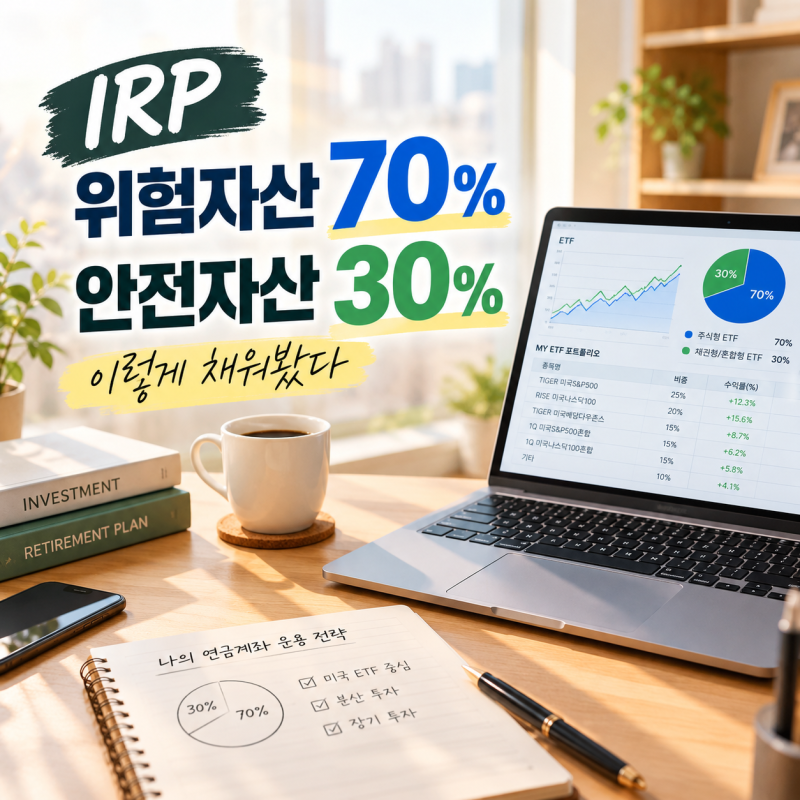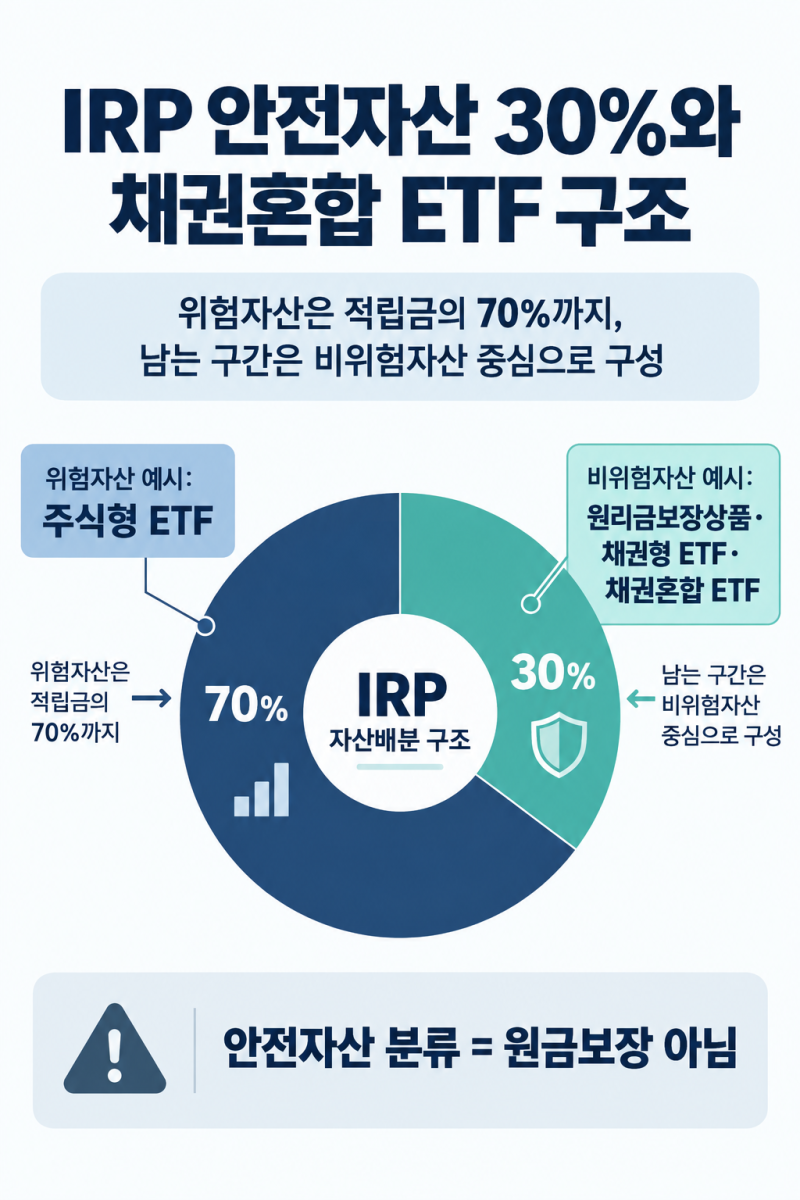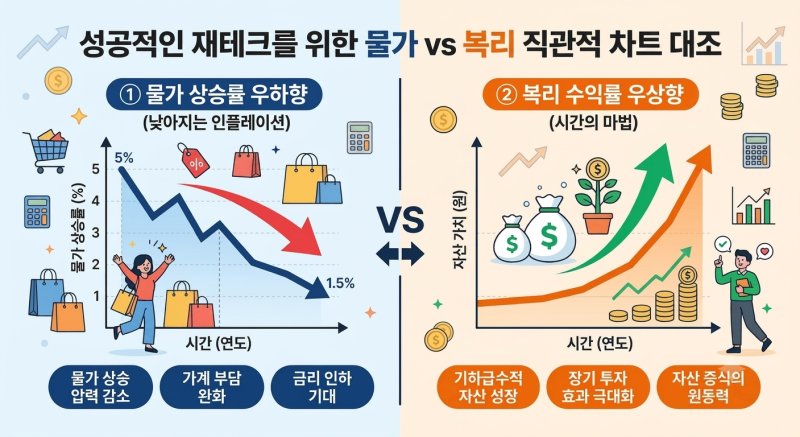
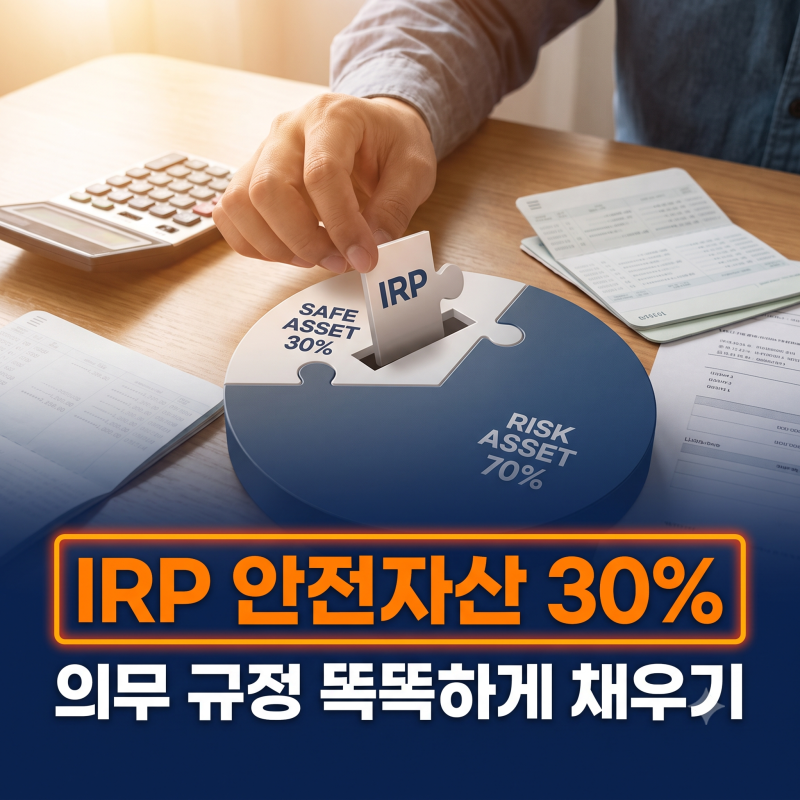
IRP 계좌는 노후 자금 보호를 위해 위험자산 투자 한도를 70%로 제한하며, 나머지 30%는 안전자산으로 의무적으로 채워야 합니다. 많은 투자자가 이 30%를 예금으로 방치하지만, 인플레이션을 고려할 때 이는 실질적인 자산 감소로 이어질 수 있습니다. 따라서 안전자산 비중을 효과적으로 운용하는 전략이 중요하게 부각되고 있습니다.
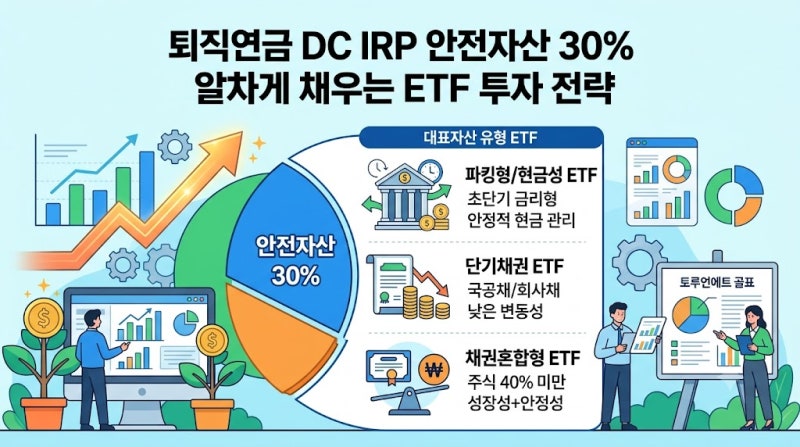
블로거들은 IRP 계좌의 안전자산 30%를 예금 대신 채권혼합형 ETF나 적격 TDF(Target Date Fund)로 채울 것을 제안합니다. 이를 통해 단순 예금보다 높은 수익률을 추구하면서도 변동성을 관리할 수 있다는 의견이 많습니다. 다만 모든 채권혼합형 ETF가 안전자산으로 인정되는 것은 아니므로, 매수 전 해당 금융회사의 안전자산 분류를 반드시 확인해야 한다고 강조합니다.
연금 계좌에서는 개별 주식이나 미국 직상장 ETF, 레버리지/인버스 상품 매수가 제한되므로, 국내 상장 해외 ETF를 활용하는 것이 일반적입니다. 안전자산 30%를 채울 때 KODEX 머니마켓액티브, KODEX CD금리액티브(합성) 같은 상품이나 KODEX TDF2040 액티브 적격 등을 고려하여 포트폴리오의 안정성과 수익성을 동시에 확보하는 것이 현명한 투자 전략입니다.