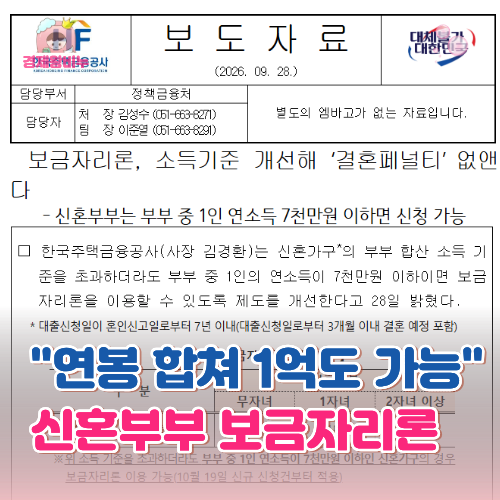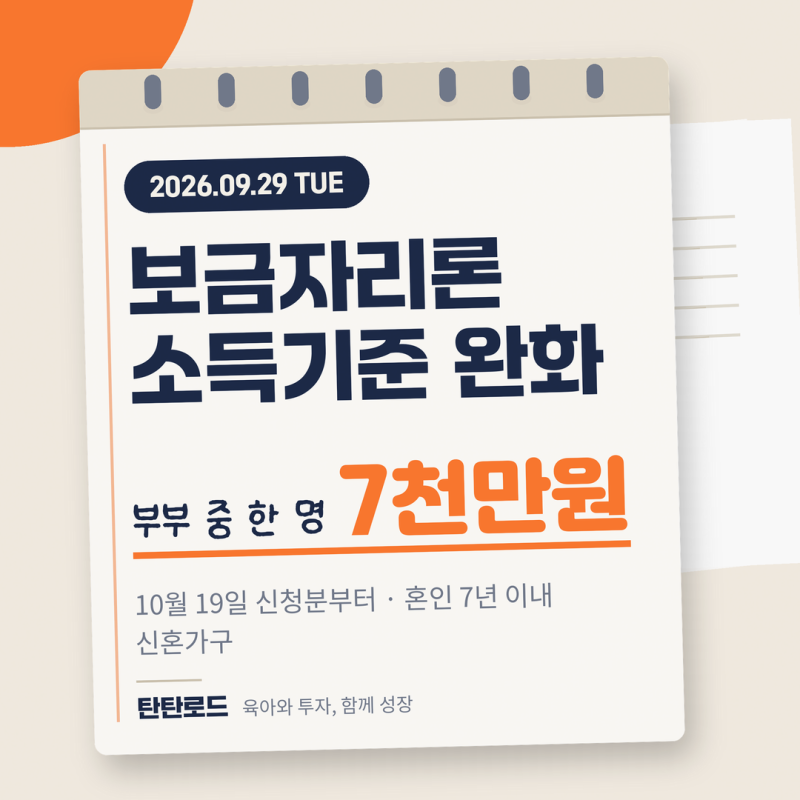
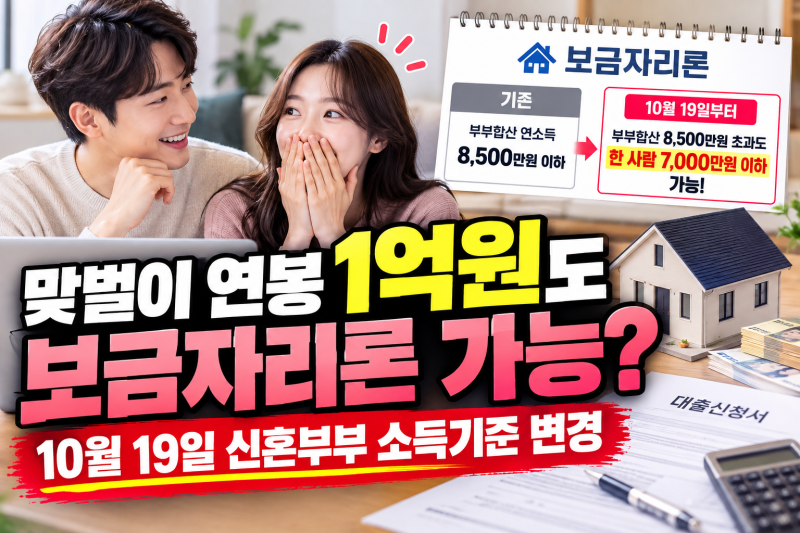
보금자리론은 대출 실행일부터 만기까지 금리가 고정되는 장기 주택담보대출로, 생애최초 주택구입자나 신혼부부에게 특히 주목받는 정책 모기지 상품입니다. 2026년 10월 19일부터 신혼부부 보금자리론의 소득기준이 완화되어, 기존 부부합산 소득기준을 초과하더라도 부부 중 한 명의 연소득이 7천만원 이하라면 신청할 수 있는 길이 열렸습니다. 이는 맞벌이 부부의 '결혼 페널티'를 해소하고 더 많은 신혼가구가 주택 구매 기회를 얻도록 돕기 위한 조치입니다.
블로거들은 이번 소득기준 완화가 보금자리론 신청 문턱을 낮추는 긍정적인 변화라고 평가합니다. 특히 부부합산 연봉이 1억원을 넘더라도 한 명의 소득이 7천만원 이하면 신청할 수 있게 된 점을 강조합니다. 그러나 동시에 대출한도 산정 시에는 차주 1인의 소득과 부채를 기준으로 심사하므로, 합산 소득이 높다고 해서 대출한도까지 크게 늘어나는 것은 아니라는 점을 주의해야 한다고 지적합니다. 즉, 신청 가능 여부와 실제 대출 한도는 별개로 고려해야 합니다.
따라서 보금자리론을 신청하려는 신혼부부는 소득기준 완화로 신청 자격이 생겼더라도, 실제 대출 한도는 차주가 되는 배우자의 소득과 부채, 주택가격, LTV·DTI 등 다양한 조건을 종합적으로 고려하여 결정된다는 점을 명심해야 합니다. 2026년 8월 기준, 기본 소득요건은 부부합산 7천만원 이하이지만 신혼가구는 8,500만원, 미성년 자녀 1명 가구는 9천만원, 다자녀가구는 1억원까지 소득기준이 확대되므로 본인에게 해당하는 기준을 정확히 확인하는 것이 중요합니다.