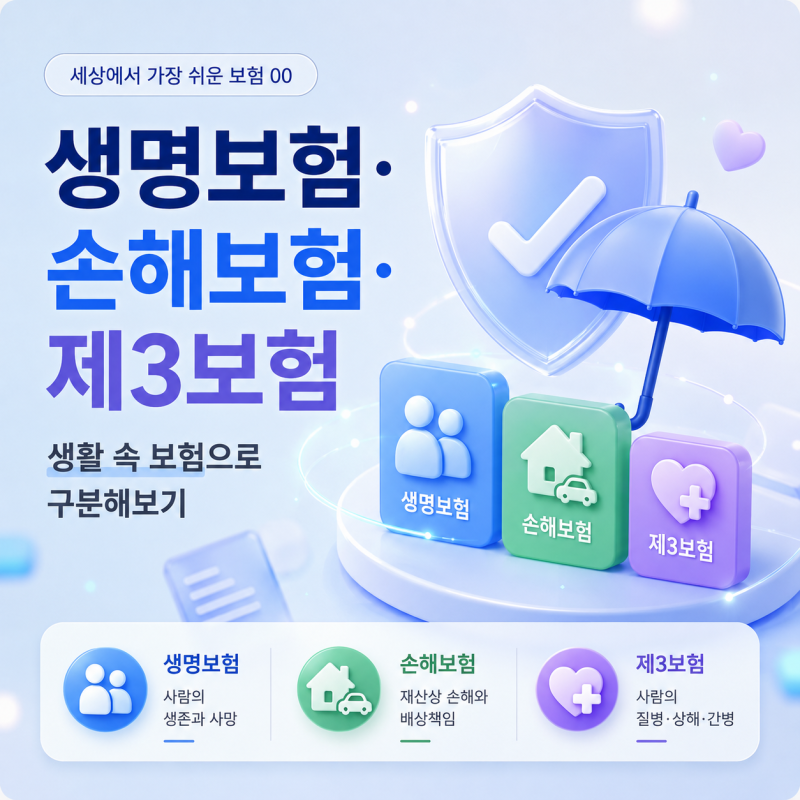

생명보험은 사망과 생존에 관련된 위험을 보장하는 금융 상품으로, 핵가족화와 노후 불안 증대 등으로 그 필요성이 더욱 커지고 있습니다. 이는 불확실한 미래에 대한 보장을 주된 기능으로 하며, 보험료는 예정사망률, 예정이율, 예정사업비율 등 예정기초율을 토대로 산출됩니다. 특히 생명보험은 효용의 인식 시점이 장래이며, 수혜 대상이 타인일 수 있다는 독특한 특성을 가집니다.
실제 블로그 후기들을 살펴보면, 생명보험은 크게 사망보험, 생존보험, 생사혼합보험으로 나뉘며, 각 유형별로 보장 내용과 목적이 명확히 구분됩니다. 사망보험은 정기보험과 종신보험으로 다시 분류되어 보장 기간에 따라 선택의 폭을 넓히고 있습니다. 다만, 만기환급형 보험은 순수보장형보다 저축보험료가 추가되어 보험료가 비싸다는 점을 참고해야 합니다.
생명보험 선택 시에는 자신의 재정 상황과 미래 계획에 맞춰 어떤 종류의 보장이 필요한지 신중하게 고려하는 것이 중요합니다. 특히, 보험료 카드 납부 비율이 손해보험에 비해 현저히 낮으므로, 납부 방식과 수수료 부담 주체 등 세부 조건을 미리 확인하는 것이 현명한 선택에 도움이 될 것입니다.