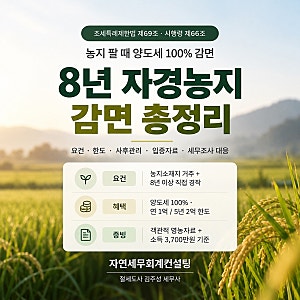
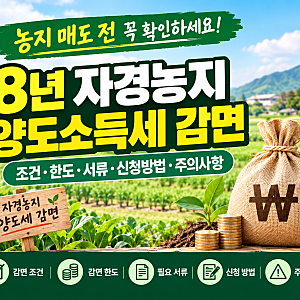
8년 자경 양도세 감면은 농지 소재지에 거주하며 8년 이상 직접 경작한 농지에 대해 양도소득세를 감면해 주는 제도입니다. 이때 '면제'가 아닌 '감면'이 정확한 표현이며, 연간 1억 원, 5년간 2억 원의 종합 한도가 적용됩니다. 단순히 농지를 소유한 기간이 아닌, 실제 자경 여부와 거주 요건 충족이 핵심입니다.
블로거들은 8년 자경 양도세 감면의 핵심 조건으로 재촌(거주) 요건과 자경(경작) 요건을 강조합니다. 재촌은 농지 소재지, 연접 지역 또는 농지로부터 직선거리 30km 이내 거주를 의미하며, 주민등록상 주소뿐 아니라 실제 생활 여부가 중요합니다. 또한, 총급여액과 사업소득 합계가 연 3,700만 원 이상인 과세기간은 자경 기간에서 제외될 수 있어 직장인의 경우 주의가 필요합니다.
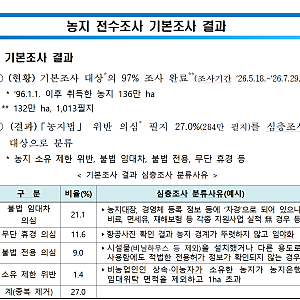
특히 최근 정부의 농지 전수조사가 시작되어 실제 경작 여부와 농지법상 적법한 이용이 더욱 중요해졌습니다. 상속 농지는 피상속인의 자경 기간을 통산할 수 있으나, 증여 농지는 증여받은 본인의 자경 기간만 인정됩니다. 감면 신청 시에는 농업경영체 등록 자료, 농자재 구입 내역, 농산물 판매 내역 등 객관적인 증빙 자료를 철저히 준비해야 합니다.