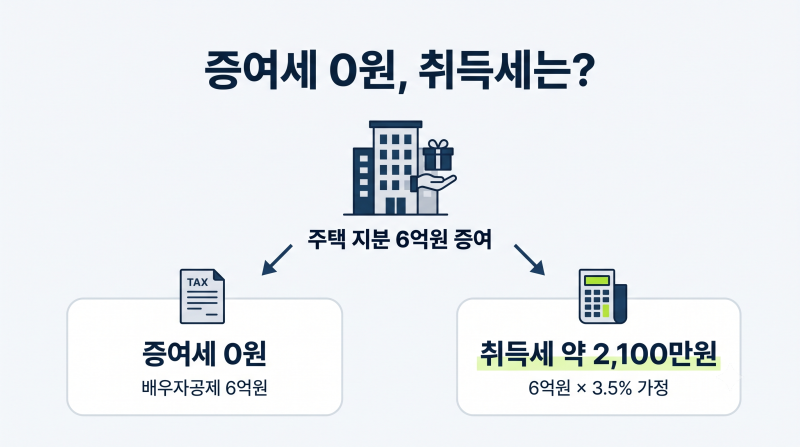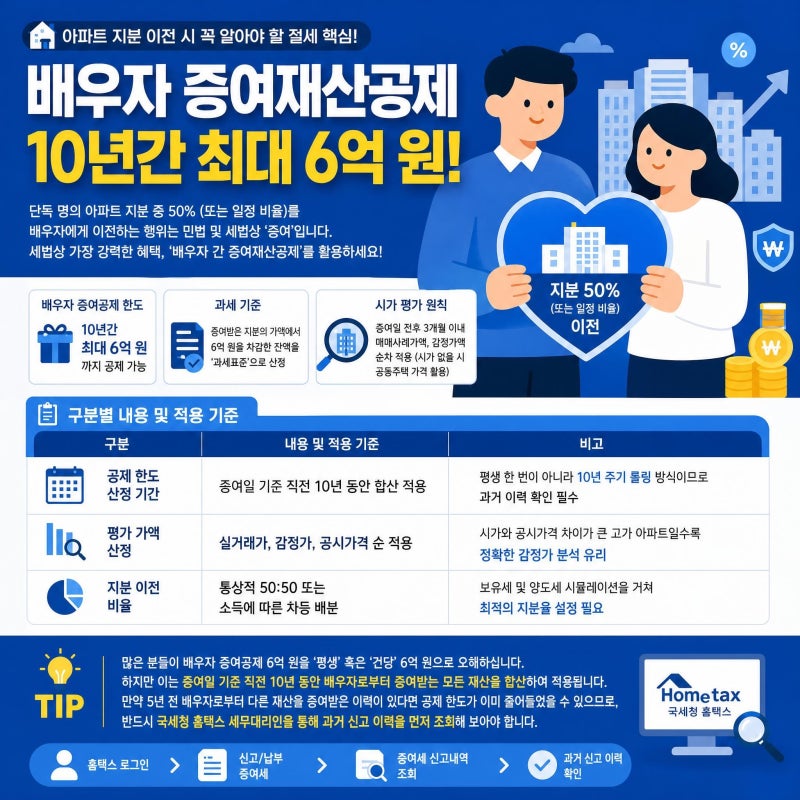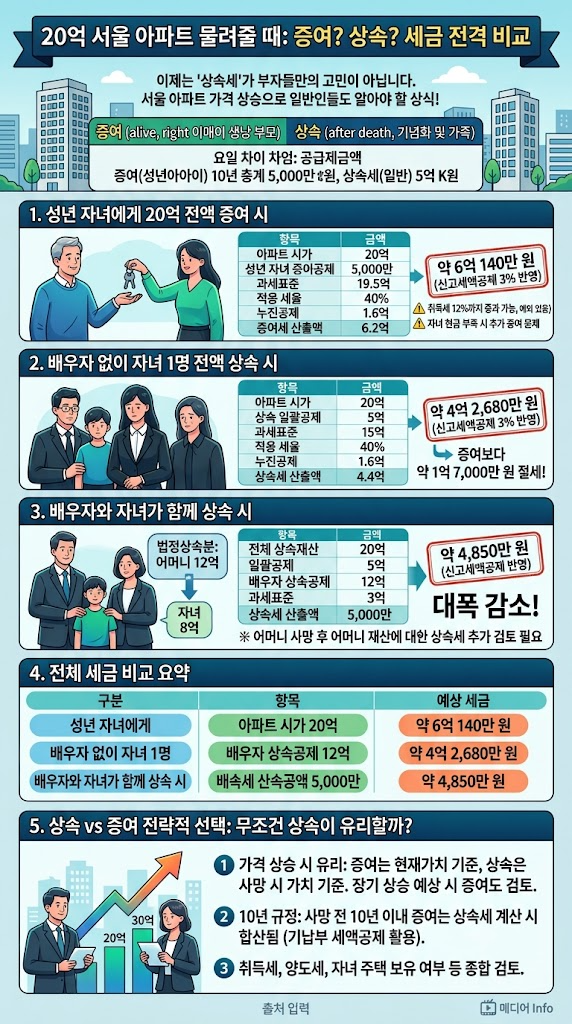
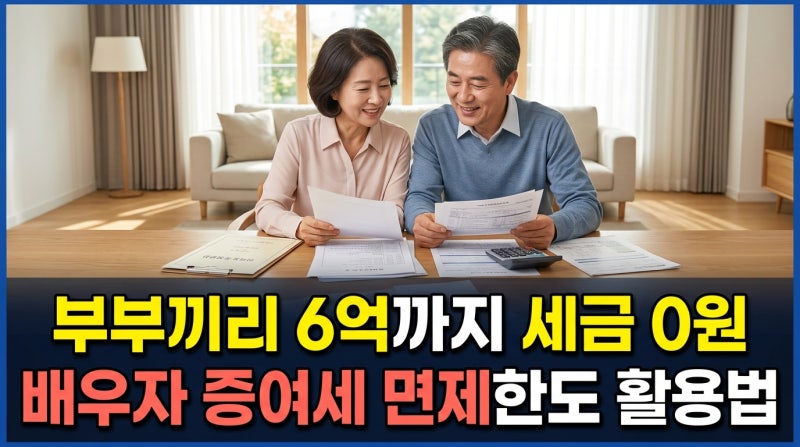
6억 원 상당의 아파트를 증여할 경우 발생하는 세금은 증여 대상과 방식에 따라 크게 달라집니다. 특히 배우자 간 증여는 10년간 합산 6억 원까지 증여세가 비과세되지만, 자녀에게 증여할 때는 성년 자녀 기준 5천만 원의 증여재산공제만 적용되어 세금 부담이 상당합니다. 증여세는 재산 가액에 따라 누진세율이 적용되므로, 증여 가액이 높을수록 세금 부담은 더욱 커지는 구조입니다.
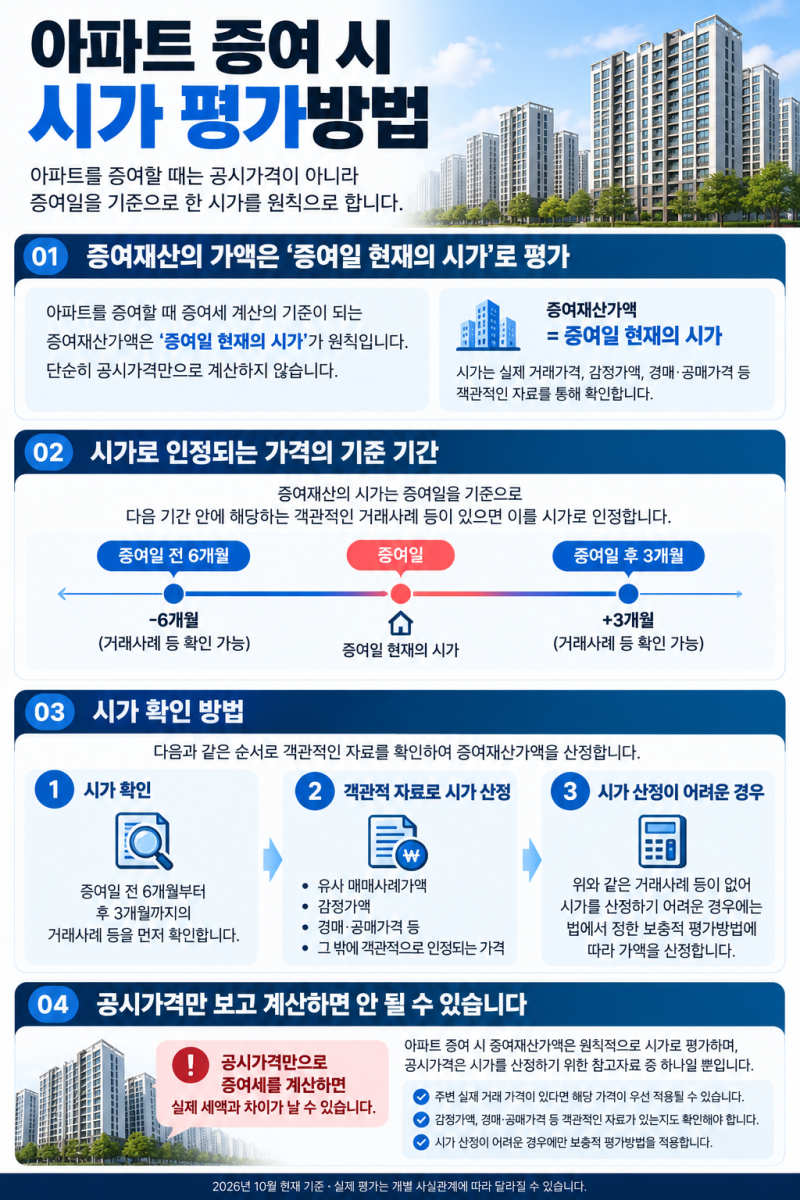
배우자 간 증여 시 증여세가 발생하지 않더라도 취득세는 반드시 납부해야 하며, 이는 부동산 시가인정액을 기준으로 산정됩니다. 또한, 증여 후 단기간 내 양도할 경우 양도소득세 이월과세 규정이 적용될 수 있어 주의가 필요합니다. 반면, 자녀에게 증여할 때는 증여세 외에도 취득세와 부대비용이 발생하며, 증여세를 낼 현금이 없을 경우 부모가 대신 납부하면 추가 증여로 과세될 수 있습니다.
증여를 통한 절세 전략을 고려할 때는 단순히 증여세만 볼 것이 아니라, 취득세, 양도소득세 이월과세 등 다양한 세금 요소를 종합적으로 고려해야 합니다. 특히 상속개시 전 10년 이내에 상속인에게 증여된 재산은 상속세 과세가액에 합산될 수 있으므로, 상속세 절감을 위한 사전 증여는 시기와 방법을 신중하게 계획하는 것이 중요합니다.