최근 생활비 부담과 가계부채 증가로 인해 대부업대출에 대한 관심이 높아지고 있습니다. 2026년 2분기 가계동향조사에 따르면 가구당 근로소득 증가율은 0.8%인 반면 소비지출은 3.4% 증가했으며, 8월 생활물가는 전년 동월 대비 3.2% 상승했습니다. 이러한 경제 상황 속에서 은행 및 저축은행 대출이 어려운 경우 대부업대출을 고려하는 사람들이 늘고 있으며, 2025년 말 기준 등록 대부업체 이용자는 약 73만 1천 명, 대출잔액은 약 13조 1천억 원으로 증가 추세를 보입니다.
대부업대출 이용 시 신용정보에 미치는 영향에 대한 블로거들의 의견은 다양합니다. 일부 블로거는 대부업 대출을 받는다고 해서 모든 사람의 신용정보가 일률적으로 떨어지는 것은 아니라고 설명하며, 실제 영향은 대출 정보 등록 및 활용 방식과 개인의 기존 신용 상태에 따라 달라진다고 강조합니다. 반면, 다른 블로거들은 대출잔액 증가나 연체 발생 시 신용평가에 불리하게 작용할 수 있다고 경고하며, 특히 금융위원회에 등록된 대부업자의 신용정보 등록 의무를 주지해야 한다고 조언합니다.
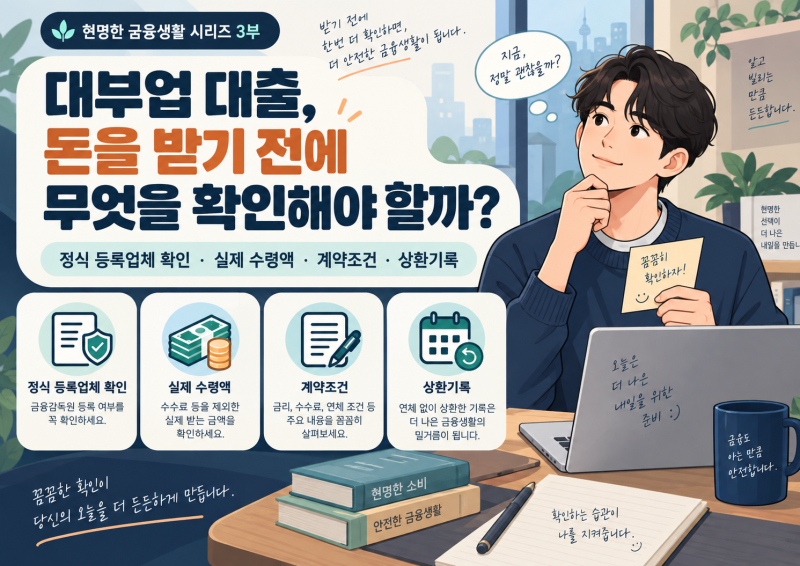
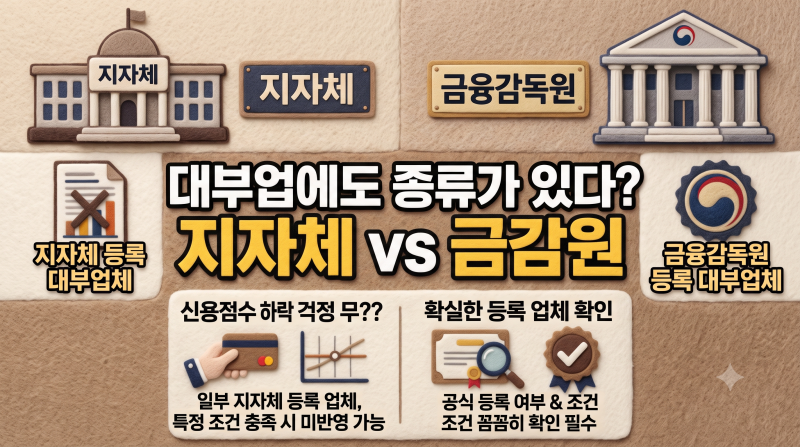
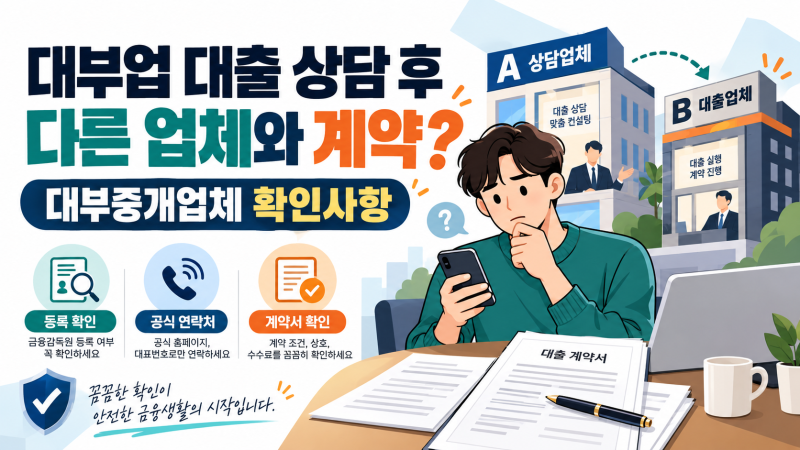
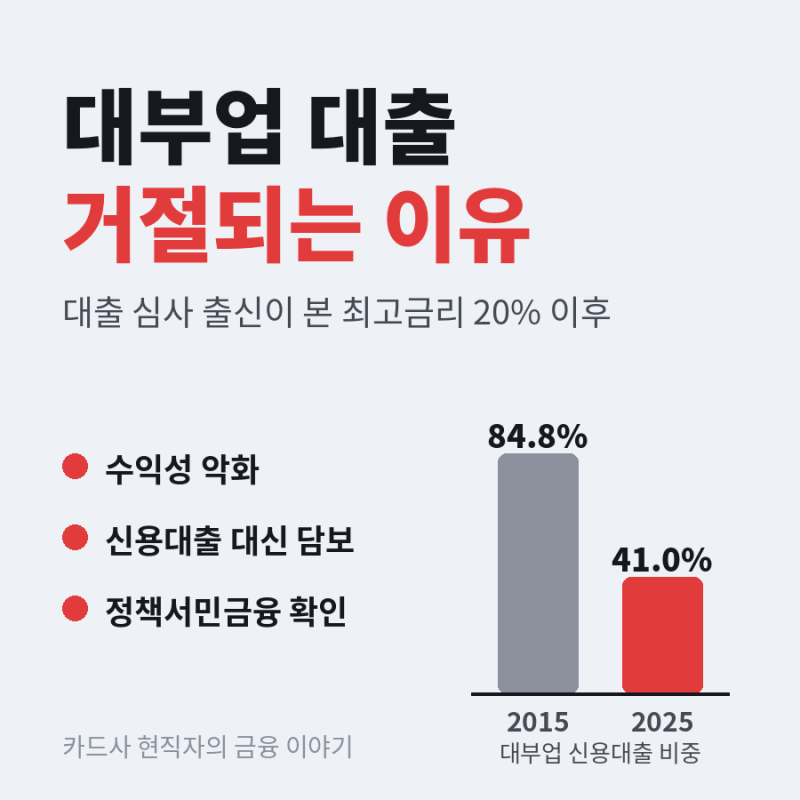
대부업대출을 고려한다면 반드시 정식 등록 여부를 확인하고, 본인 명의의 대출 내역을 크레딧포유에서 조회하여 관리하는 것이 중요합니다. 또한, 신용점수가 낮거나 소득 증빙이 어려운 경우에도 대부업체마다 심사 기준이 다르므로, 무조건 거절되는 것은 아니지만 기존 대출 상환을 위한 추가 대출은 신중하게 접근해야 합니다. 정부지원 대출 등 2금융권 상품을 먼저 확인하는 것이 현명한 선택이 될 수 있습니다.