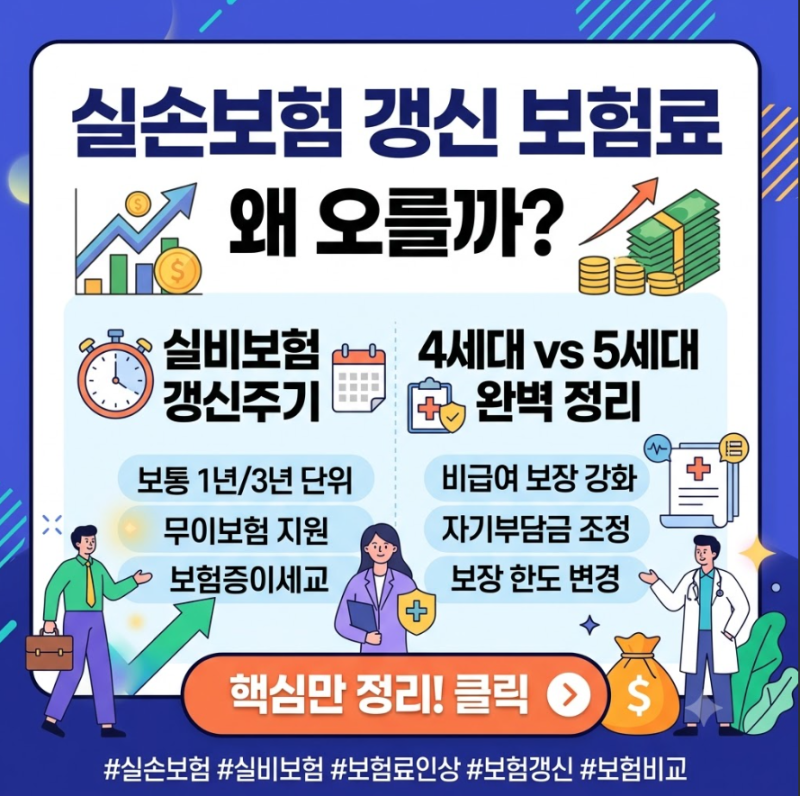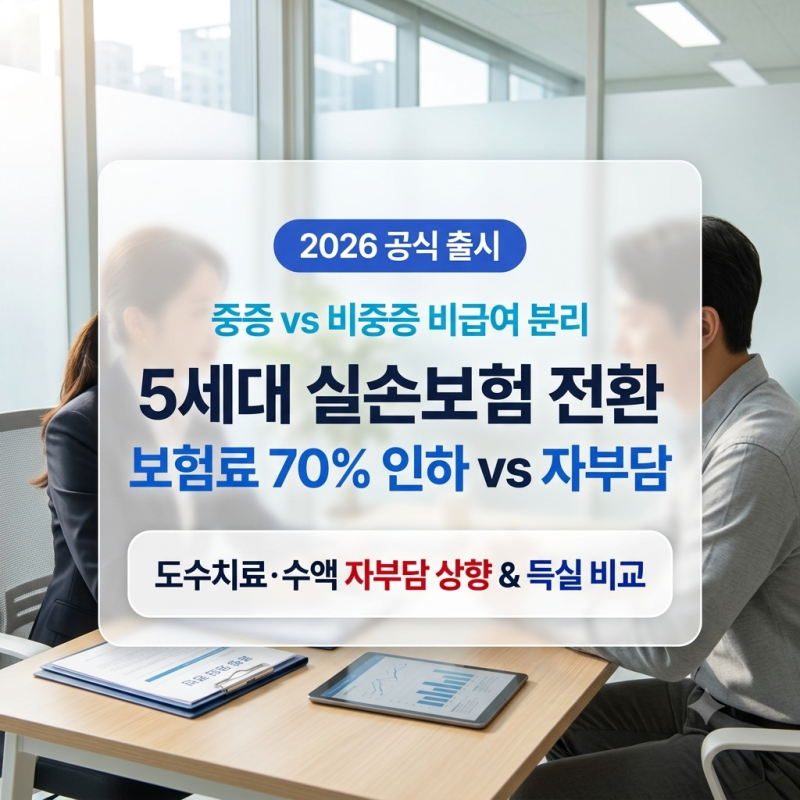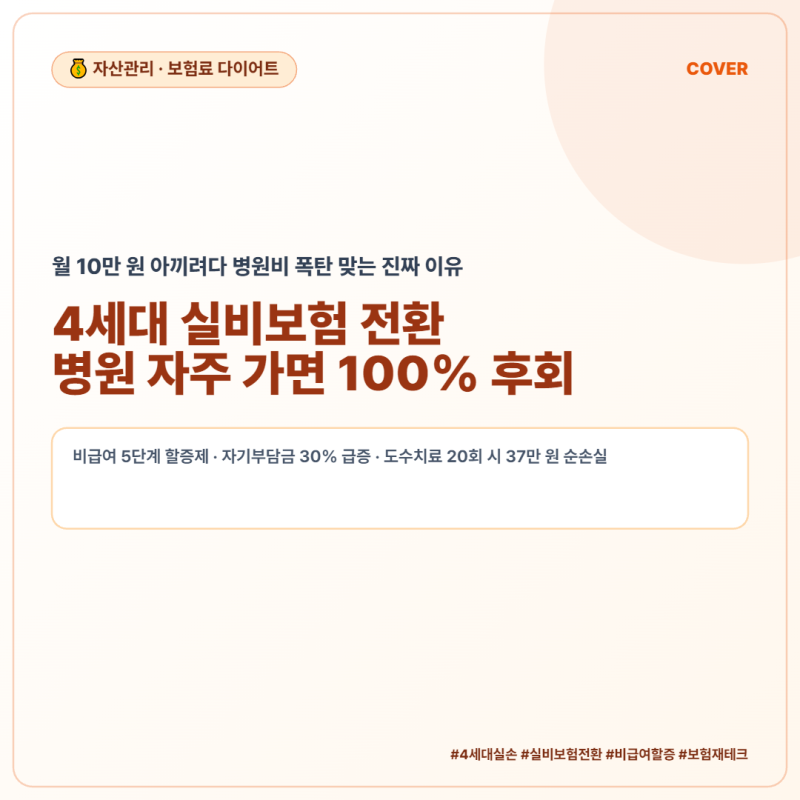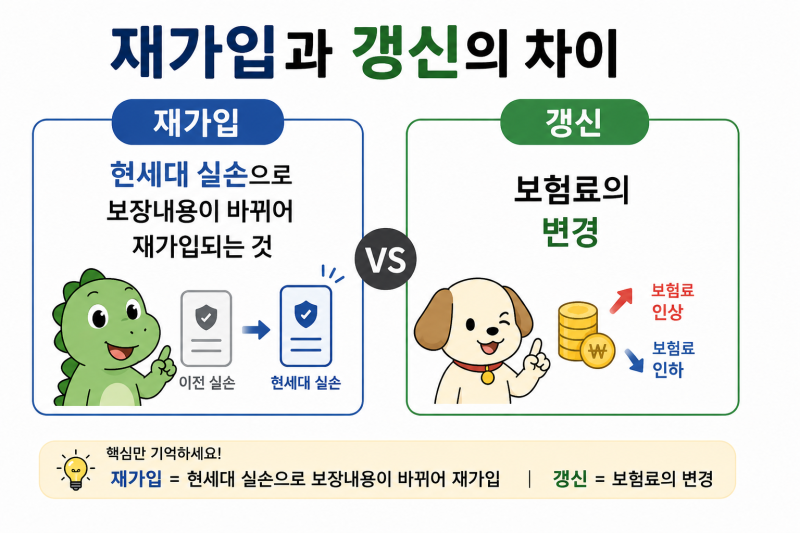
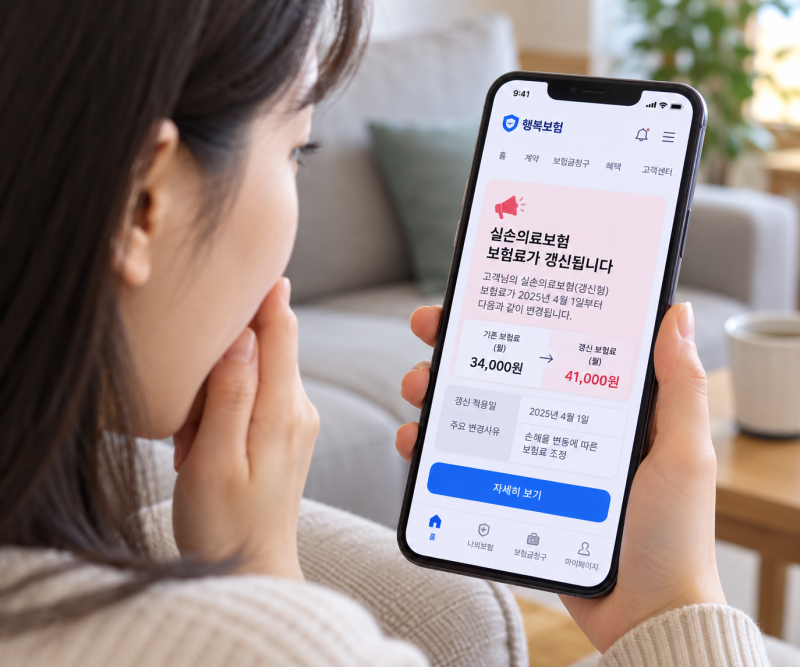
최근 5세대 실손보험 출범과 함께 1·2세대 가입자를 대상으로 한 3년 반값 할인 정책이 화두로 떠올랐습니다. 2026년 실손의료보험 평균 인상률이 약 7.8% 수준으로 발표되었으나, 가입자가 체감하는 인상 폭은 연령, 손해율, 세대에 따라 천차만별입니다. 특히 4세대 실손보험은 직전 1년간 비급여 보험금 수령액에 따라 다음 해 비급여 보험료가 최대 300%까지 할증되는 할증제가 도입되었습니다.
기존 1·2세대 실손보험은 병원을 전혀 가지 않는 사람도 대다수의 손해율을 함께 부담하는 구조로 나이가 들수록 보험료가 가파르게 상승했습니다. 반면 4세대 실손보험은 낸 만큼 돌려받는 구조로 초기 보험료가 이전 세대 대비 50~70%가량 저렴합니다. 하지만 비급여 치료를 연간 300만 원 이상 이용하면 비급여 특약 보험료가 4배로 뛰고, 병원비도 30%씩 본인이 내야 하므로 실질적인 혜택이 급격히 줄어듭니다.
단순히 월 보험료가 줄어든다는 이유만으로 5세대로 전환했다가 나중에 큰 병원비 보장을 못 받아 후회하는 사례도 적지 않습니다. 현재 본인의 의료 이용 성향을 냉정하게 분석하고 5세대 전환의 장단점을 따져보는 지혜가 필요합니다. 특히 1·2세대 실손보험 가입자는 재가입 규정이 없어 보장 내용이 80세 또는 100세 만기 시점까지 유지되므로 전환 전 신중한 비교가 요구됩니다.