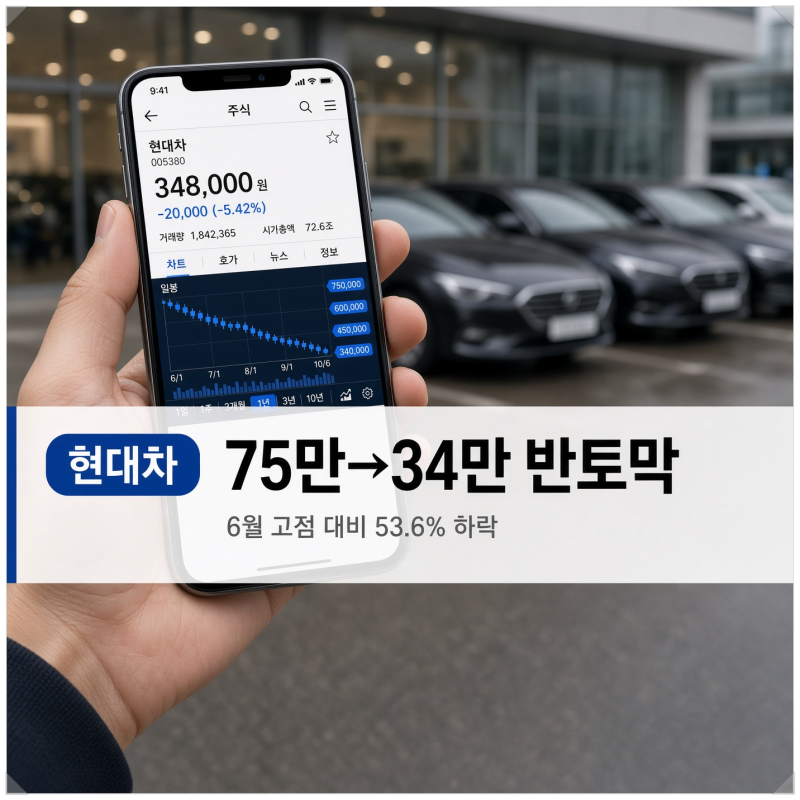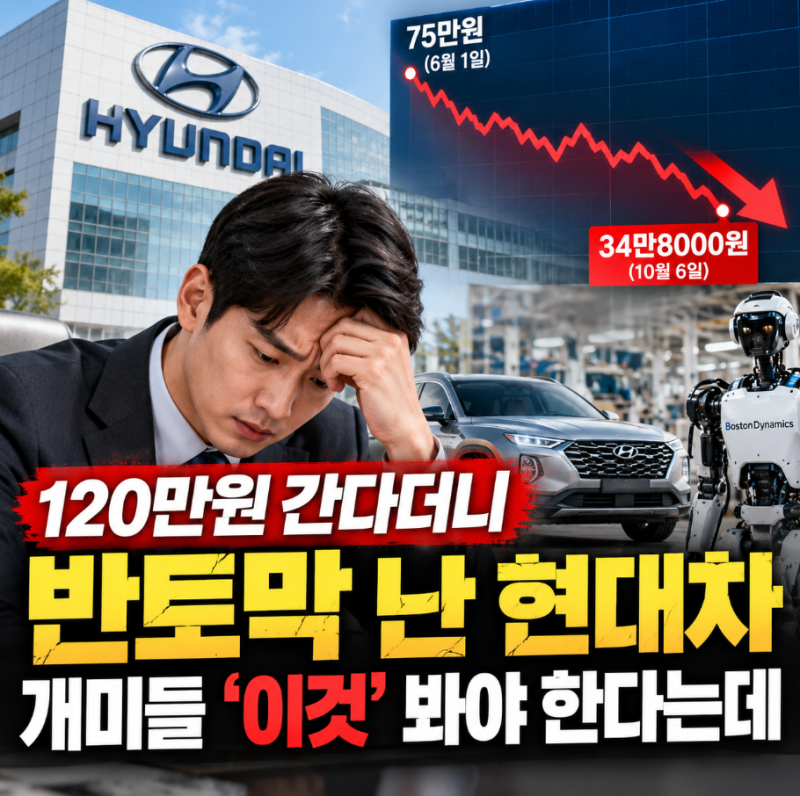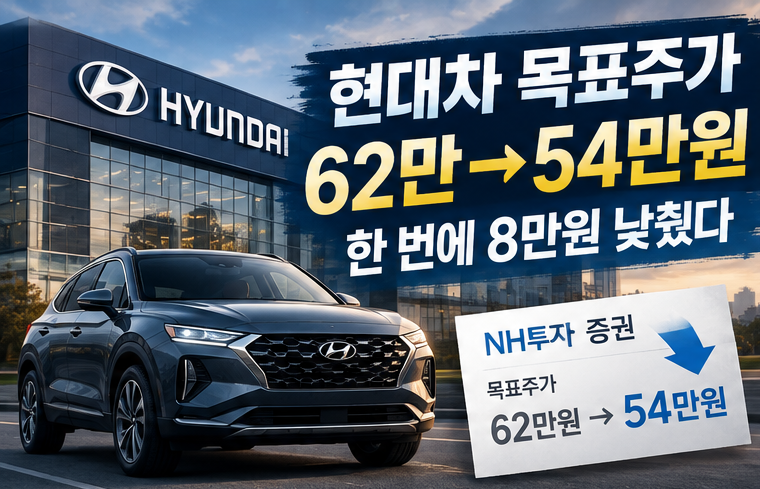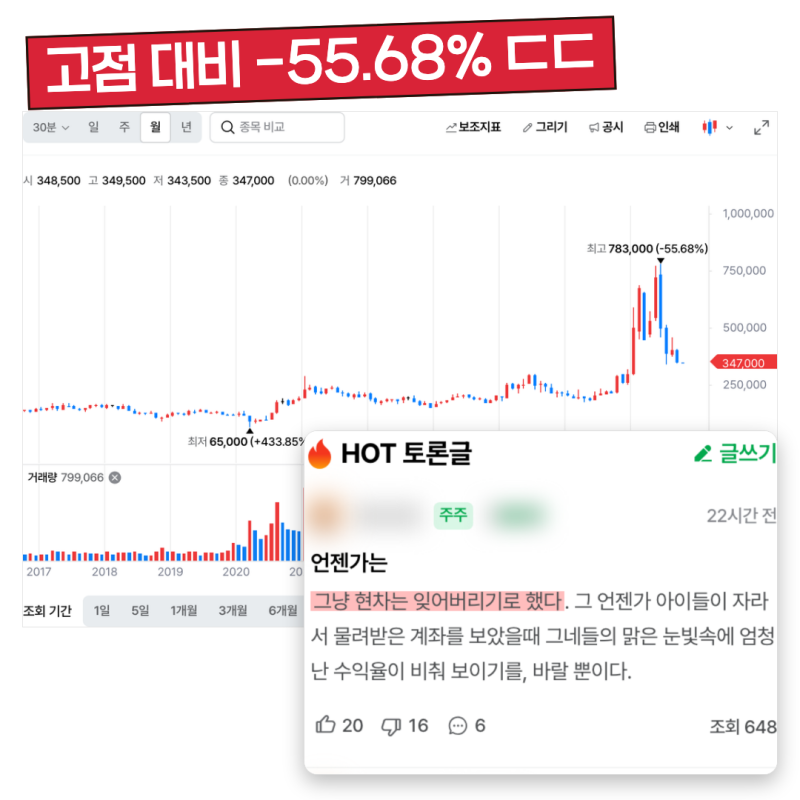
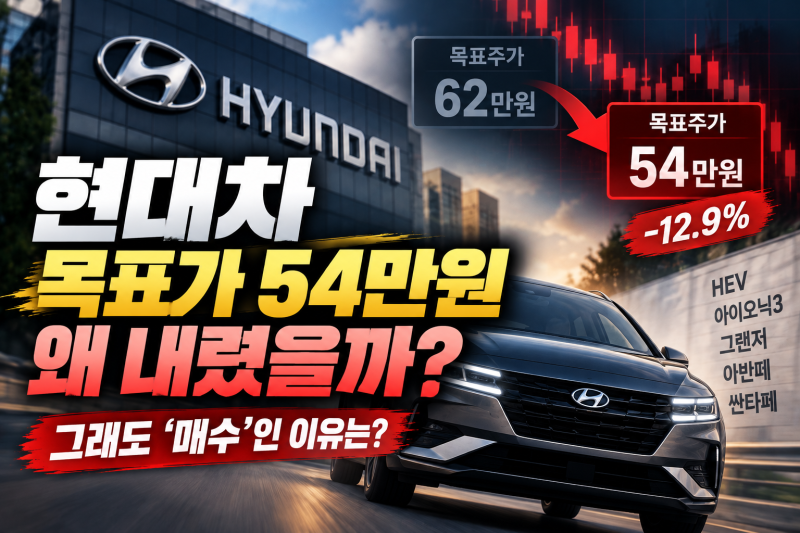
최근 국내 증시에서 현대차 주가가 고점 대비 절반 수준으로 급락하며 투자자들의 불안감이 커지고 있습니다. 증권가에서는 원화 강세, 생산 및 마케팅 비용 증가, 글로벌 판매 경쟁 심화 등을 이유로 현대차 목표주가를 40만~70만 원대로 하향 조정하는 분위기입니다. 하지만 이러한 주가 급락 속에서도 회사는 2030년 판매 목표와 영업이익률을 상향 조정하며 본업 경쟁력과 미래 모빌리티에 강한 자신감을 보이고 있습니다.
일부 증권사는 2026년 9월 들어 목표주가를 하향 조정했지만, 가장 낮은 씨티의 목표가(45만 5,000원)조차 현재 35만 원대 주가 대비 30%가량 높은 수준으로, 완전한 비관보다는 과도했던 기대를 조정하는 단계로 분석됩니다. 2026년 2분기 매출은 증가했으나 영업이익은 20.8% 감소하는 등 수익성 부담이 나타났지만, 하이브리드 판매는 역대 최고 수준을 기록하며 판매 믹스와 비용, 환율의 복합적 영향을 보여주었습니다.
현대차는 단기 주가 부진에도 불구하고 2030년까지 공격적인 생산능력 확대와 유연한 파워트레인 다각화를 추진하고 있습니다. 특히 2026년 CEO 인베스터 데이에서 로봇과 자율주행을 포함한 구체적인 중장기 로드맵을 공개했으며, 2027년에는 생산 정상화와 신차 출시를 바탕으로 본격적인 실적 회복 국면에 진입할 것으로 기대됩니다. 현재 주가 기준 PER은 11.7배, PBR은 0.77배 수준으로 역사적 저평가 영역에 재진입했다는 평가도 나오고 있습니다.