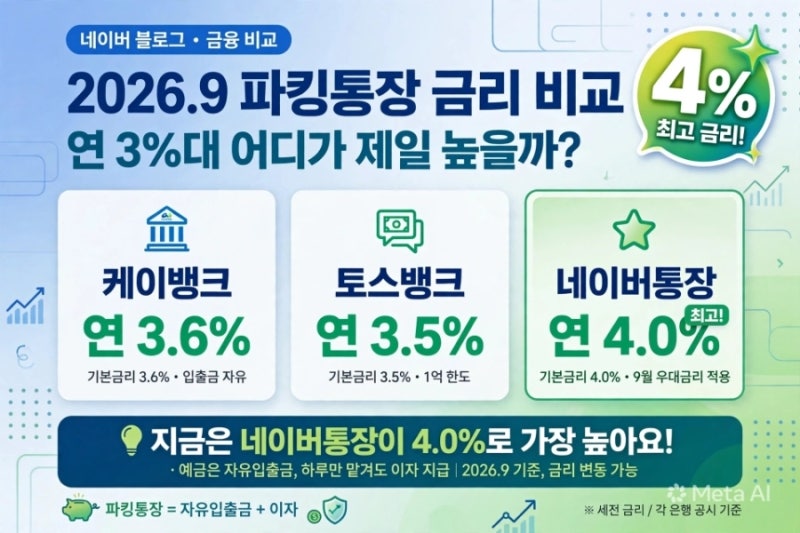
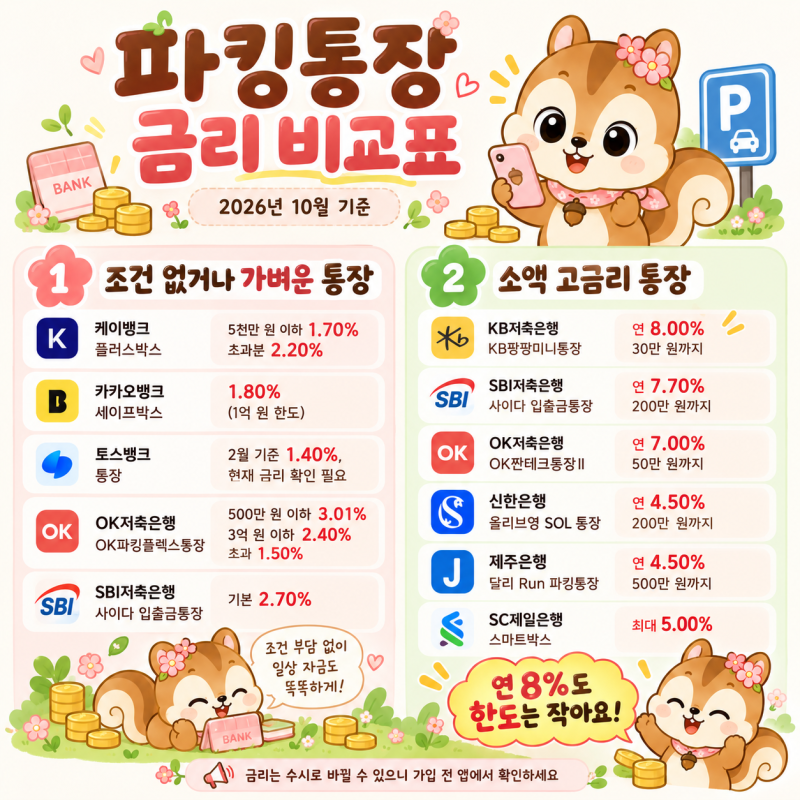

10월, 파킹통장 금리가 최고 연 8%까지 제시되며 많은 이들의 관심을 끌고 있습니다. 하지만 블로그 리뷰에 따르면, 이처럼 높은 금리는 특정 조건이나 소액 구간에만 적용되는 경우가 많아 실제 체감 이자율은 다를 수 있다는 분석이 나옵니다. 특히 1천만 원 이상의 목돈을 예치할 경우, 최고 금리보다는 전체 금액에 적용되는 실효 금리를 확인하는 것이 중요하다고 강조됩니다.
파킹통장은 자유로운 입출금과 이자 수익을 동시에 얻을 수 있어 비상금, 생활비, 여유자금 보관에 유용합니다. 그러나 대부분 변동금리 상품이므로 가입 후 금리가 변경될 수 있다는 점을 인지해야 합니다. 블로거들은 최고 금리만 보고 가입하기보다는, 자신이 예치할 금액에 실제로 적용되는 금리와 한도, 우대조건 등을 꼼꼼히 비교하여 최적의 상품을 선택할 것을 조언하고 있습니다.
블로그 후기들에서는 KB저축은행 KB팡팡mini통장이 최고 연 8%를 제공하지만 30만 원 이하에만 적용되며, 1천만 원 예치 시에는 다올저축은행 Fi 쌈짓돈Ⅲ나 IBK저축은행 e-파킹통장 프로와 같이 3.5%대 실효 금리를 제공하는 상품들이 더 유리하다고 분석합니다. 또한, CMA와 파킹통장의 예금자보호 여부 등 세부적인 비교 포인트까지 다채롭게 조명하며 현명한 금융 생활을 위한 정보를 제공하고 있습니다.