
건강보험료 체납 소멸 시효는 국민건강보험법 제91조에 따라 원칙적으로 3년으로 명시되어 있습니다. 하지만 단순히 3년이 지났다고 해서 체납액이 자동으로 사라지는 것은 아니라는 점이 중요하게 다루어지고 있습니다.
공단의 고지나 독촉 등 징수 절차가 진행되면 소멸 시효가 중단되고 다시 시작될 수 있어 많은 체납자들이 혼란을 겪고 있습니다. 최근 실제 사례를 통해 이 복잡한 시효 규정에 대한 정확한 이해가 필요합니다.
실제 블로그 분석에 따르면, 건강보험공단이 독촉이나 압류 등 징수 절차를 3년 이상 진행하지 않았을 때 비로소 소멸 시효가 완성될 수 있습니다.
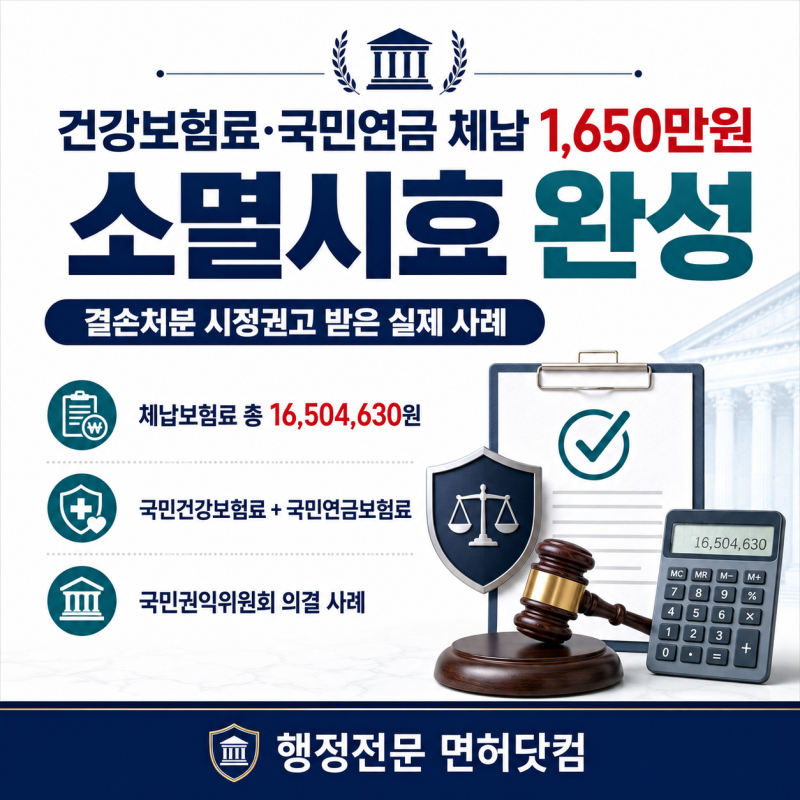
특히 2026년 4월 국민권익위원회가 3년 7개월간 징수 절차를 밟지 않은 공단에 결손처분 및 압류 해제를 권고한 사례는 이러한 사실을 뒷받침합니다.
또한, 재산이 없다는 이유로 받은 결손처분은 추후 재산 발견 시 취소될 수 있으므로, 소멸시효 완성으로 인한 결손처분과 명확히 구분해야 합니다. 본인의 건강보험료 체납 이력과 독촉 내역은 국민건강보험공단 홈페이지 또는 고객센터를 통해 직접 확인할 수 있습니다.
최종 독촉장 수령일과 이후 공단의 조치 여부를 기준으로 소멸 시효 완성 여부를 판단하는 것이 중요합니다. 휴직 등으로 납부가 유예된 경우 시효 진행이 정지될 수 있으며, 공단이 보험료 고지를 미룬 경우에도 3년에 포함되지 않으므로 개별 상황을 면밀히 검토해야 합니다.