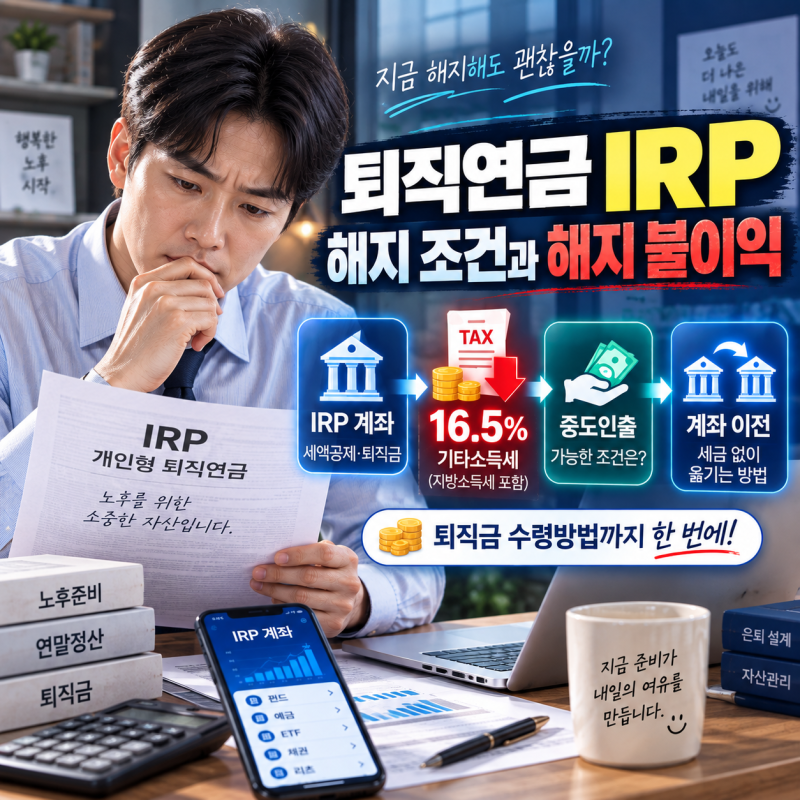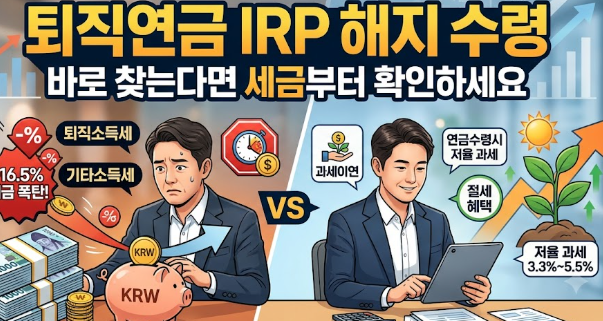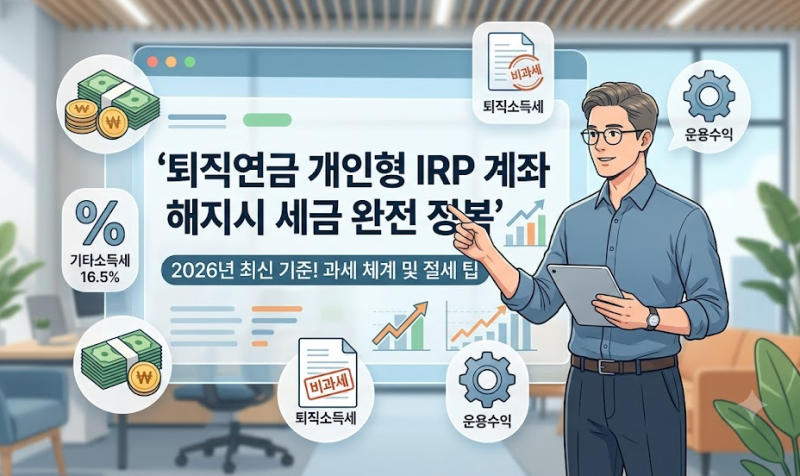

퇴직연금 IRP 계좌 해지 시 세금은 계좌에 들어있는 자금의 출처에 따라 과세 방식이 달라지므로 주의가 필요합니다. 특히 퇴직금으로 받은 돈과 개인이 추가 납입하여 세액공제를 받은 돈, 그리고 운용수익은 각각 다른 방식으로 세금이 적용됩니다. 단순히 IRP 잔액에 16.5%를 곱하여 예상 세금을 계산하는 것은 정확하지 않습니다.
많은 블로거들이 IRP 해지 시 무조건 16.5% 과세라는 오해를 지적하며, 자금의 종류에 따라 퇴직소득세 또는 기타소득세가 적용된다고 설명합니다. 퇴직금이 이전된 금액은 퇴직소득세가 이연된 상태로, 연금 외 방식으로 수령 시 이연된 퇴직소득세가 원천징수됩니다. 반면, 세액공제를 받은 개인 납입금과 운용수익은 기타소득세(일반적으로 16.5%)가 적용될 수 있습니다. 세액공제를 받지 않은 납입금은 과세 대상에서 제외됩니다.
IRP를 해지하여 일시금으로 받을 경우, 퇴직소득세는 근속기간, 퇴직소득금액, 퇴직소득공제 등을 반영하여 계산되므로 개인마다 실제 세액이 달라집니다. 최근에는 이연퇴직소득을 연금으로 받을 때 수령 기간에 따라 70%, 60%, 50%로 세금 부담이 점진적으로 줄어드는 혜택이 적용됩니다. 따라서 IRP 해지 전 자신의 자금 성격을 정확히 파악하고, 연금 수령을 통한 절세 효과를 고려하는 것이 중요합니다.