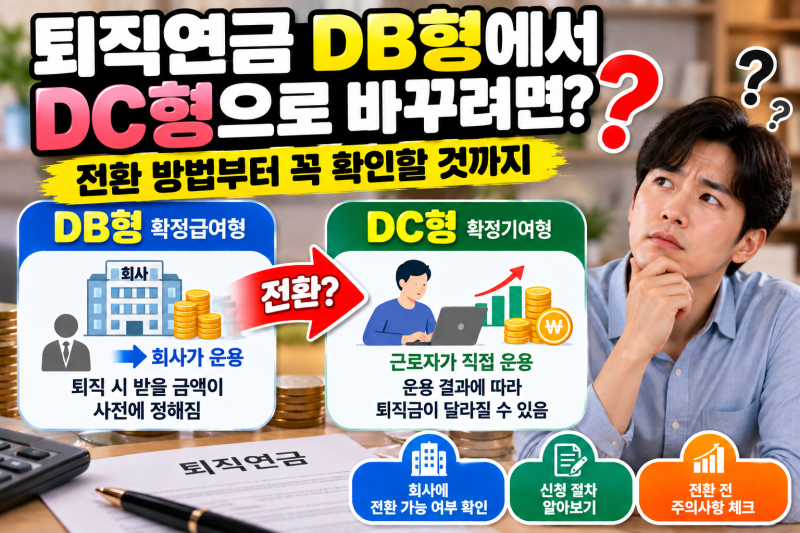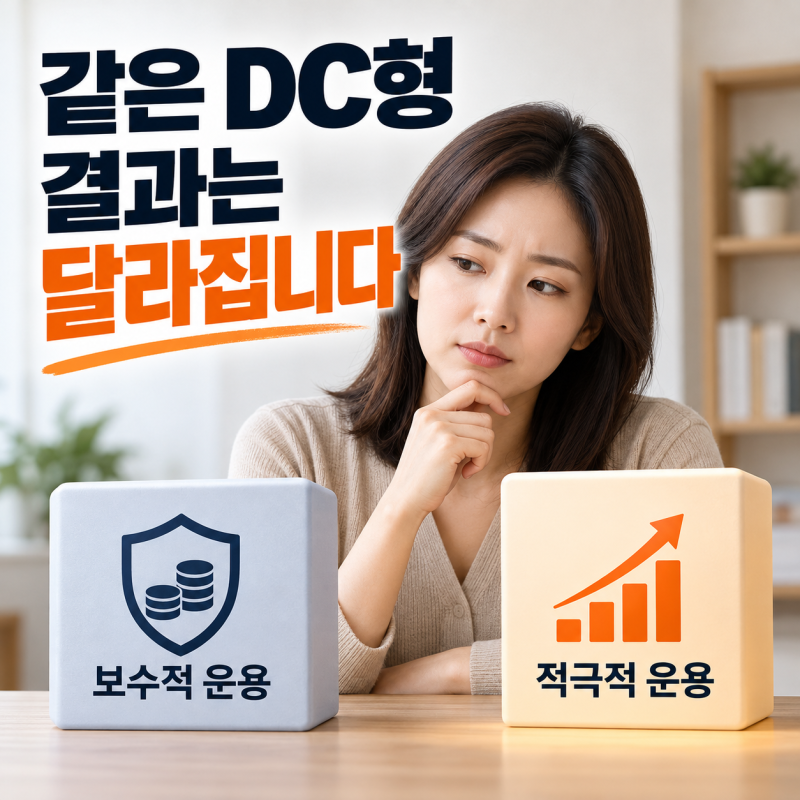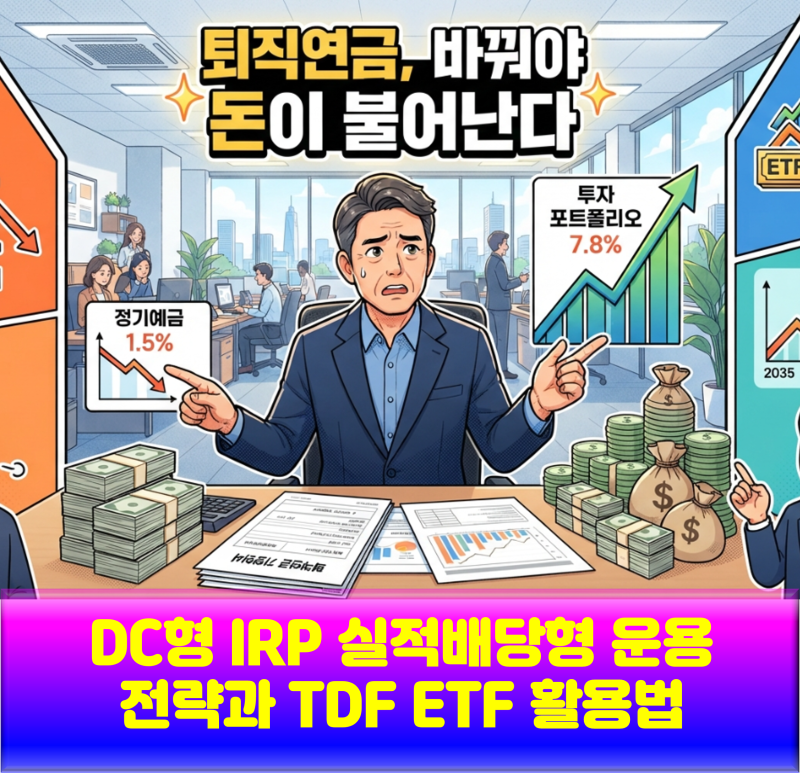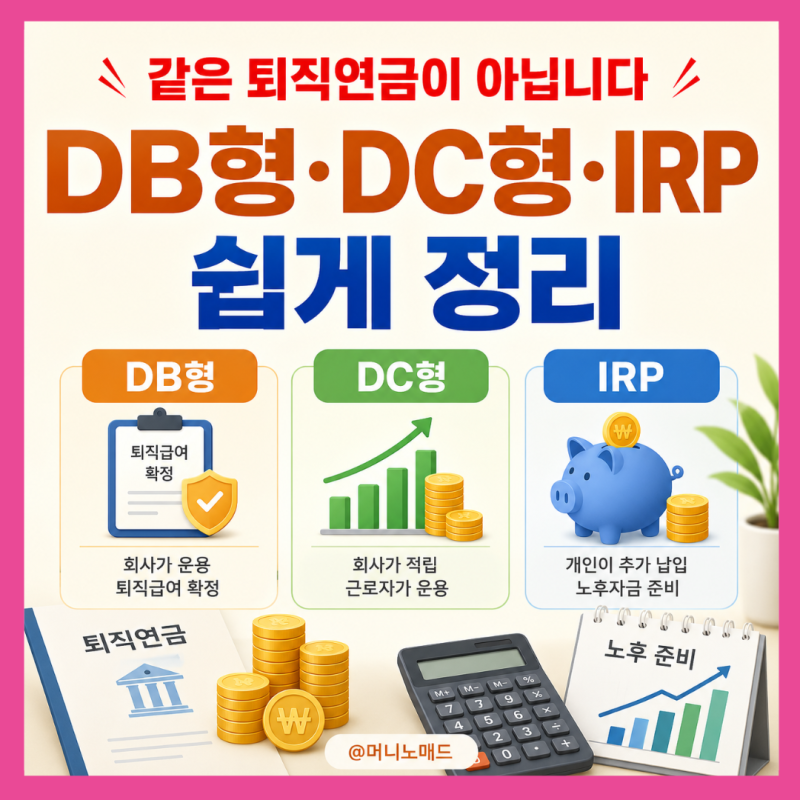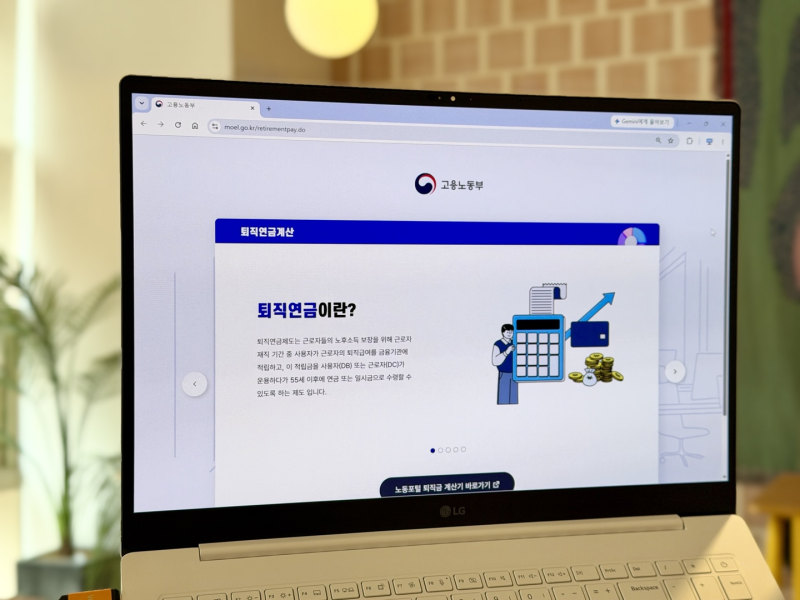

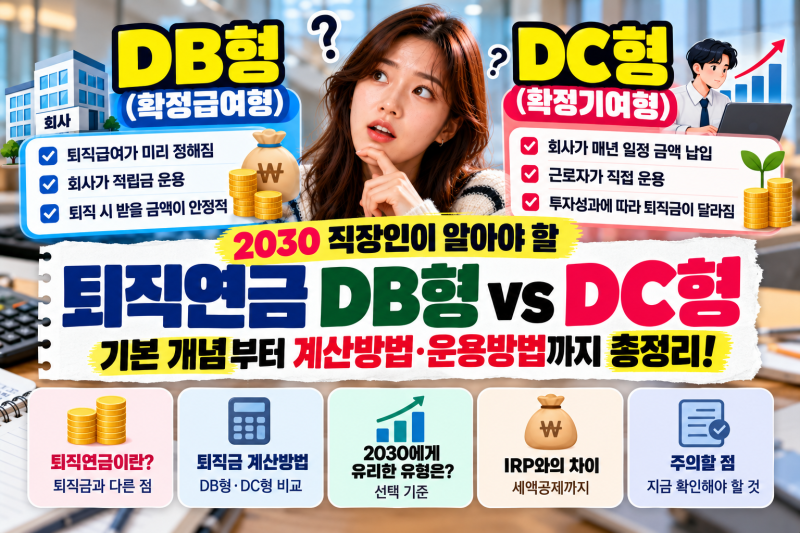
퇴직연금 DC형은 회사가 근로자의 연간 임금총액 12분의 1 이상을 퇴직연금 계좌에 납입하고, 근로자가 직접 적립금을 운용하는 확정기여형 퇴직연금입니다. 이는 운용 결과에 따라 퇴직 시 수령하는 금액이 크게 달라질 수 있어, 적극적인 관리가 중요합니다. 고용노동부 자료에 따르면 2025년 DC·IRP 가입자 중 수익률 상위 10%는 평균 19.5%를 기록한 반면, 하위 10%는 0.5%에 그쳐 운용 방식에 따른 수익률 격차가 매우 큰 것으로 나타났습니다.
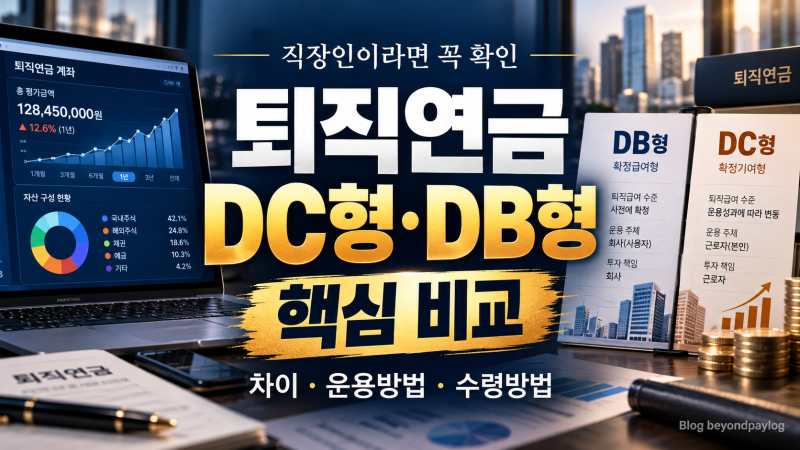
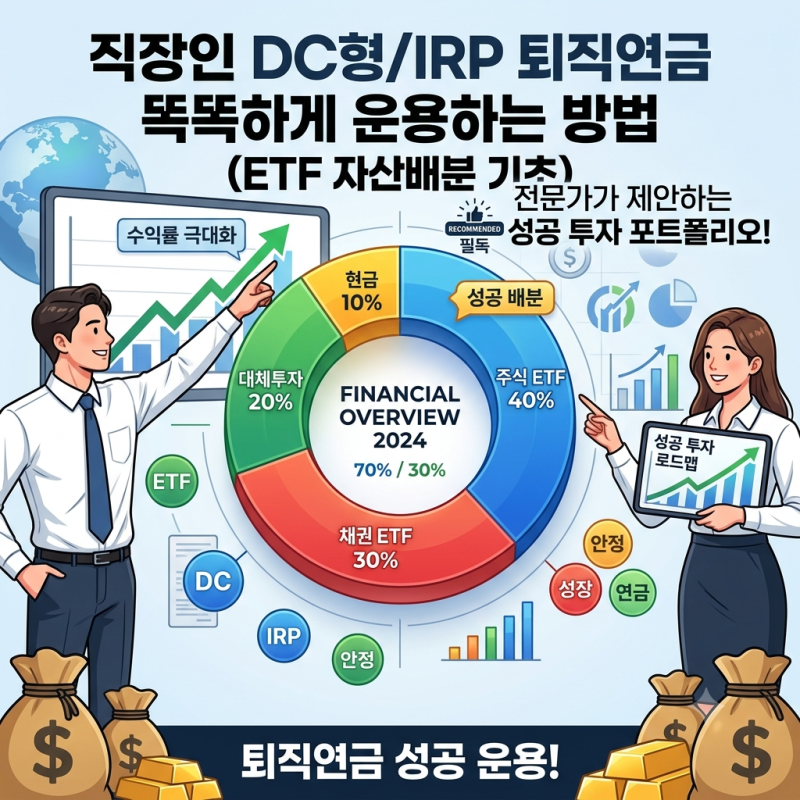
블로거들은 DC형 퇴직연금의 핵심이 근로자 본인의 직접 운용에 있다고 강조하며, DB형과의 차이점을 명확히 설명합니다. DB형은 회사가 운용 책임을 지고 급여 수준이 확정되는 반면, DC형은 근로자가 예금, 펀드, ETF, TDF 등 다양한 상품을 선택하여 운용하며 그 성과가 퇴직급여에 직접 반영됩니다. 특히 장기투자로 이어질수록 작은 수익률 차이가 최종 수령액에 막대한 영향을 미치므로, 단순히 계좌에 방치하는 것은 인플레이션으로 인한 손실을 초래할 수 있다고 경고합니다.
따라서 DC형 퇴직연금 운용 시에는 입사 시 금융사업자 선택부터 회사 부담금 납입 주기 확인, 그리고 본인의 투자 성향에 맞는 금융 상품 선택까지 체계적인 접근이 필요합니다. 퇴사 시 IRP로 이전할 경우 기존 투자상품을 그대로 이전할 수 있으므로, 퇴직 시점까지 보수적으로만 운용할 필요는 없다는 점을 인지하고 적극적인 운용 전략을 수립하는 것이 현명합니다.