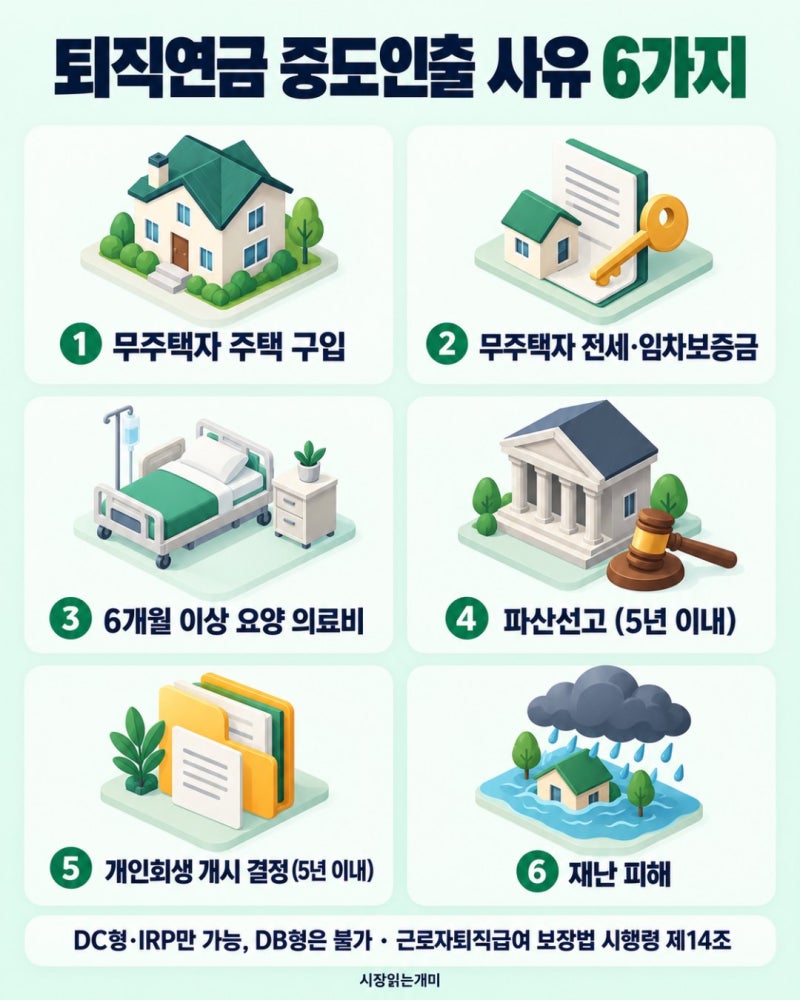
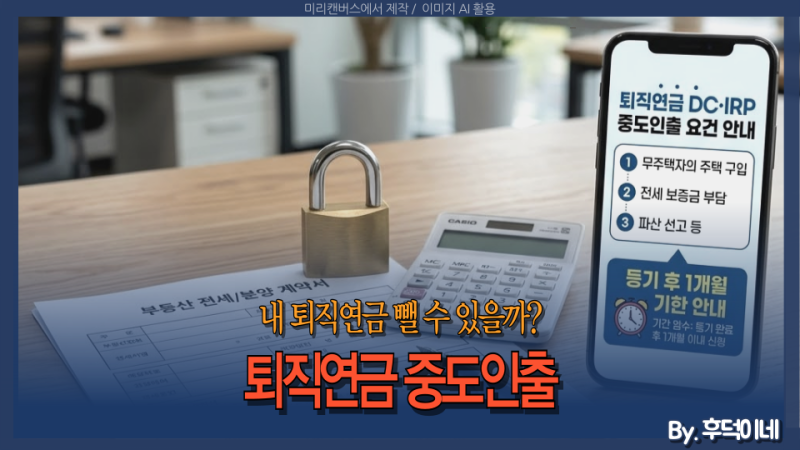
퇴직연금 DC형은 회사가 근로자의 퇴직연금 계좌에 부담금을 납입하고 근로자가 직접 적립금을 운용하는 방식입니다. 원칙적으로 퇴직 시 지급되지만, 법에서 정한 특정 사유에 해당하면 퇴직 전에도 중도인출이 가능합니다. 특히 무주택자가 본인 명의로 주택을 구입하는 경우, 질병이나 부상으로 장기간 요양이 필요한 경우, 파산 또는 개인회생 절차 개시 결정, 천재지변 등 재난 피해를 입은 경우 등이 중도인출 사유에 해당합니다. 단순히 목돈이 필요하거나 생활비가 부족하다는 이유만으로는 중도인출이 어렵습니다.
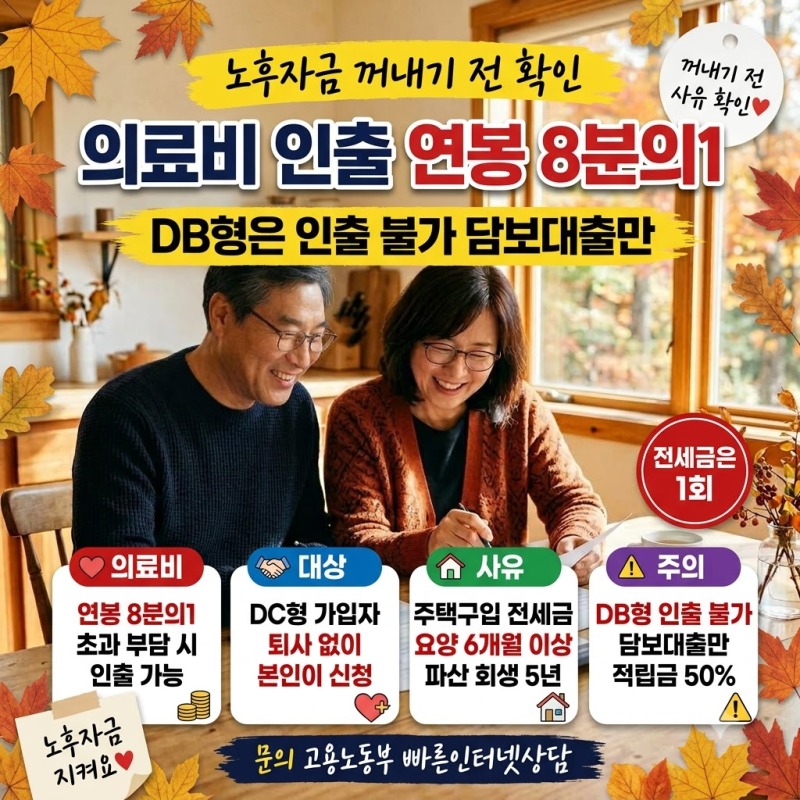
퇴직연금 중도인출은 재직 중 적립금을 미리 꺼내 쓰는 것을 의미하며, 퇴직금 제도의 중간정산과 유사한 개념입니다. DC형 가입자가 주택 구입을 사유로 중도인출을 신청할 경우, 신청 당시 무주택자여야 하며 본인 명의로 주택을 구입해야 합니다. 배우자가 주택을 보유하고 있더라도 근로자 본인이 무주택자라면 요건을 충족할 수 있으나, 구입하는 주택에 근로자 본인의 명의가 포함되어야 합니다. 반면 DB형 퇴직연금은 개인 계좌가 없어 중도인출이 불가하며, 담보대출만이 유일한 법정 경로로 알려져 있습니다.
퇴직연금 담보대출은 법에서 정한 사유에 해당하고 적립금의 절반 안에서만 가능하며, 본인이나 배우자, 부양가족의 대학등록금, 혼례비, 장례비 등은 담보 사유에 포함됩니다. 의료비의 경우 본인 직전년도 임금총액의 1천분의 125를 초과해야 하는 등 구체적인 조건이 있습니다. 퇴직연금 제도는 회사마다 다르므로, 본인이 가입한 제도를 먼저 확인하고 해당 제도의 중도인출 및 담보대출 조건을 정확히 파악하는 것이 중요합니다.