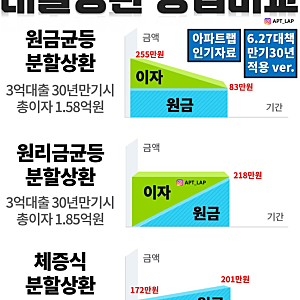

체증식 분할상환은 대출 초기 상환액이 적고 시간이 지남에 따라 점차 증가하는 방식으로, 주로 주택금융공사의 보금자리론 등 정책금융 상품에서 찾아볼 수 있습니다. 이는 사회 초년생이나 미래 소득 증가가 예상되는 이들에게 초기 자금 부담을 덜어주는 장점이 있습니다. 하지만 총 이자액이 다른 상환 방식보다 많아질 수 있으므로, 정확한 이해와 계획적인 접근이 중요합니다.
블로거들은 체증식 분할상환 계산기를 활용하여 대출 원금, 기간, 금리 등을 입력하면 월별 상환액 변화와 총 이자액을 미리 확인할 수 있다고 강조합니다. 특히 초기에는 이자 비중이 높아 원금 상환이 더디게 진행되며, 시간이 갈수록 원금 상환 비중이 커져 월 납입액이 급격히 증가하는 구조를 보입니다. 따라서 단순히 초기 부담이 적다는 이유만으로 선택하기보다는, 미래 소득 흐름을 면밀히 예측하여 신중하게 결정해야 합니다.
체증식 분할상환은 현재 자금 유동성을 확보하고 미래 소득 증가를 기대하는 경우에 적합하지만, 총 이자 납부액이 많아질 수 있다는 점을 인지해야 합니다. 또한, 취급하는 금융기관이 제한적이며 특정 연령이나 사전 심사 등 까다로운 조건을 요구하는 경우가 있습니다. 따라서 한국주택금융공사 등에서 제공하는 체증식 분할상환 계산기를 통해 다양한 시나리오를 직접 시뮬레이션하여 본인에게 가장 유리한 상환 방식을 선택하는 것이 현명합니다.