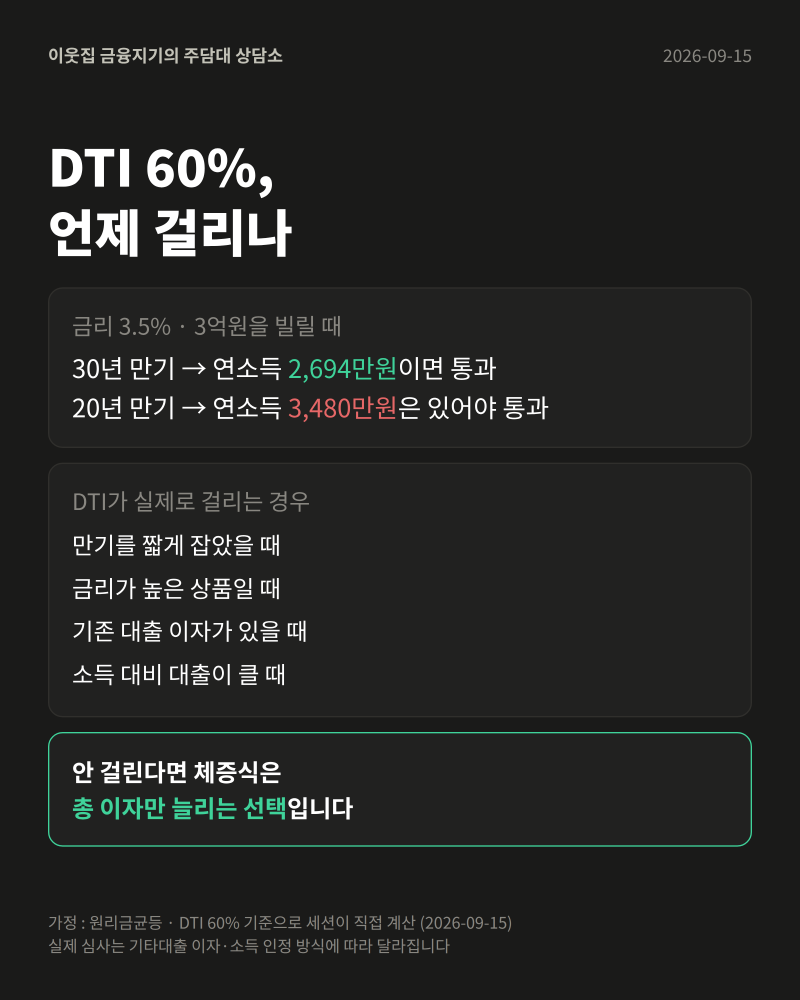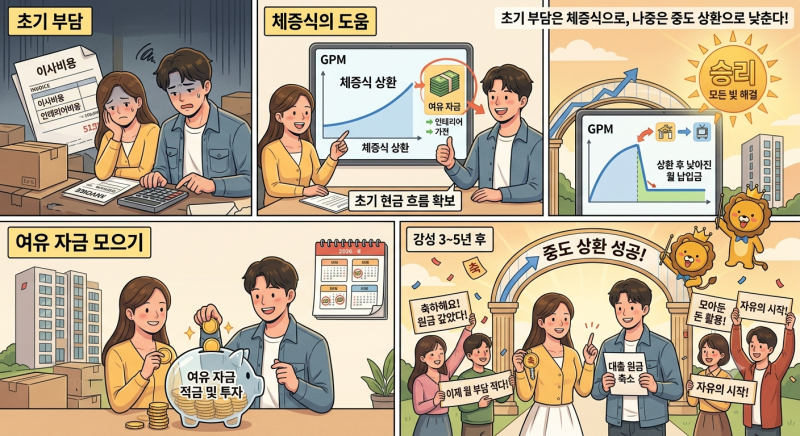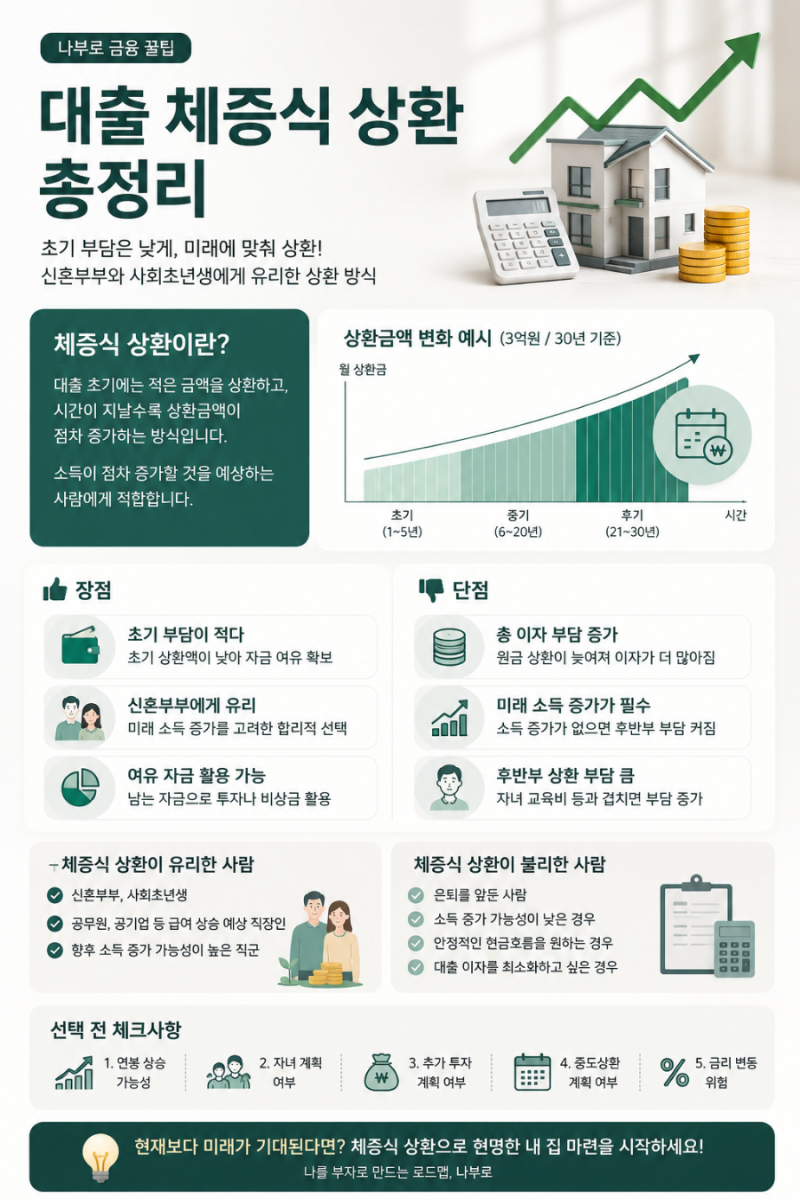

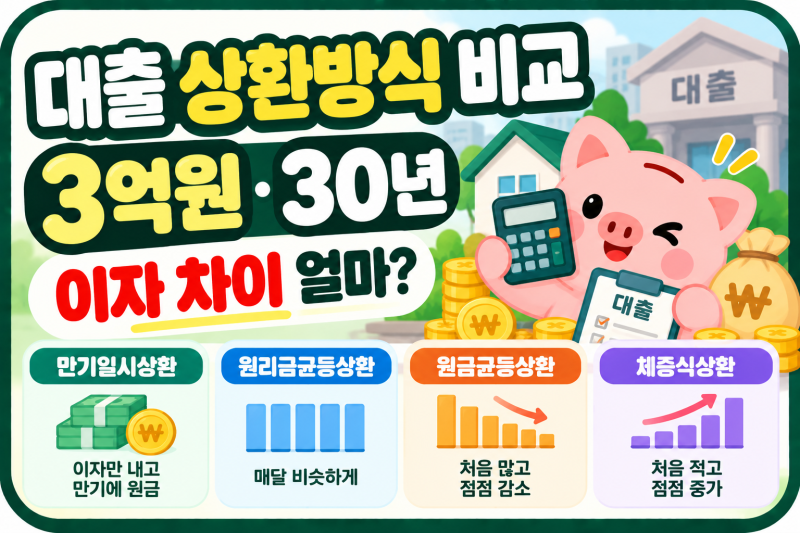
체증식 분할상환은 대출 초기에는 상환액이 적고 시간이 지날수록 상환액이 늘어나는 방식입니다. 이는 사회초년생이나 신혼부부처럼 현재 소득은 적지만 미래 소득 증가가 예상되는 사람들에게 유리하게 작용합니다. 특히 주택 구매 직후 취득세, 이사비 등 목돈 지출이 많은 시기에 초기 현금 부담을 줄이는 데 효과적입니다. 한국주택금융공사도 이러한 체증식의 특징을 설명하며 새내기 직장인 등에게 적합하다고 안내하고 있습니다.
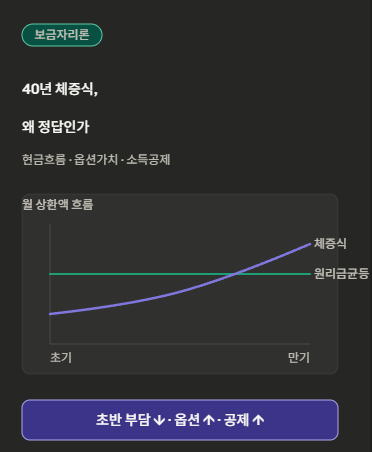
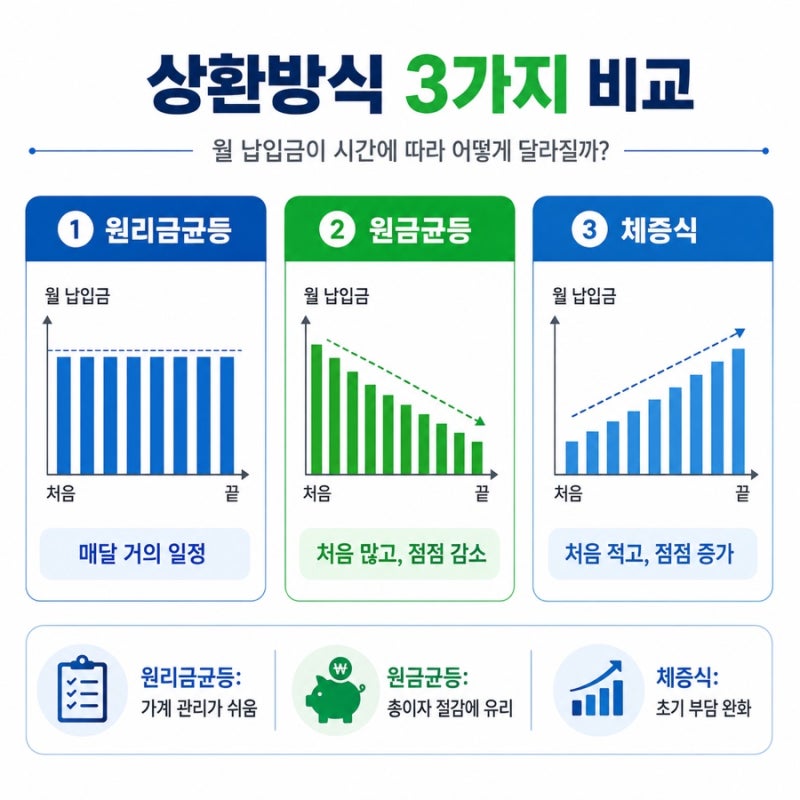
블로거들은 체증식이 원리금균등, 원금균등 방식과 비교했을 때 총이자는 가장 많지만, 초기 상환 부담이 적다는 점을 주요 장점으로 꼽습니다. 반면, 소득이 일정하거나 감소할 가능성이 있는 경우에는 나중에 상환액이 커져 부담이 될 수 있으므로 신중한 선택이 필요하다고 강조합니다. 또한, 체증식은 시중은행 주택담보대출보다는 디딤돌대출이나 보금자리론과 같은 정부 정책대출에서 주로 선택할 수 있으며, 한 번 선택하면 변경이 어렵다는 점도 중요한 고려 사항입니다.
실제 블로그에서는 대출 3억 원, 금리 연 4.6%, 만기 40년 조건에서 원리금균등 방식보다 체증식이 첫 회차에 약 20만 원가량 상환액이 적다는 구체적인 예시를 제시합니다. 하지만 2025년 6.27 대책으로 수도권 및 규제지역에서는 주택담보대출 만기가 30년으로 제한되어, 40년 만기 체증식 조합은 비수도권에서만 가능하다는 점을 유의해야 합니다. 따라서 자신의 소득 증가 가능성과 지역별 규제를 종합적으로 고려하여 상환 방식을 결정하는 것이 중요합니다.