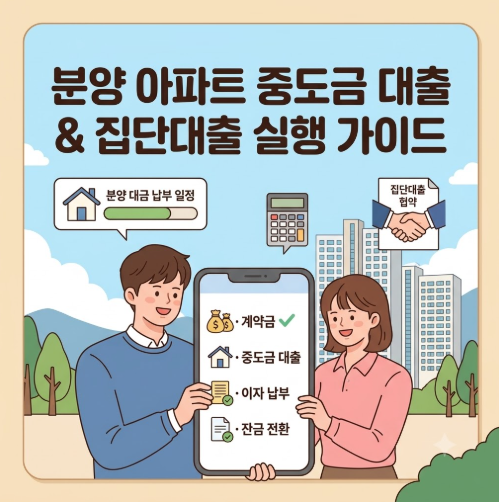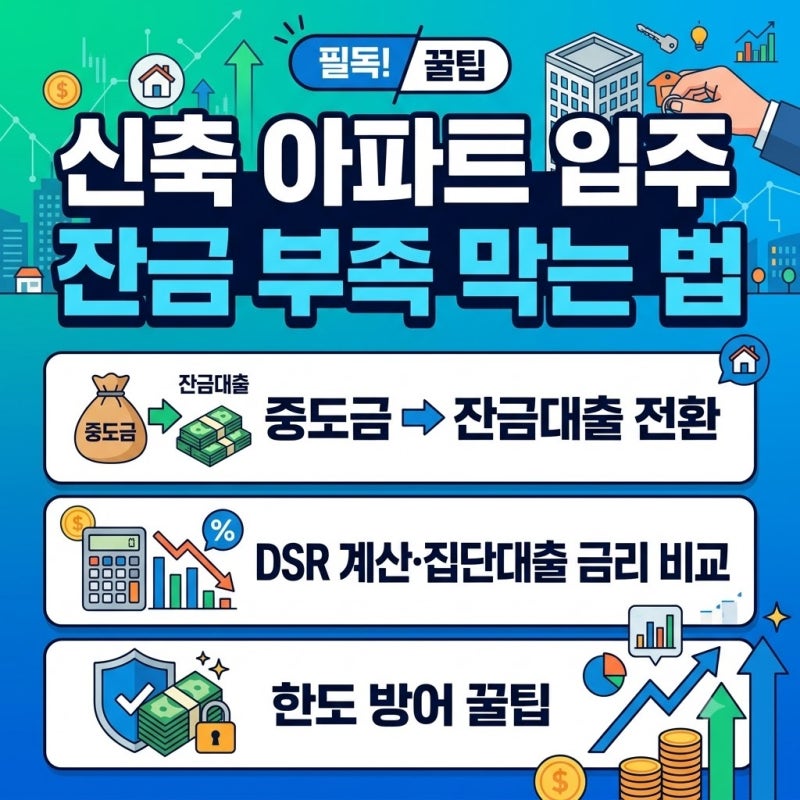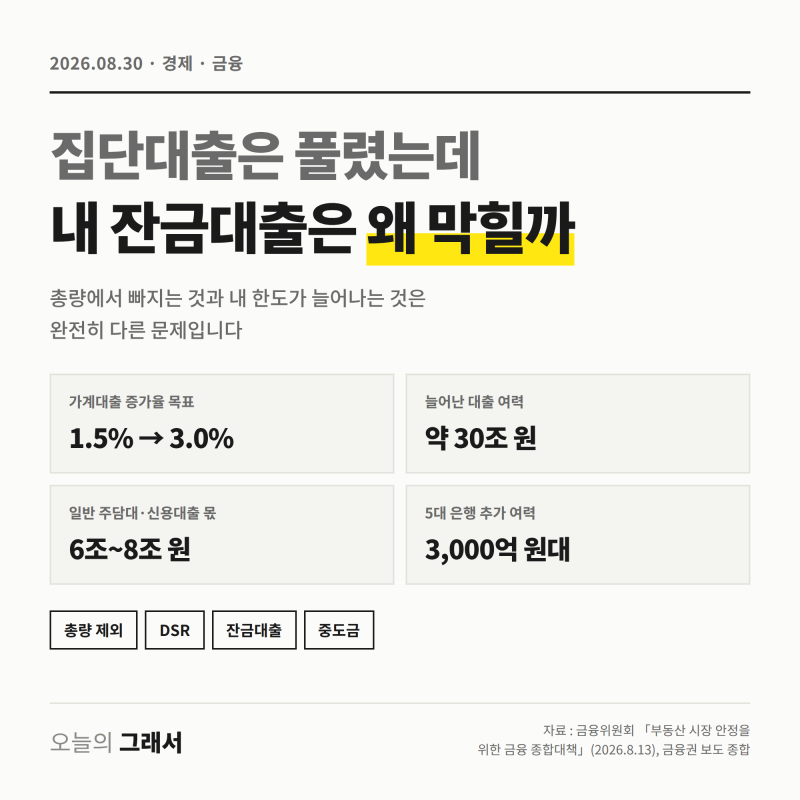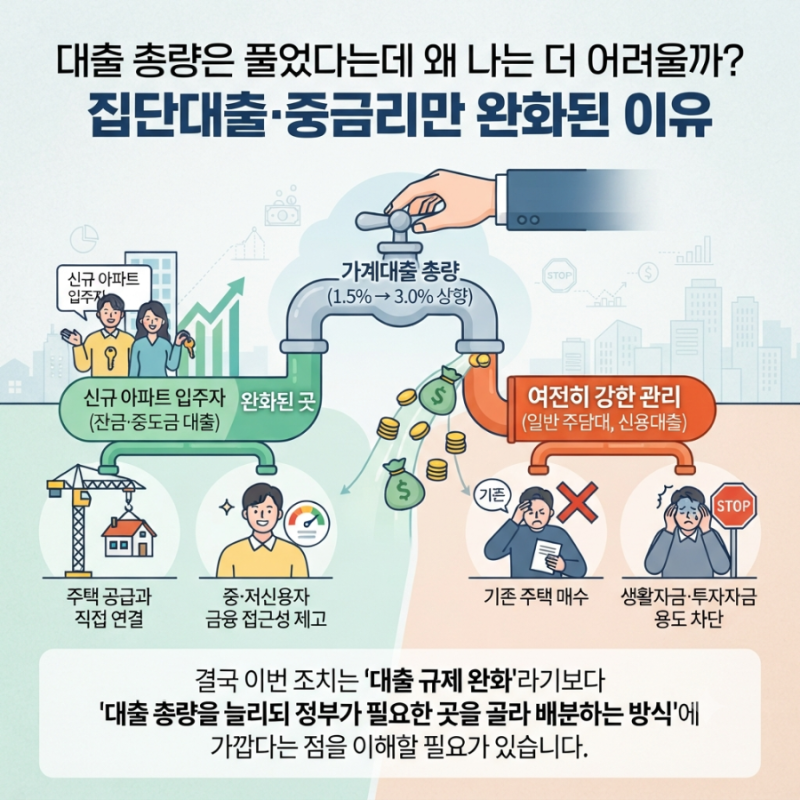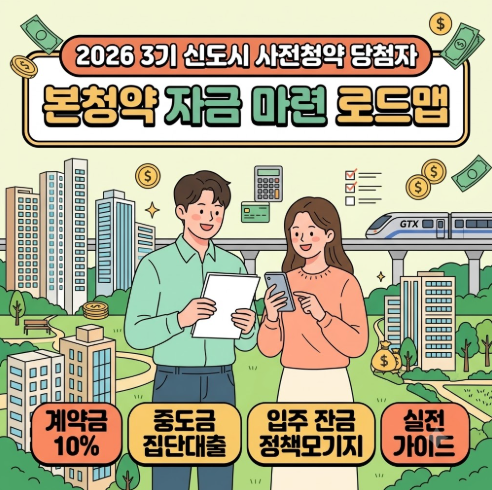
최근 3기 신도시 사전청약 당첨자들 사이에서 본청약 확정 분양가와 입주 자금 조달 계획이 주요 관심사로 떠오르고 있습니다. 원자재 및 인건비 상승으로 분양가가 인상되는 추세이며, 공공분양의 경우 시세 대비 저렴하지만 계약금, 중도금, 잔금으로 이어지는 분양 대금 마련에 대한 계획적인 접근이 중요합니다. 특히 중도금 집단대출은 분양가의 상당 부분을 차지하여 자금 조달의 핵심으로 부각되고 있습니다.
블로거들은 중도금 집단대출의 이자 부담에 대해 다양한 관점을 제시하고 있습니다. 일부는 대출금액에 따른 이자율 1% 차이가 수천만 원의 최종 이자 부담으로 이어질 수 있음을 강조하며 금리 변동의 중요성을 역설합니다. 반면, 공사 중인 분양권 상태에서는 일반 주택담보대출로 중도금을 갈아타는 것이 불가능하며, 준공 후 입주 지정 기간에 잔금 대출로 전환하는 것이 첫 번째 대환 타이밍임을 설명합니다.
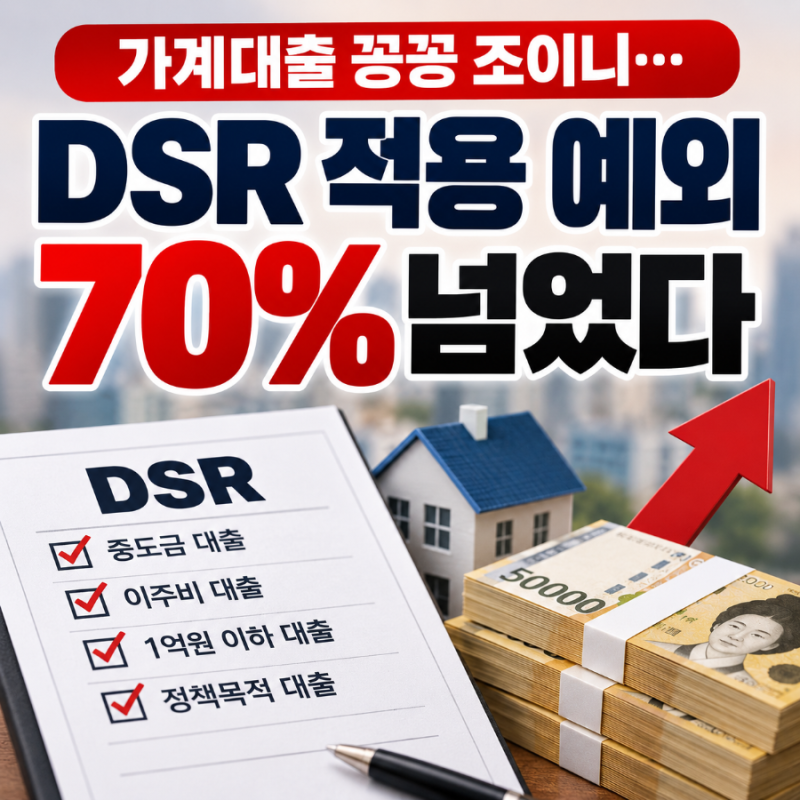
중도금 집단대출을 잔금 대출로 전환하거나 타행 대환 시 DSR 40% 규제가 엄격하게 적용되므로, 대출 가능 금액을 미리 시뮬레이션하는 것이 필수적입니다. 또한, 대환대출 인프라 이용 시 기존 대출 잔액 이내에서만 갈아타기가 가능하며, 임의로 한도를 증액하는 것은 제한됩니다. 금리 0.5%를 낮추려다 수수료로 더 큰 손해를 볼 수 있으므로, 대환 시 수수료와 조건을 면밀히 비교하는 지혜가 필요합니다.