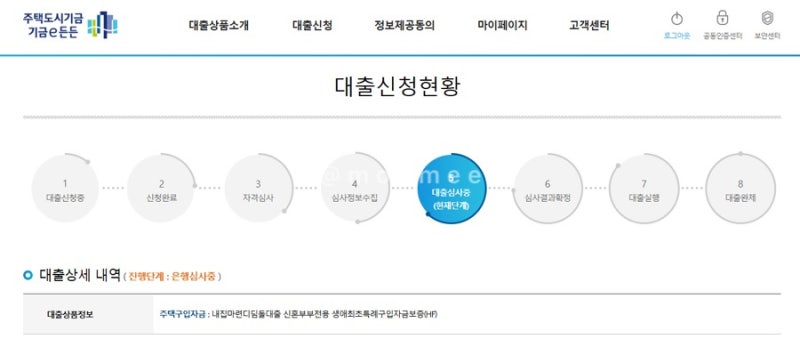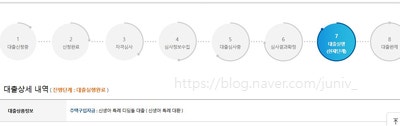
디딤돌대출 예상조회는 내 집 마련을 위한 중요한 첫걸음으로, 많은 분들이 관심을 가지고 있습니다. 특히 금리 부담이 커지는 시기에는 정부 지원 모기지 상품에 대한 수요가 높습니다. 디딤돌대출은 주택도시기금의 대표적인 정책대출 상품으로, 저금리로 주택 구입 자금을 지원하여 내 집 마련의 기회를 제공합니다. 하지만 조건이 까다로워 예상조회 시 좌절하는 경우도 많습니다.
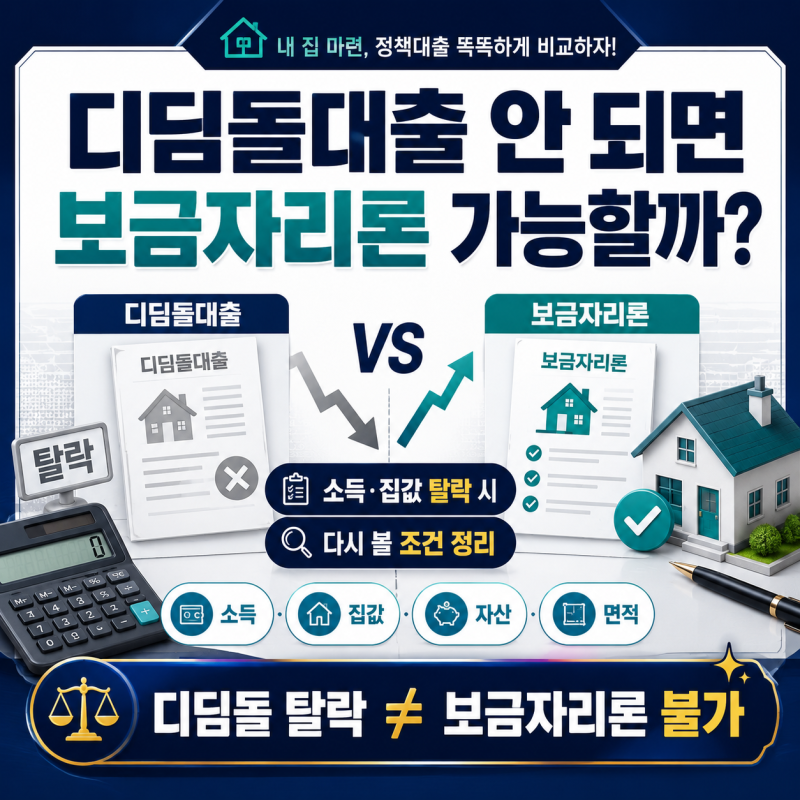
블로거들은 디딤돌대출 예상조회 시 한 상품만 보고 포기하지 말 것을 강조합니다. 신생아 특례, 청년 주택드림, 보금자리론 등 다른 정책대출 상품들도 함께 고려해야 한다는 의견이 많습니다. 상품마다 보는 조건(출산 시기, 청약통장, 집값 기준 등)이 다르므로, 한 곳에서 대상이 아니더라도 다른 상품은 가능할 수 있기 때문입니다. 또한, 예상조회 결과가 실제 심사와 80~95% 유사하므로 계약 전 반드시 확인해야 한다고 조언합니다.
정책대출은 신청일 기준으로 나이와 출산 기준을 따르므로, 분양 아파트처럼 몇 년 뒤 잔금 대출을 받을 경우 결과가 바뀔 수 있습니다. 따라서 현재 조건뿐만 아니라 미래의 변화 가능성까지 고려하여 예상조회를 진행하는 것이 중요합니다. 또한, 보금자리론의 경우 신청일 기준으로 잔금일이 50~90일 사이여야 하므로, 잔금 일정을 신중하게 설정해야 합니다.