보금자리론은 주택금융공사의 대표적인 정책 모기지 상품으로, 고정금리 기반의 장기적인 자산 설계에 활용되어 금리 변동기에 차주들의 든든한 버팀목이 되어왔습니다. 특히 대출 실행 후 3년 이내에 중도 상환 시 최대 0.5%의 수수료가 부과되지만, 대출 경과 일수에 따라 매일 줄어드는 슬라이딩 방식이 적용되어 실제 부담액은 달라집니다. 3년이 지나면 중도상환수수료는 완전히 면제됩니다.
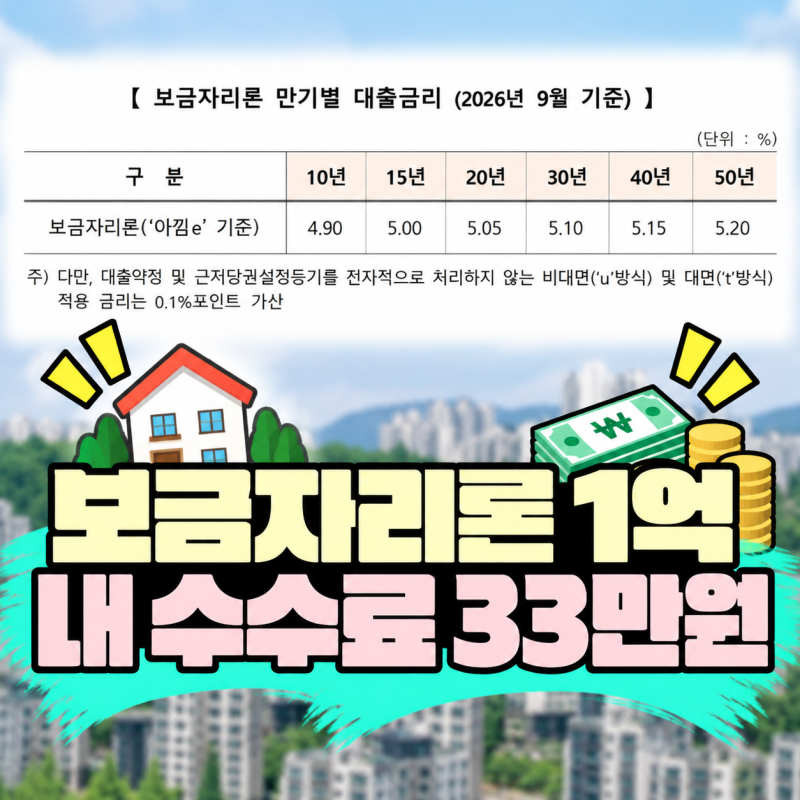
블로거들은 보금자리론 중도상환수수료 계산 시 단순히 0.5%를 적용하는 것이 아니라, 중도상환원금에 0.5%를 곱하고 남은 기간을 3년으로 나눈 값을 적용해야 한다고 강조합니다. 예를 들어 1년 뒤 1억 원을 상환하면 약 33만 3천 원, 2년 뒤 상환하면 약 16만 7천 원으로 수수료가 크게 줄어듭니다. 또한, 중도상환수수료를 내더라도 절약되는 이자액과 비교하여 조기 상환 여부를 신중하게 결정해야 한다고 조언합니다.
실제 블로그 후기에서는 중도상환수수료 계산 시 대출 기간을 3년으로 간주하는 점을 놓치지 말아야 한다고 언급합니다. 대출 실행 후 14일 이내에는 대출 계약 철회권을 행사하여 수수료를 면제받을 수 있으며, 자금 상환 시점을 며칠 조율하는 것만으로도 비용을 크게 절감할 수 있는 팁을 제공합니다. 예상 이자 절감액과 수수료, 그리고 비상 자금의 필요성을 종합적으로 고려하여 현명한 상환 계획을 세우는 것이 중요합니다.