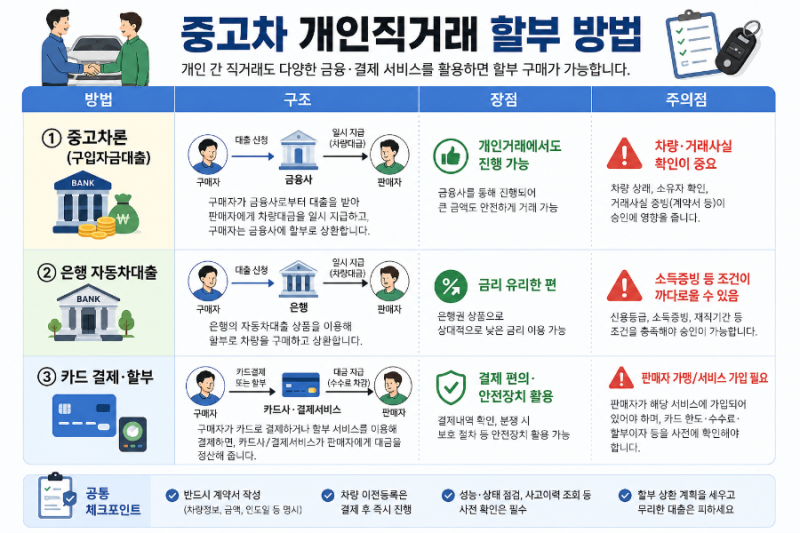
중고차 구매 시 카드 할부는 단순히 결제 수단을 넘어, 비용 절감에 중요한 영향을 미치는 금융 상품입니다. 카드 할부와 캐피탈 할부금융은 구조적으로 차이가 있어, 구매 전 차량 금액, 카드 할부 이용 한도, 가맹점 할부 개월 수, 적용 수수료율, 그리고 총 납입금을 미리 확인하는 것이 중요합니다. 특히 DSR(총부채원리금상환비율) 산입 여부는 감독 규정 개정에 따라 달라질 수 있으므로, 계약 전 금융사에 직접 확인하여 안전하게 진행해야 합니다.
중고차 카드 할부 조건은 가맹점과 카드사 프로모션에 따라 크게 달라집니다. 신차와 달리 중고차는 제조사 무이자 프로모션이 없어 카드사 한시적 행사에 의존해야 하며, '무이자'라는 문구만 보고 전액 무이자로 오해하기 쉬우므로 상세 조건표를 요청하여 몇 회차까지 수수료가 발생하는지 확인해야 합니다. 또한, 딜러가 카드 결제 시 수수료를 요구하는 것은 여신전문금융업법상 불법 행위이므로, 국세청 신고나 여신금융협회 제보 가능성을 언급하며 정당한 권리를 주장하는 것이 필요합니다.
중고차 구매 시 카드 한도가 부족하다면 카드사 고객센터나 앱을 통해 자동차 구매 전용 특별 한도 승인을 신청할 수 있으며, 차량 매매계약서나 견적서를 제출하면 최고 5,000만 원까지 한도가 일시적으로 증액됩니다. 특별 한도 승인은 신용점수와 소득 증빙 자료가 즉시 반영되어야 하므로, 차량 인수 1~2일 전에 미리 신청하는 것이 안전합니다. 이와 함께 오토캐시백과 연말정산 소득공제 혜택을 동시에 누릴 수 있어 현명한 카드 할부 전략은 이자 절감에 큰 도움이 됩니다.