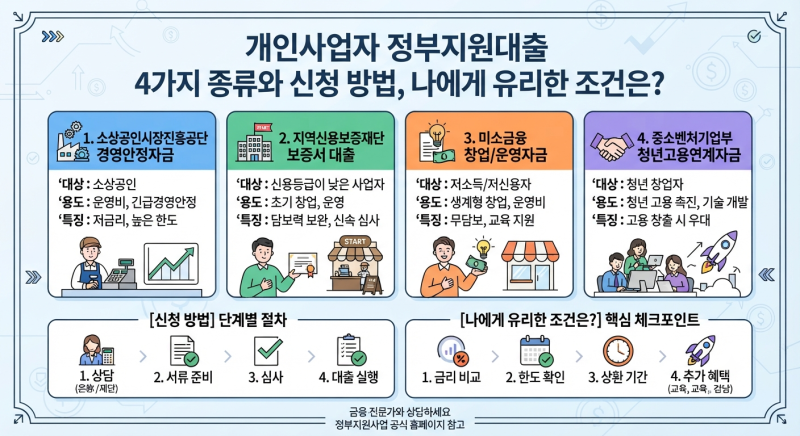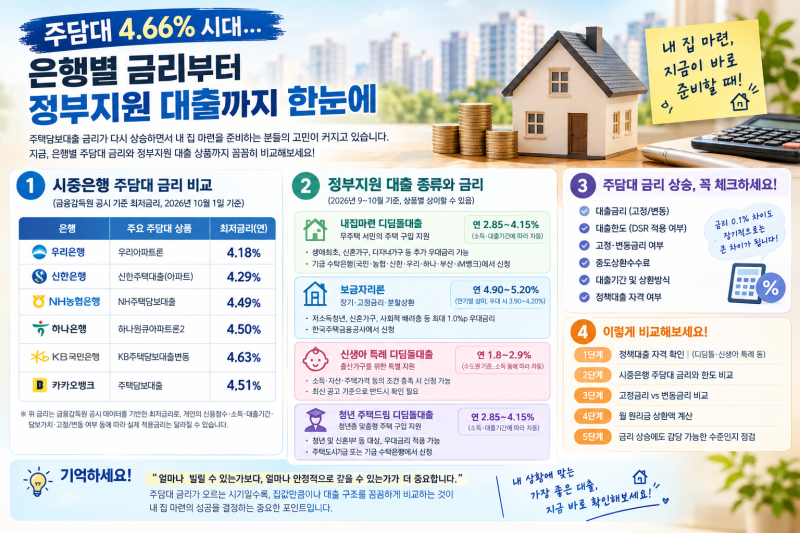
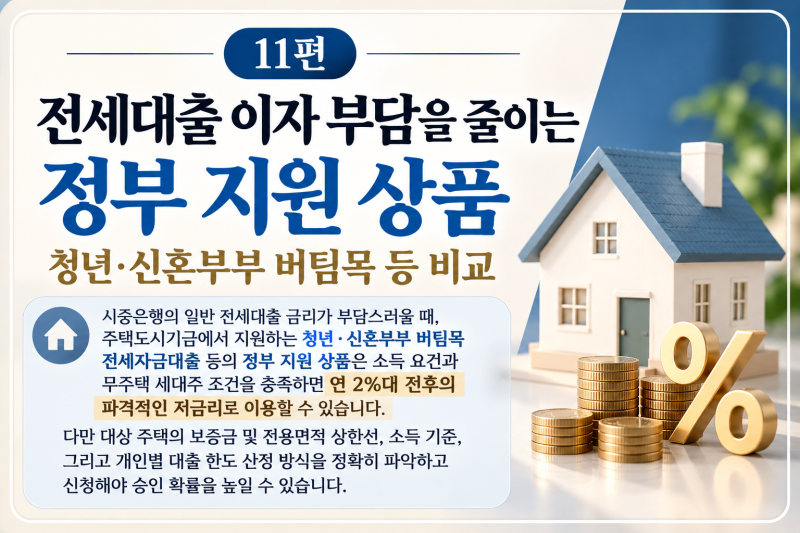
정부 정책 대출은 은행권 대출이 어려운 소상공인, 저신용자 등에게 자금 조달 기회를 제공하며, 다양한 목적에 따라 세분화되어 있습니다. 일반적인 은행 대출과 달리 낮은 금리와 유리한 조건으로 운영되어 경제적 어려움을 겪는 이들에게 중요한 지원책으로 활용됩니다. 특히 2026년에는 소상공인 정책자금, 창업자금, 정책서민금융, 주택 관련 정책대출 등 여러 형태로 지원이 이루어지고 있습니다.
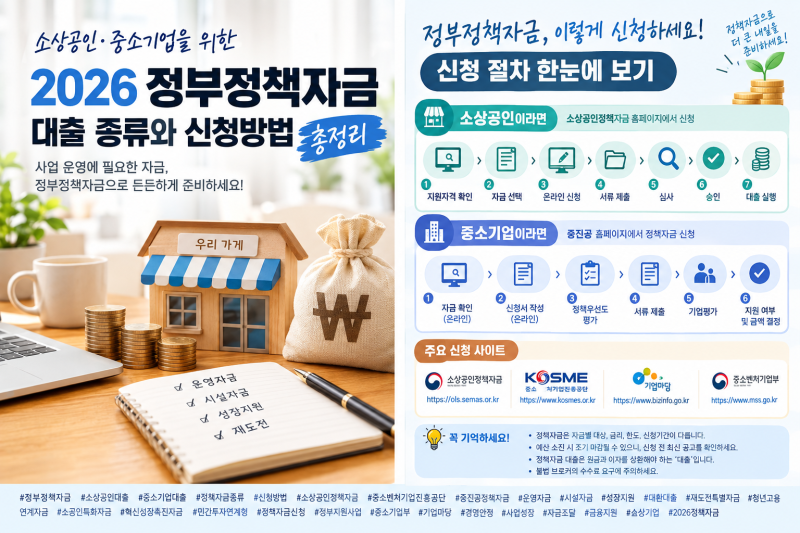
블로거들은 정부 대출이 단순히 저금리 대출이 아니라, 신청자의 사업 조건, 자금 목적, 지원 대상 여부 등을 면밀히 심사하여 결정된다는 점을 강조합니다. 소상공인 정책자금의 경우 운영자금, 시설자금 등으로 나뉘며, 중소벤처기업진흥공단(중진공)을 통해 직접 대출이나 대리 대출 방식으로 지원됩니다. 또한 산업은행 온렌딩 대출은 장기 시설 자금에 유리하며, 지자체 육성기금은 지역 기업에 이차보전 혜택을 제공하는 등 다양한 특징을 보입니다.
정부 대출을 효과적으로 활용하기 위해서는 먼저 자신의 상황에 맞는 자금 종류를 파악하고, 각 대출 상품의 자격 요건과 제한 업종을 꼼꼼히 확인하는 것이 중요합니다. 특히 중소기업 확인서 보유 여부, 세금 체납 사실 등 기본적인 요건을 충족해야 하며, 온라인 접수 및 서류 심사 과정을 거치므로 사전에 철저한 준비가 필요합니다. 이러한 정보들을 통해 자신에게 최적화된 정부 대출 상품을 찾아볼 수 있습니다.