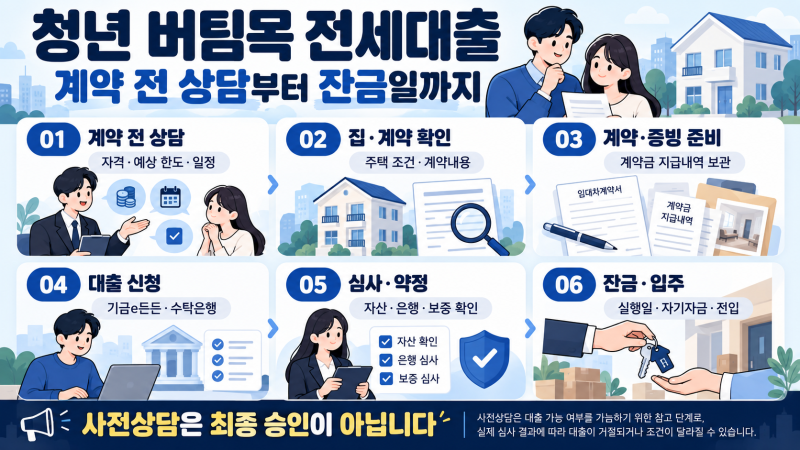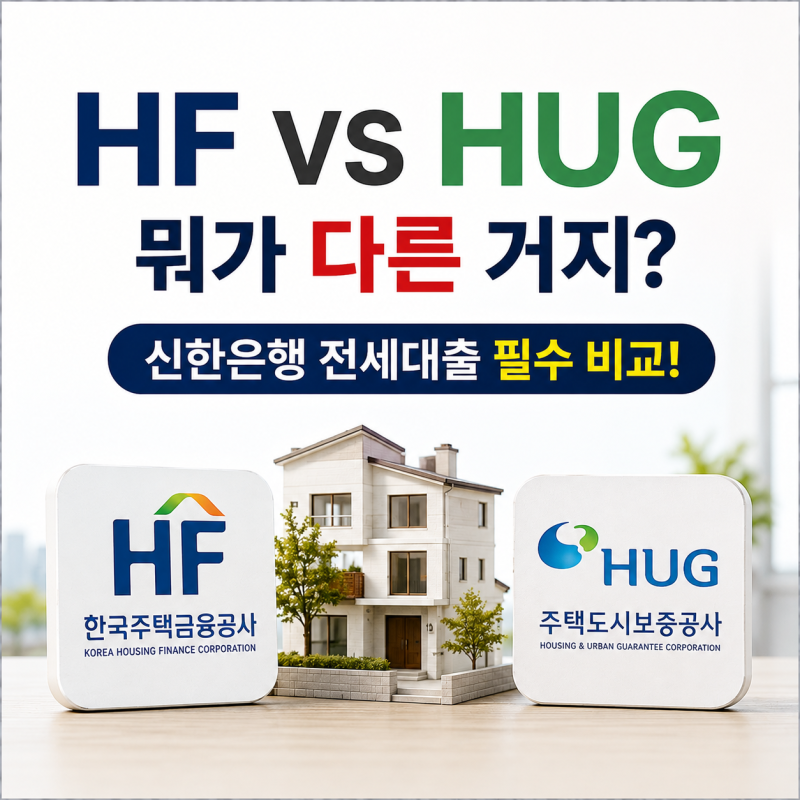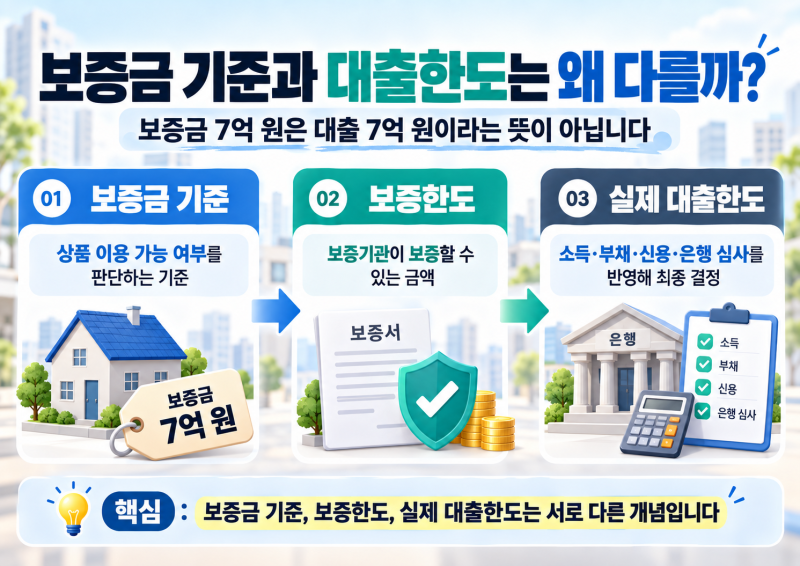
최근 전세대출 상담 시 HF, HUG, SGI 등 다양한 보증기관의 상품을 두고 소비자들이 혼란을 겪는 경우가 많습니다. 각 기관은 보증의 역할과 조건이 다르므로, 단순히 한도만 비교하기보다는 보증 대상과 전세 주택의 조건에 맞춰 선택하는 것이 중요합니다. 특히 HUG 전세금안심대출보증은 보증금 반환까지 다루기에 주택의 권리관계가 더욱 중요하게 고려됩니다.
실제 상담 사례에서는 서울 전세 5억 5천만 원에 2억 원 대출이 필요한 무주택자의 경우 HF와 HUG 모두 가능성을 비교해 보아야 합니다. 반면 서울 전세 8억 원에 2억 원 대출이 필요하다면 HF 일반보증 기준을 초과하므로 SGI 보증을 이용한 은행 전세대출 등 다른 상품을 고려해야 합니다. 은행이 대출을 승인했더라도 전세사기가 발생하는 경우가 있어 대출 가능 여부와 전세 계약의 안전성은 다른 판단 기준임을 인지해야 합니다.
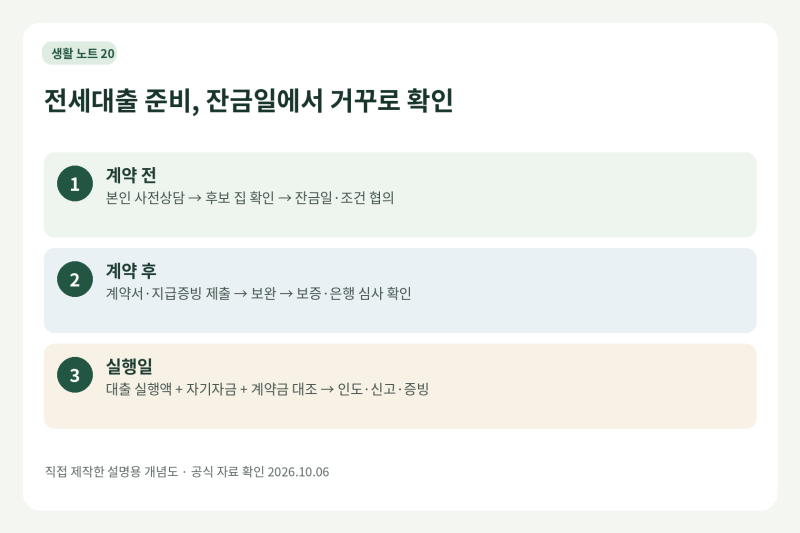
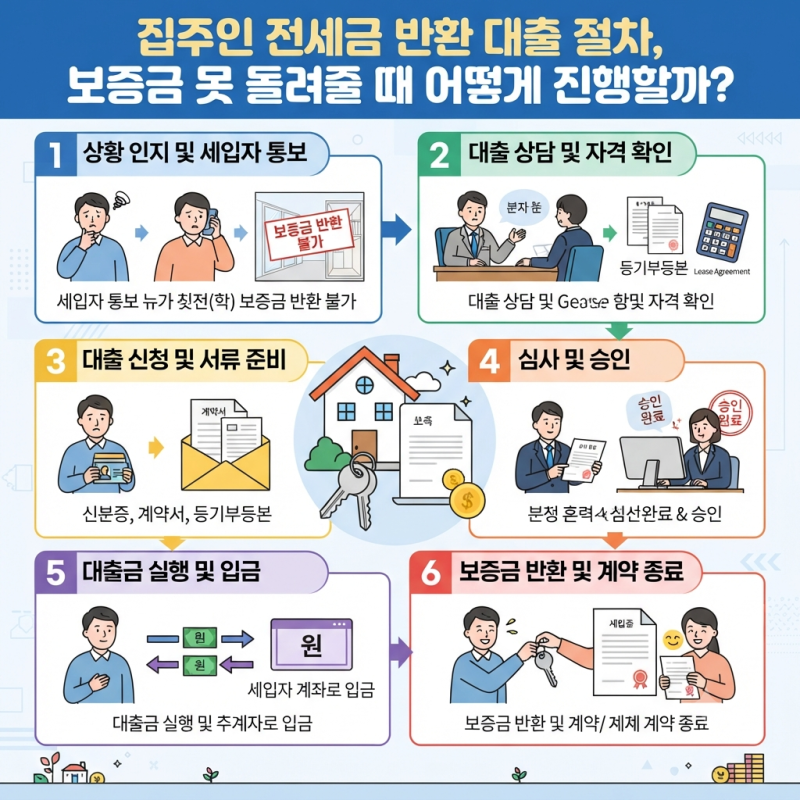
전세대출은 은행에서 돈을 빌리지만 보증금을 돌려줄 사람은 집주인이라는 점에서 주택담보대출과 구조가 다릅니다. 따라서 전세대출 상담 시에는 보증기관별 심사 기준과 보호 범위를 면밀히 확인하고, 집의 권리관계와 반환보증 필요 여부를 함께 고려하는 것이 현명합니다. 대출 만기 연장이나 특정 상품 문의 시에는 은행 고객센터의 목적별 번호를 미리 확인하여 효율적인 상담을 진행하는 것이 좋습니다.