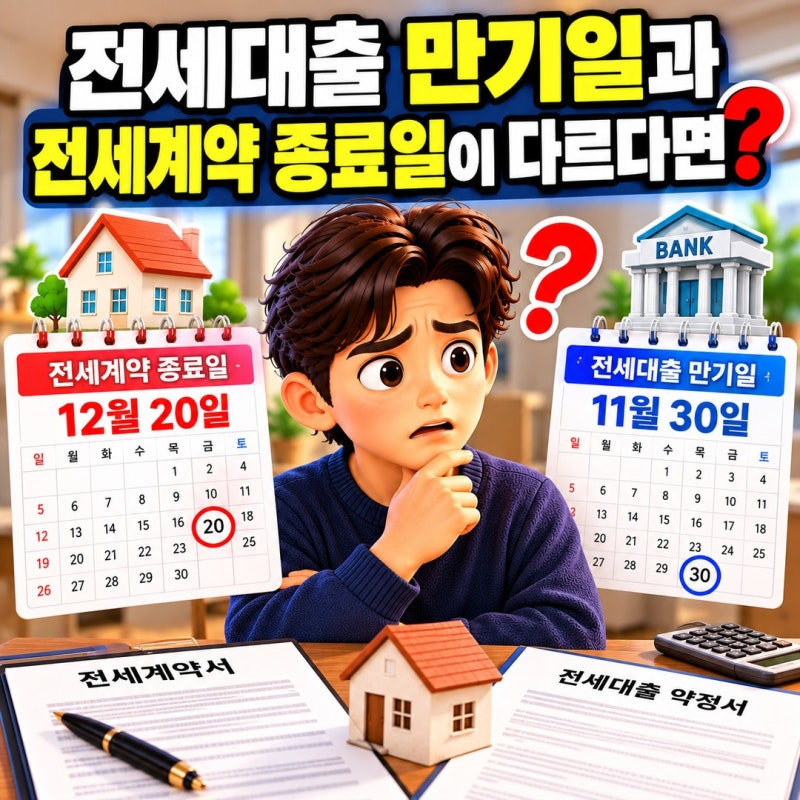
전세대출 만기가 다가오면 많은 임차인이 단순한 자동 연장을 기대하지만, 실제로는 보증기관의 엄격한 재심사를 거쳐야 합니다. 주택도시보증공사(HUG), 한국주택금융공사(HF), 서울보증보험(SGI) 등 각 보증기관은 임차인의 무주택 유지 여부, 소득 및 부채 변동, 임대차 계약 갱신에 따른 보증금 증액 여부 등을 다시 심사합니다. 따라서 만기 최소 1~2개월 전부터 관련 서류를 점검하고 연장 심사 조건을 철저히 준비하는 것이 중요합니다.
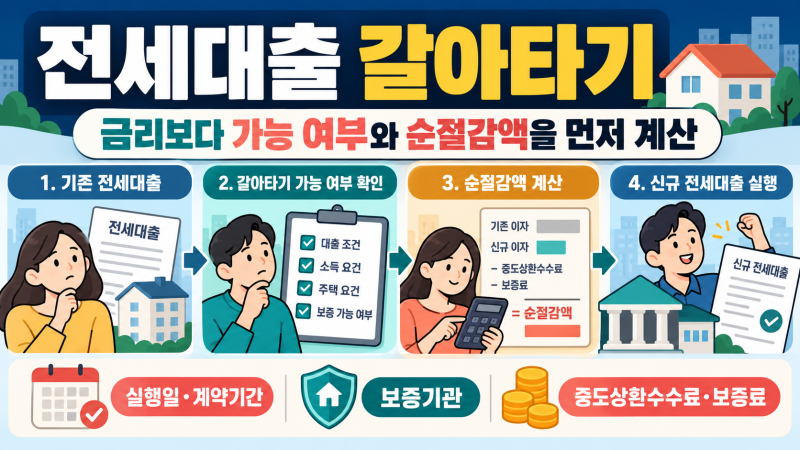
전세대출 연장 심사는 최초 대출만큼이나 중요한 과정이며, 자칫 방심하면 대출 회수나 거절로 이어질 수 있습니다. 특히 버팀목 전세자금대출의 경우, 만기 2개월 전부터 신청이 가능하며 최소 15영업일 전에는 접수를 완료해야 연체 이자 발생 등의 불이익을 피할 수 있습니다. 또한, 기존 대출의 금리가 높다면 온라인 대환 인프라를 활용하여 갈아타기를 고려할 수 있으나, 중도상환수수료 등 부대비용을 면밀히 검토해야 합니다.
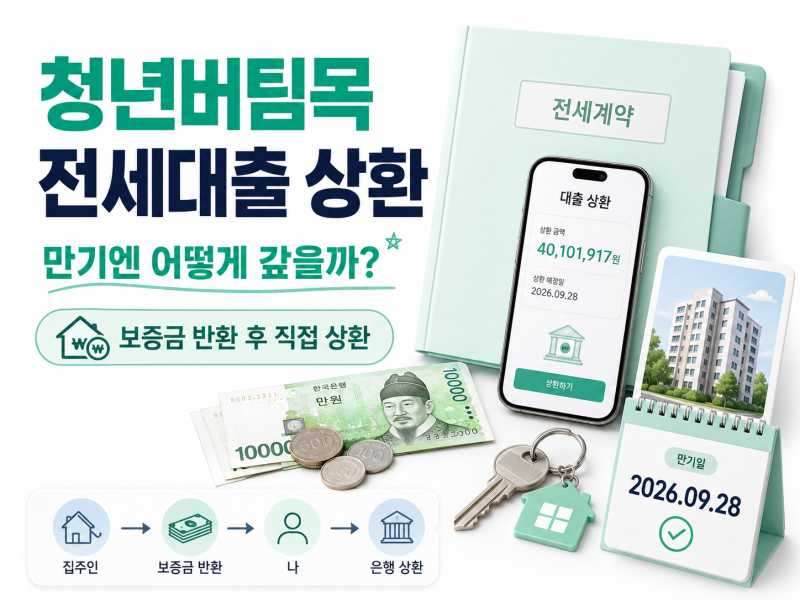
전세대출 만기 상환 및 연장을 준비할 때는 임대차 계약 갱신 여부와 보증금 변동 사항을 미리 확인하고, 기금e든든 자산심사와 은행 접수를 분리하여 진행하는 등 단계별 절차를 숙지해야 합니다. 만기가 6개월 이상 남았을 때는 단순 대환을, 만기 2개월 전부터 15일 전까지는 갱신형 대환을 고려하는 등 본인의 상황에 맞는 전략을 세우는 것이 현명합니다. 이러한 세부적인 준비를 통해 안정적인 주거 생활을 유지할 수 있습니다.