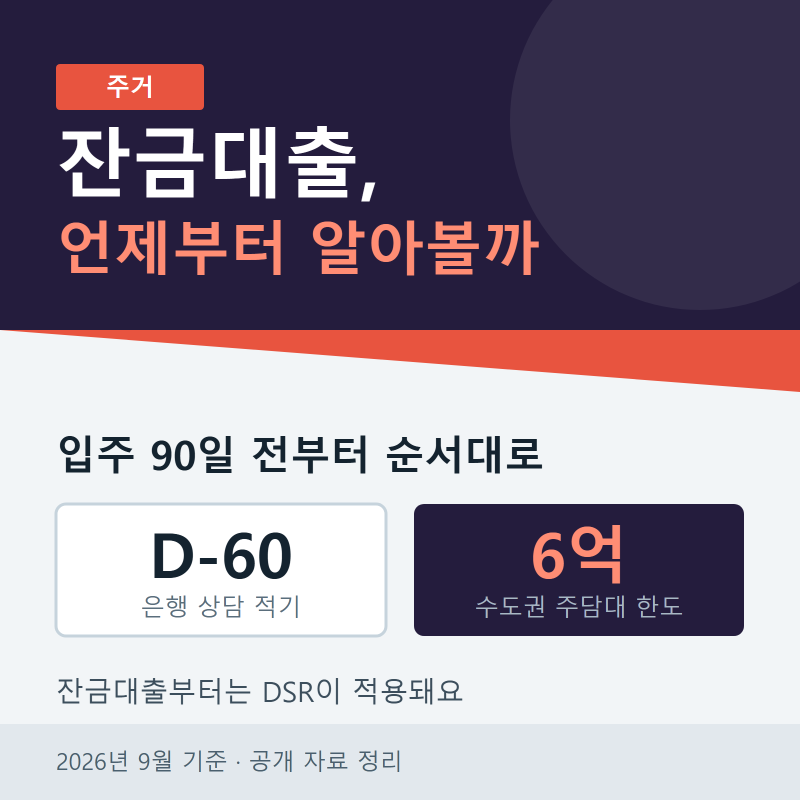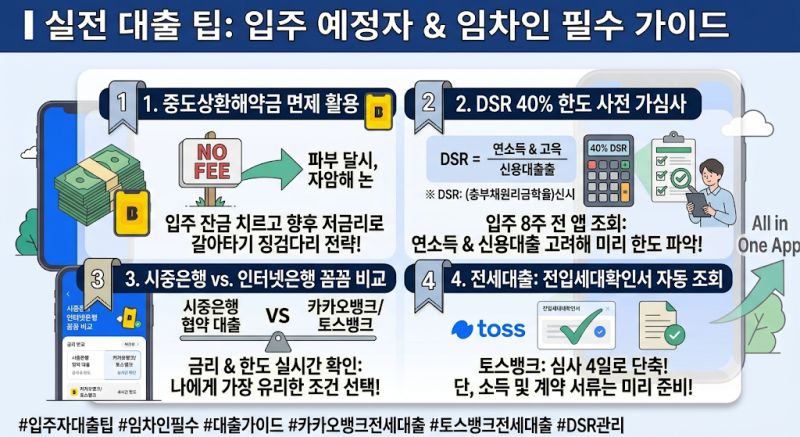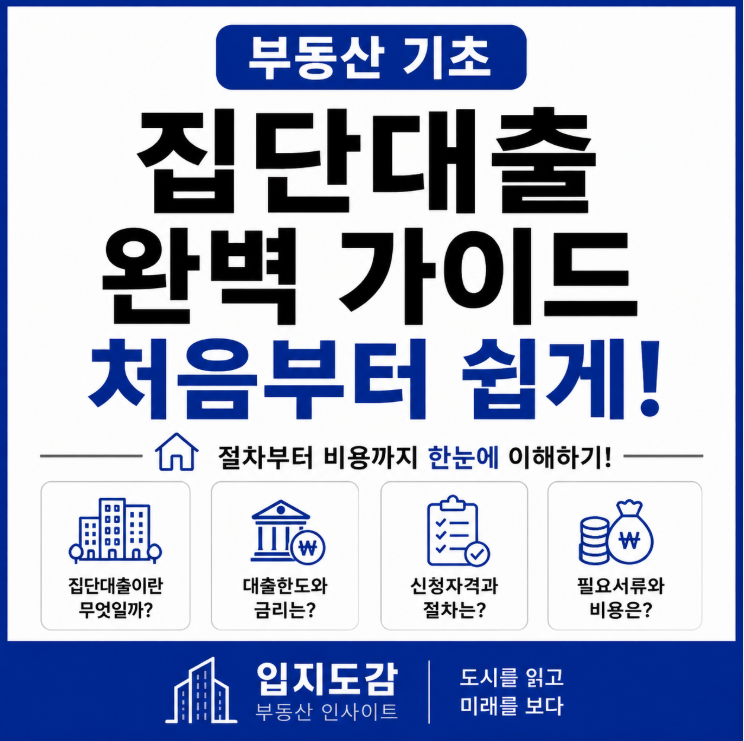
신축 아파트 입주를 앞둔 수분양자들에게 잔금 집단대출은 필수적인 자금 마련 수단으로 주목받고 있습니다. 특히 DSR 40% 제한과 스트레스 DSR 3단계 적용 등 대출 규제가 강화되면서, 입주 시점의 시세(KB시세나 감정가)를 기준으로 한 대출 한도와 개인 소득, 기존 부채 등이 까다롭게 적용되는 점이 중요합니다. 이에 따라 잔금일보다 최소 1~2달 일찍 승인 한도를 확인하고 자금 계획을 수립하는 것이 안전한 입주를 위한 핵심 요소로 부각되고 있습니다.
블로거들은 잔금 집단대출의 절차와 중도금 대출과의 차이점을 상세히 분석하고 있습니다. 중도금 대출은 분양권 상태에서 시공사나 시행사의 보증을 바탕으로 실행되지만, 잔금 집단대출은 준공 후 입주 지정 기간에 이루어지며 정식 주택담보대출 영역으로 전환됩니다. 특히 중도금 대출이 잘 나왔다고 해서 잔금 대출이 자동 승인되는 것이 아니며, 잔금 대출 시에는 개인의 소득, 기존 대출, 담보 가치, LTV, DSR 등 별도 심사가 엄격하게 적용된다는 점을 강조합니다.
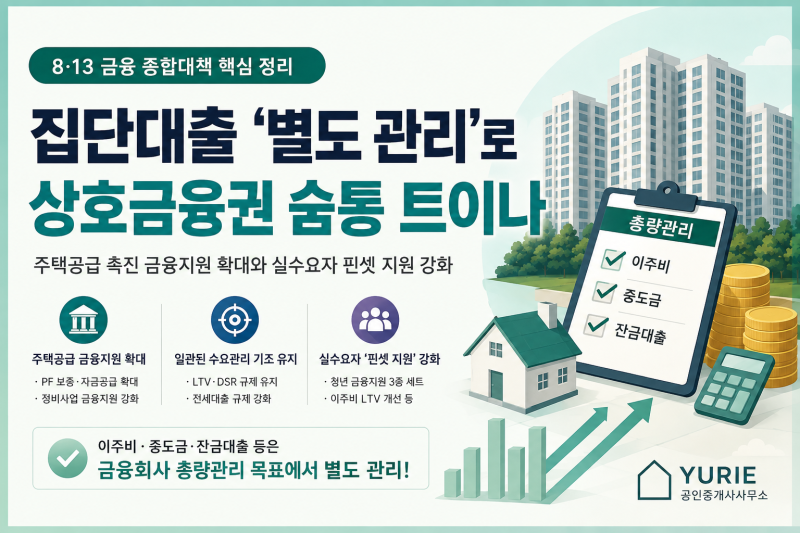
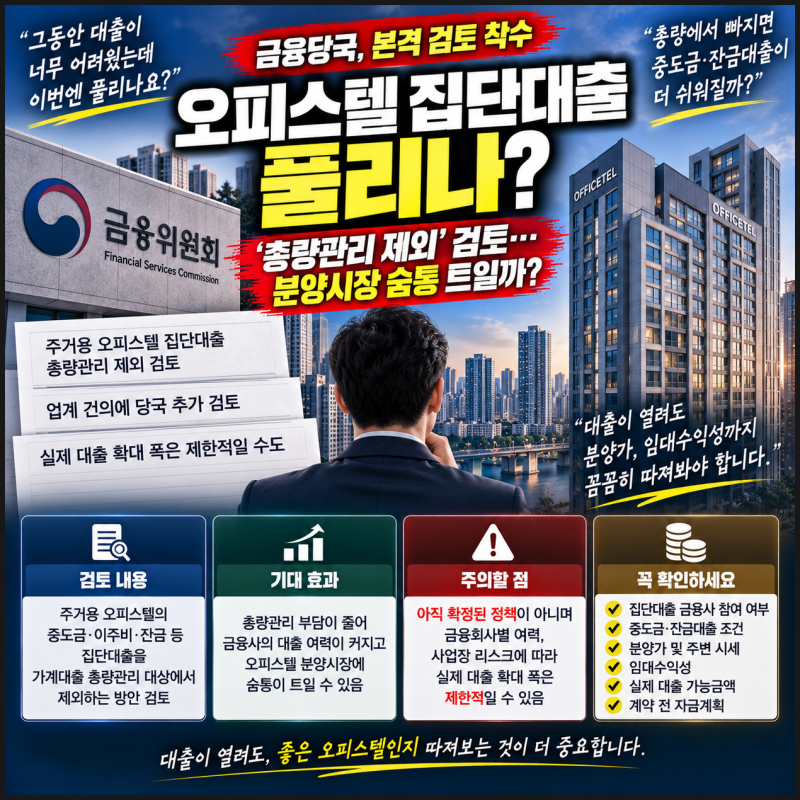
입주를 앞둔 분양계약자들은 협약은행 공지 확인부터 총 필요자금 상세 산정, 대출 상담 및 자서, 실행일 지정 계좌 이체까지 6단계 절차를 숙지해야 합니다. 또한, 2026년 8월 이후 금융당국이 집단대출을 금융회사별 가계대출 총량과 분리 관리하면서 상호금융권의 취급이 재개되었으나, 이것이 무조건적인 대출 승인을 의미하는 것은 아니므로 실제 가능 금액을 입주 전에 반드시 확인하는 것이 중요하다고 조언합니다.