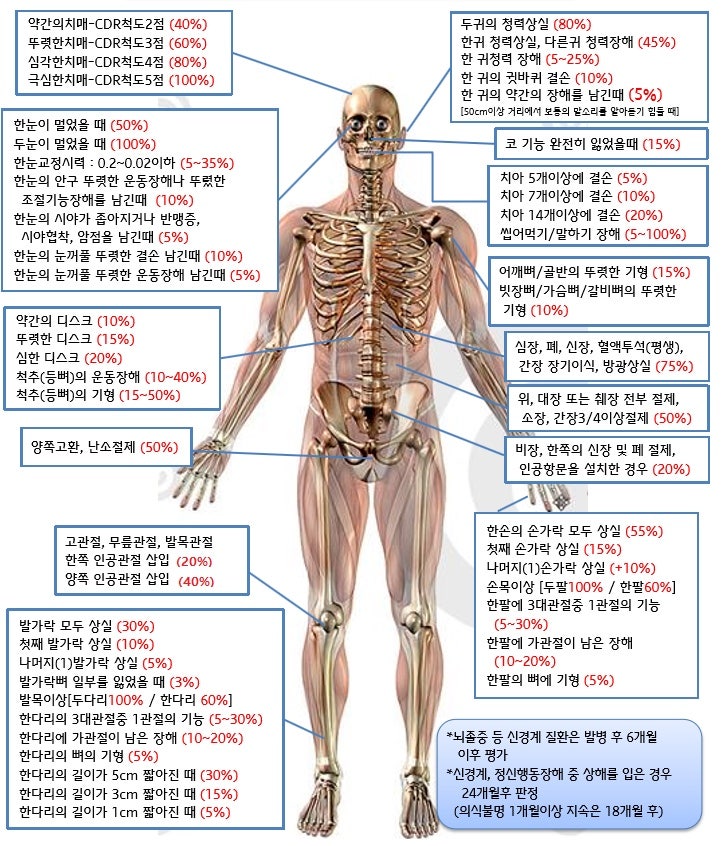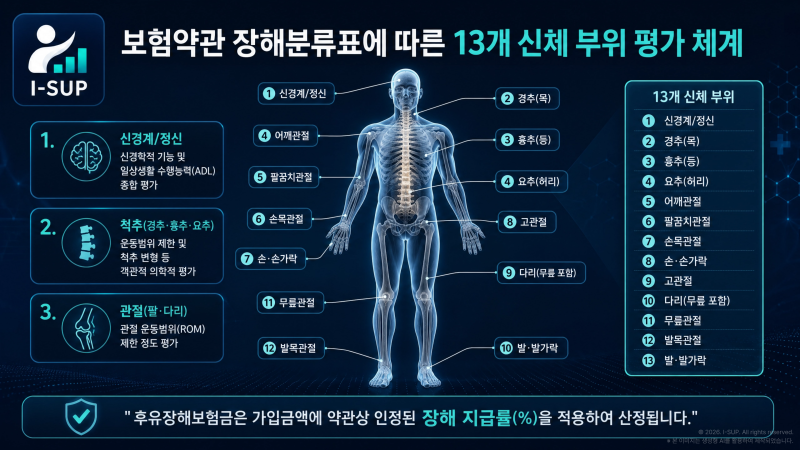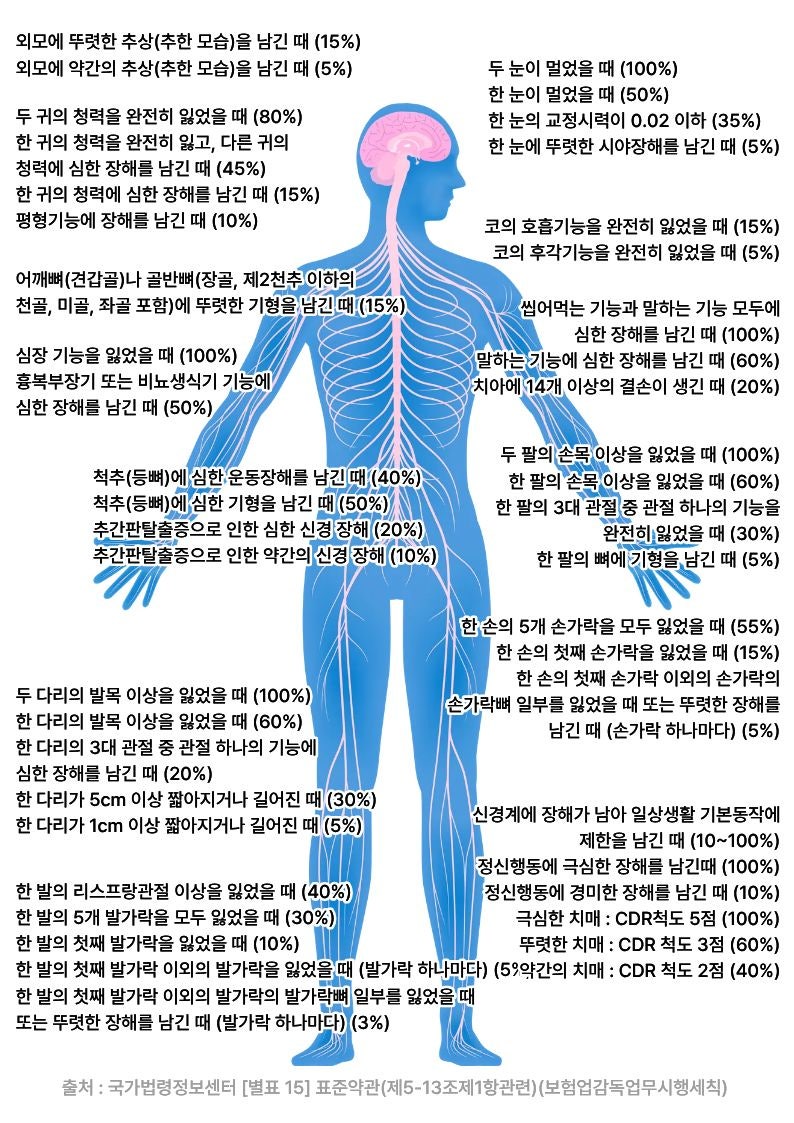
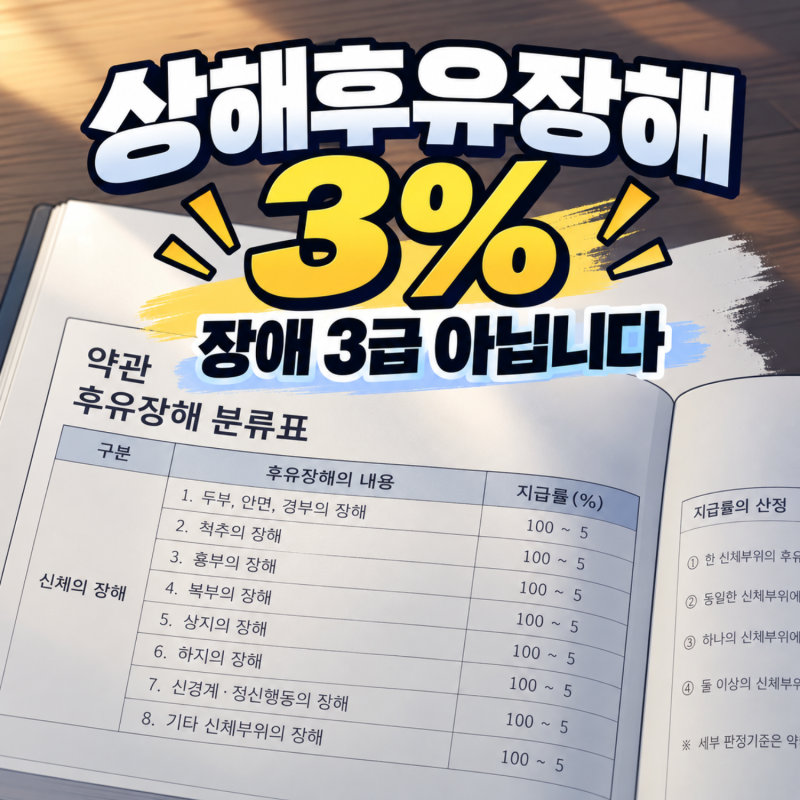
후유장해표는 상해 또는 질병으로 인해 신체에 영구적인 훼손 상태가 남았을 때 보험금을 지급하는 기준을 담고 있습니다. 특히 국가법령정보센터의 표준약관에 명시된 질병 및 상해 후유장해 판정 기준은 보험금 지급의 핵심 근거가 됩니다. 많은 블로거들이 후유장해의 개념과 함께 3%부터 100%까지의 지급률이 어떻게 적용되는지에 대한 정보를 상세히 다루고 있습니다.
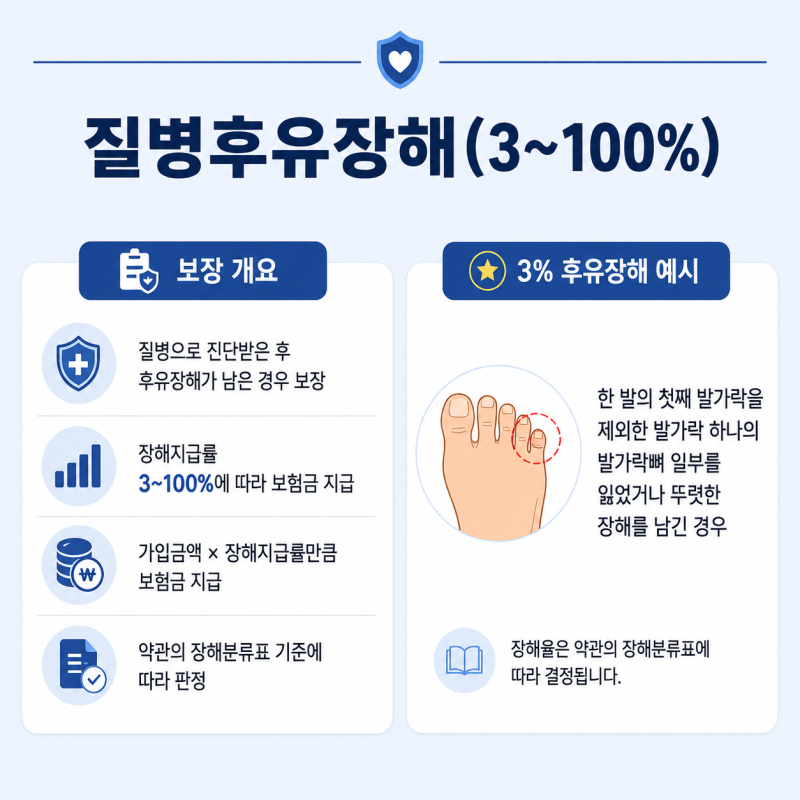
블로거들은 후유장해의 개념을 '치료가 끝난 후에도 몸에 영구적으로 남는 기능 장애'로 설명하며, 실손보험의 치료비와는 다른 보장 영역임을 강조합니다. 특히 질병후유장해(3~100%)와 질병50%이상후유장해, 질병80%이상후유장해 담보의 차이를 비교하며, 가입 금액과 지급률에 따른 실제 보험금 계산 방식을 예시로 들어 설명합니다. 또한, 상해후유장해와 질병후유장해는 장해 상태가 같더라도 원인에 따라 적용되는 담보가 달라질 수 있음을 명확히 합니다.
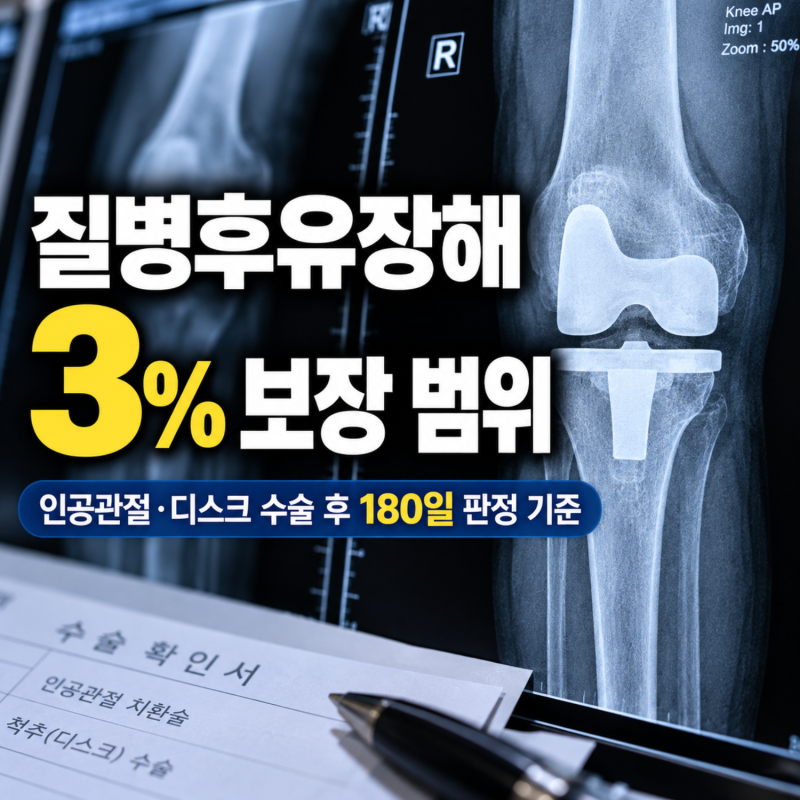
실제 블로그에서는 3%라는 낮은 지급률이 작은 숫자가 아님을 강조하며, 가입 금액이 클수록 의미 있는 보험금을 받을 수 있다고 조언합니다. 후유장해는 한 번 지급받았다고 담보가 끝나는 것이 아니라, 다른 사고로 다른 부위를 다치거나 같은 부위의 장해가 악화되면 추가 지급이 가능하다는 점도 중요한 팁으로 제시됩니다. 따라서 후유장해 보험 가입 시에는 가입 금액과 지급률, 그리고 약관의 세부 기준을 꼼꼼히 확인하는 것이 중요합니다.