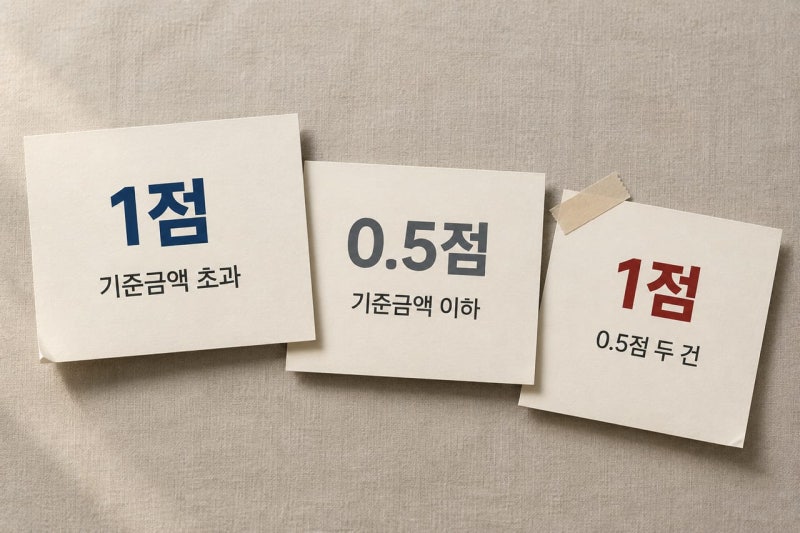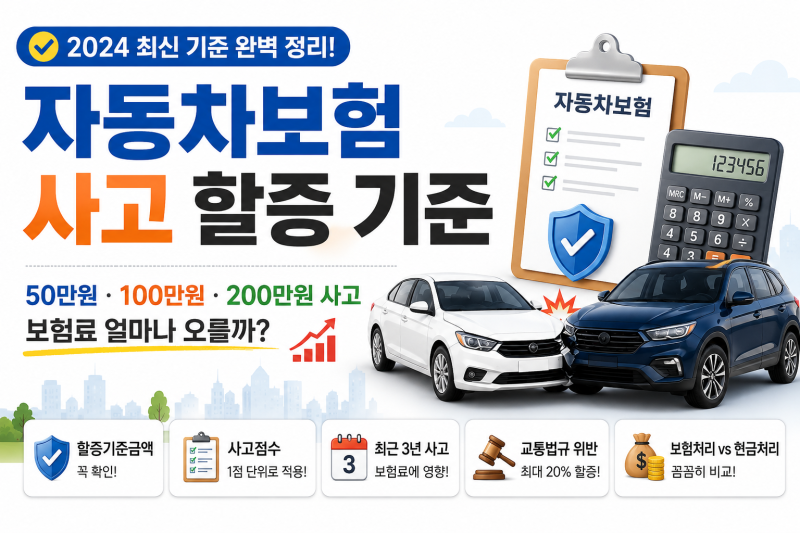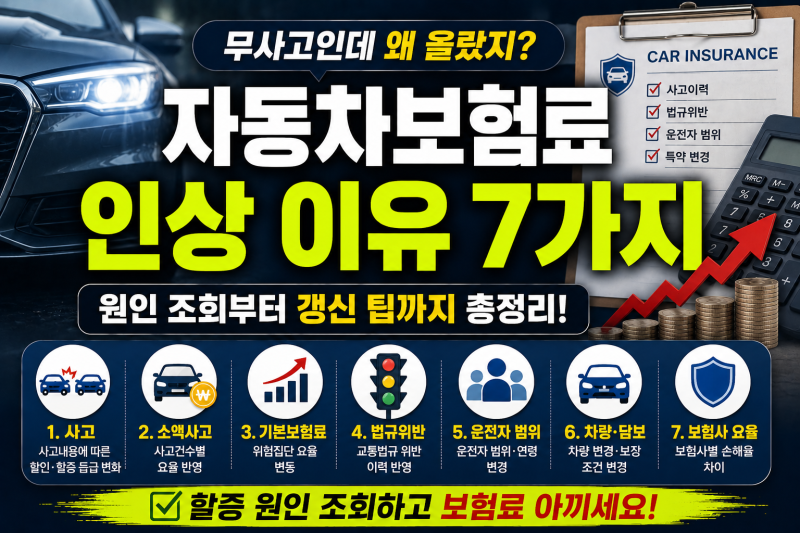
자동차 보험료 할증은 사고 발생 시 다음 해 보험료가 인상되는 것을 의미합니다. 많은 운전자들이 사고 수리비가 200만 원 이하이면 보험료가 오르지 않을 것이라고 생각하지만, 이는 사실과 다릅니다. 보험료 할증은 물적사고 할증기준금액 외에도 사고 건수, 최근 3년간 사고 이력, 대인사고 여부, 교통법규 위반 등 다양한 요소를 종합적으로 반영하여 결정됩니다. 특히 물적사고 할증기준금액은 할인·할증 등급 변동을 판단하는 기준일 뿐, 사고 자체가 없어지는 것은 아닙니다.
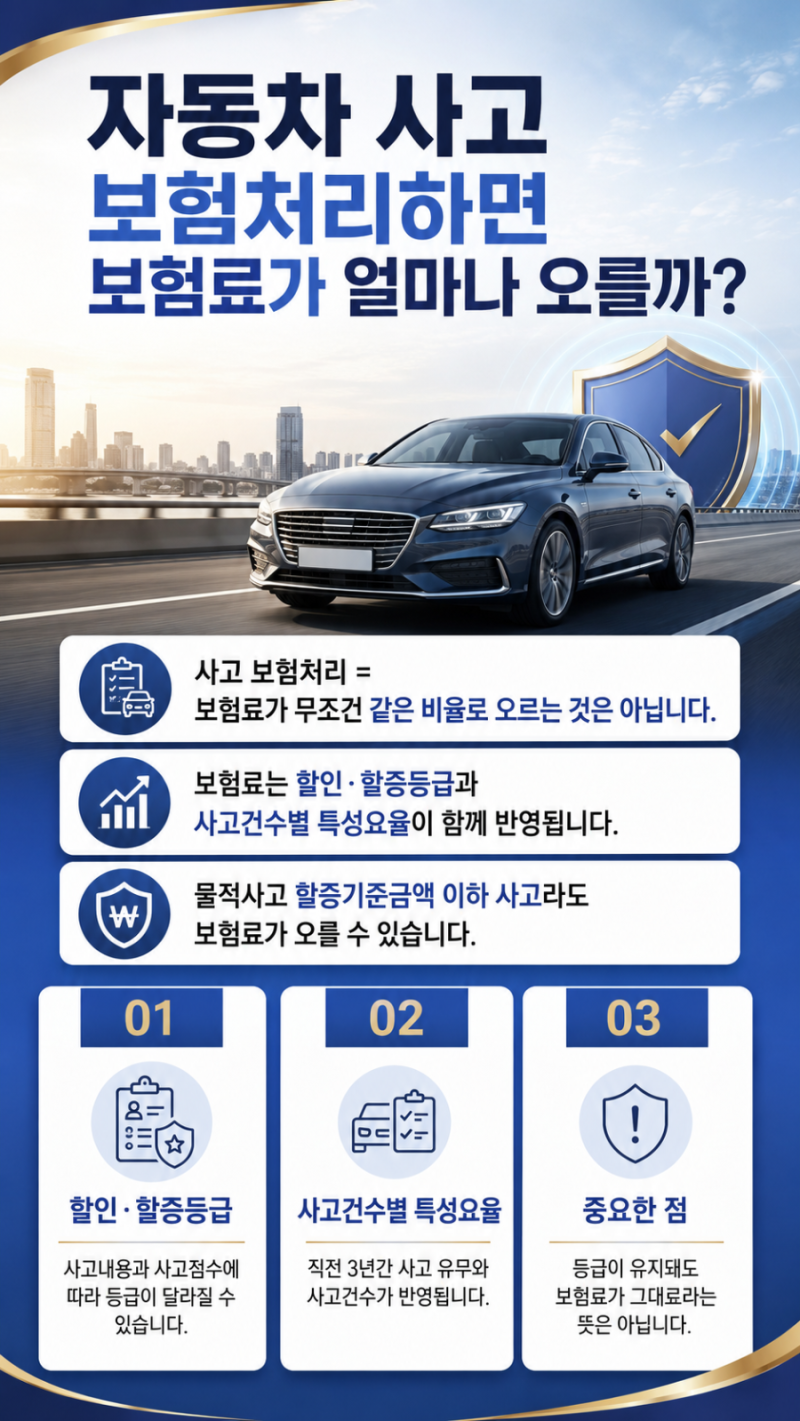
실제 블로그 후기들을 살펴보면, 물적사고 할증기준금액 이하의 소액 사고라도 보험료가 인상될 수 있다는 점이 강조됩니다. 이는 무사고였다면 받을 수 있었던 할인이 중단되거나, 사고건수별 특성요율이 달라지기 때문입니다. 따라서 수리비가 적더라도 보험 처리를 할 경우 예상되는 향후 보험료 증가액과 사라지는 무사고 할인을 비교하여 직접 수리할지 보험 처리할지 신중하게 결정해야 합니다. 보험료 할증은 단일 요인이 아닌 복합적인 요인에 의해 발생합니다.
자동차보험 가입 시 물적사고 할증기준금액을 50만 원부터 200만 원까지 선택할 수 있지만, 이 금액이 보험료가 전혀 오르지 않는다는 의미는 아닙니다. 보험료 할증은 우량할인·불량할증요율과 사고건수별 특성요율 두 가지를 함께 고려해야 합니다. 본인의 자동차보험 증권이나 보험회사 앱을 통해 물적사고 할증기준금액을 확인하고, 사고 발생 시에는 보험 처리 전 전문가와 상담하여 보험료 인상 폭을 예측하는 것이 현명합니다.