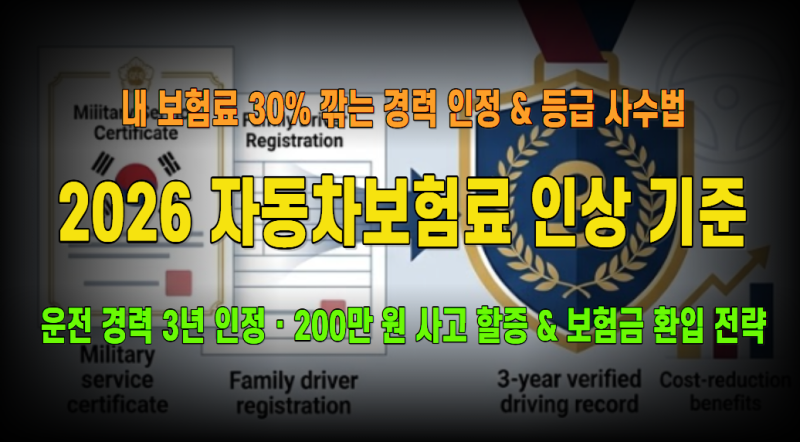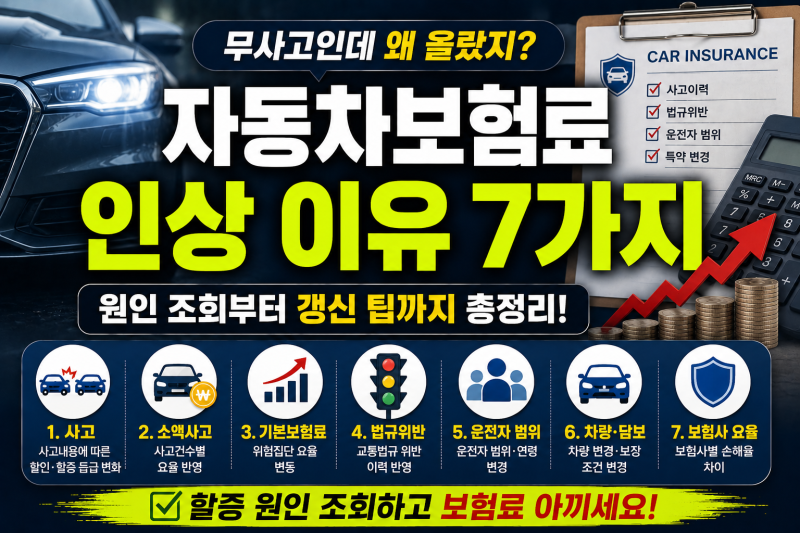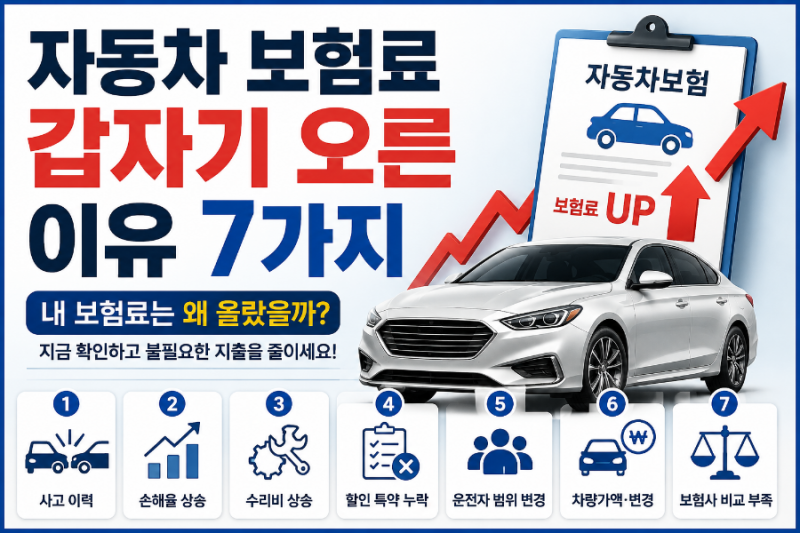

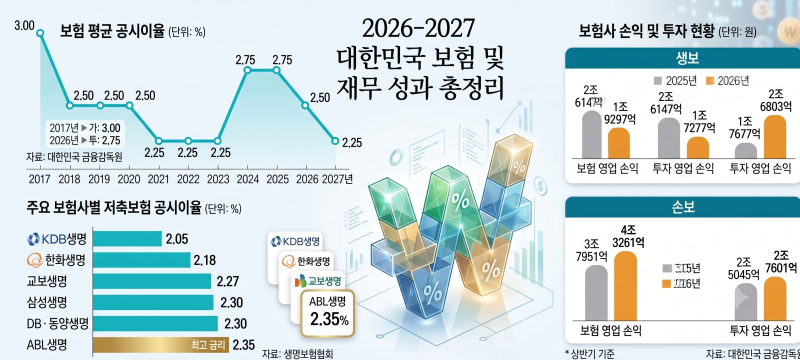
2026년 자동차보험료가 5년 만에 인상되었음에도 불구하고, 주요 손해보험사들의 손해율이 84%대까지 상승하며 업계 전체가 적자 전환하는 상황입니다. 이는 개인의 사고 이력과 무관하게 업계 전체의 요율이 움직이면서 보험료가 함께 상승하는 주요 원인으로 작용하고 있습니다. 특히 상반기 자동차보험 보험손익은 1,848억 원 적자를 기록하며, 2020년 이후 6년 만에 적자로 돌아섰습니다.
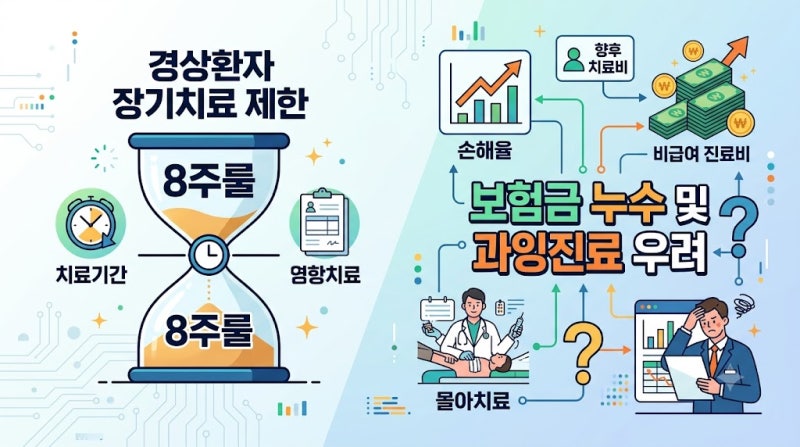
실제 블로그 후기들을 살펴보면, 사고 건수는 오히려 줄었지만 병원 치료비와 정비 공임이 함께 오르면서 건당 비용이 커진 것이 손해율 악화의 주된 원인으로 지목됩니다. 특히 수입차나 첨단 운전자 보조 장치가 장착된 차량의 수리비가 크게 발생하며, 경미한 사고라도 치료 기간이 길어지면 보험금 지급액이 늘어나는 경향을 보였습니다. 과거 보험료 인하 정책의 누적 영향도 손해율 악화에 기여했습니다.
자동차보험 갱신 시 몇만 원 아끼려다 필수적인 담보를 낮추는 것은 위험할 수 있으므로, 보장 금액 자체를 줄이기보다는 불필요하게 새는 비용을 차단하는 접근법이 필요합니다. 운전자 범위와 연령 한정을 최적화하고, 놓치기 쉬운 할인 특약을 꼼꼼히 챙기며, 다이렉트 비교 견적과 숨은 운전 경력을 인정받는 등의 알짜배기 관리 비법을 활용하는 것이 현명한 선택입니다.