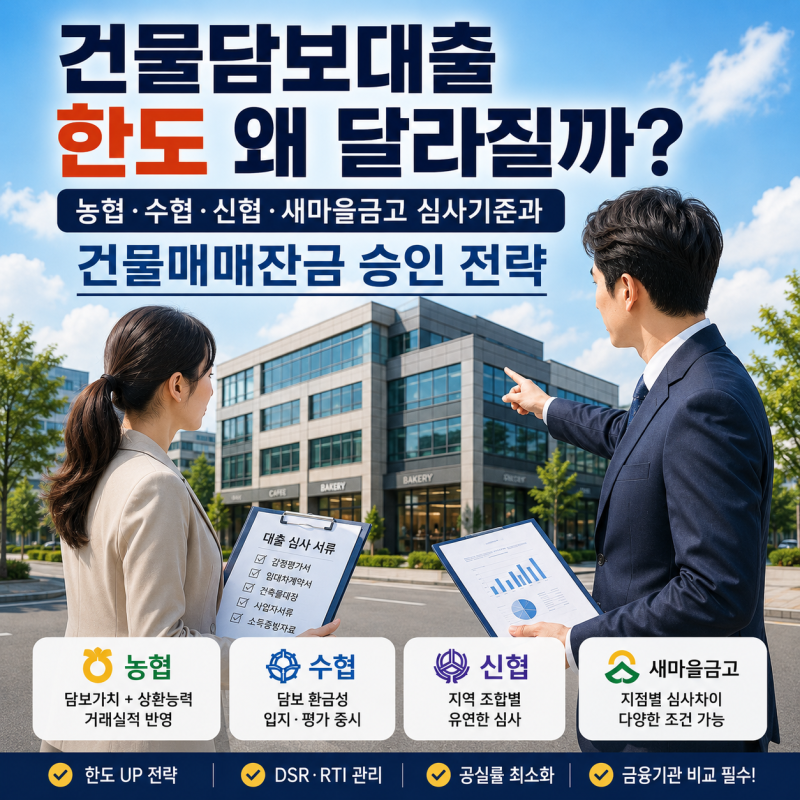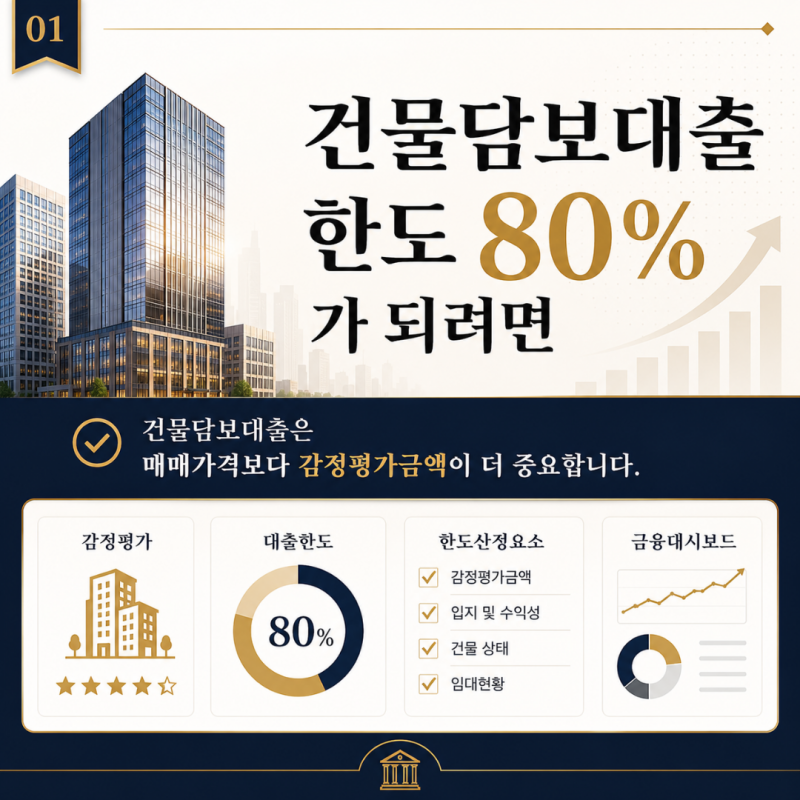


건물 담보대출 한도는 매매가격만으로 결정되지 않으며, 금융기관이 인정하는 감정평가금액을 기본으로 합니다. 특히 상가건물은 아파트와 달리 거래사례가 적어 감정평가의 중요성이 더욱 크며, 토지, 건물 가치 외에 도로 조건, 유동인구, 상권, 임대 현황 등 다양한 요소를 종합적으로 평가합니다. 2026년 9월 현재 비주택담보대출은 규제상 LTV 70% 체계가 적용될 수 있으나, 이는 상한선일 뿐 실제 대출 승인액은 감정가에 미치지 못하는 경우가 많습니다.
실제 블로그 후기들을 살펴보면, 임대보증금, 기존 대출, 공실률, 임대수익, 차주의 신용 및 상환능력 등 여러 심사 항목이 대출 한도에 큰 영향을 미친다고 분석합니다. 같은 감정가의 건물이라도 공실률과 임대 현황에 따라 승인 조건이 달라질 수 있으며, 2금융권에서는 LTV 외에 건물의 수익성과 환금성을 함께 평가하는 경향이 있습니다. 매매가격과 감정가의 차이로 인해 예상보다 자기자금이 더 필요할 수 있으므로, 계약 전 사전 검토가 매우 중요합니다.
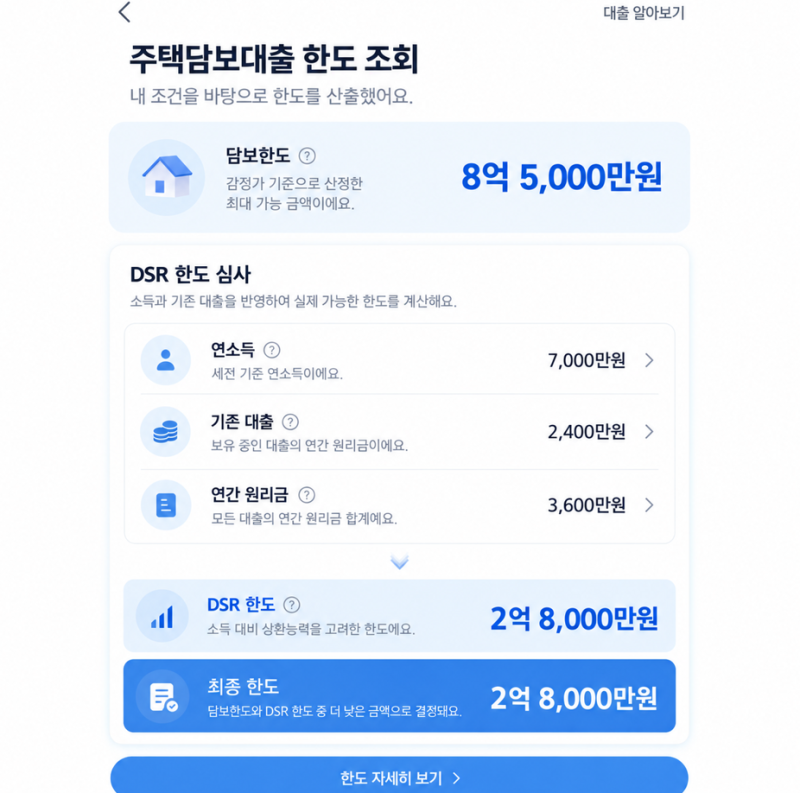
건물 담보대출을 신청하기 전에는 매매가격보다 실제 감정가와 채권 관계를 먼저 확인하는 것이 중요합니다. 빌딩, 통상가, 병원 등 건물 종류별로 중요하게 보는 심사 기준이 다르므로, 건물 특성에 맞는 금융기관을 비교하여 적합한 조건을 찾는 것이 좋습니다. 또한, DSR, RTI 기준과 공실률 10% 미만, 안정적인 임대수익 여부 등 세부적인 조건을 미리 파악하고 준비하면 대출 승인 가능성을 높일 수 있습니다.