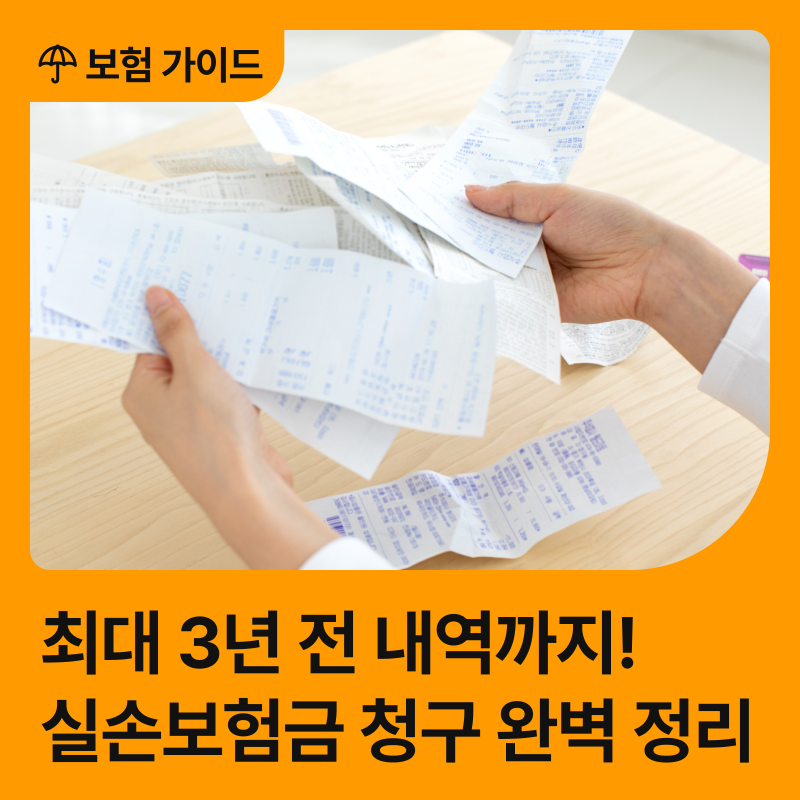
보험금 청구는 사고 발생일이나 병원 진료일로부터 3년 이내에 가능하며, 2015년 상법 개정으로 소멸시효가 2년에서 3년으로 연장되었습니다. 실손보험, 진단비, 수술비 등 보험금 유형에 따라 3년의 시작 기준일이 다르므로 정확한 확인이 필요합니다. 30대 직장인들이 바쁜 일상으로 인해 병원비를 제때 청구하지 못하는 경우가 많아, 놓친 보험금을 찾는 방법에 대한 관심이 높아지고 있습니다.
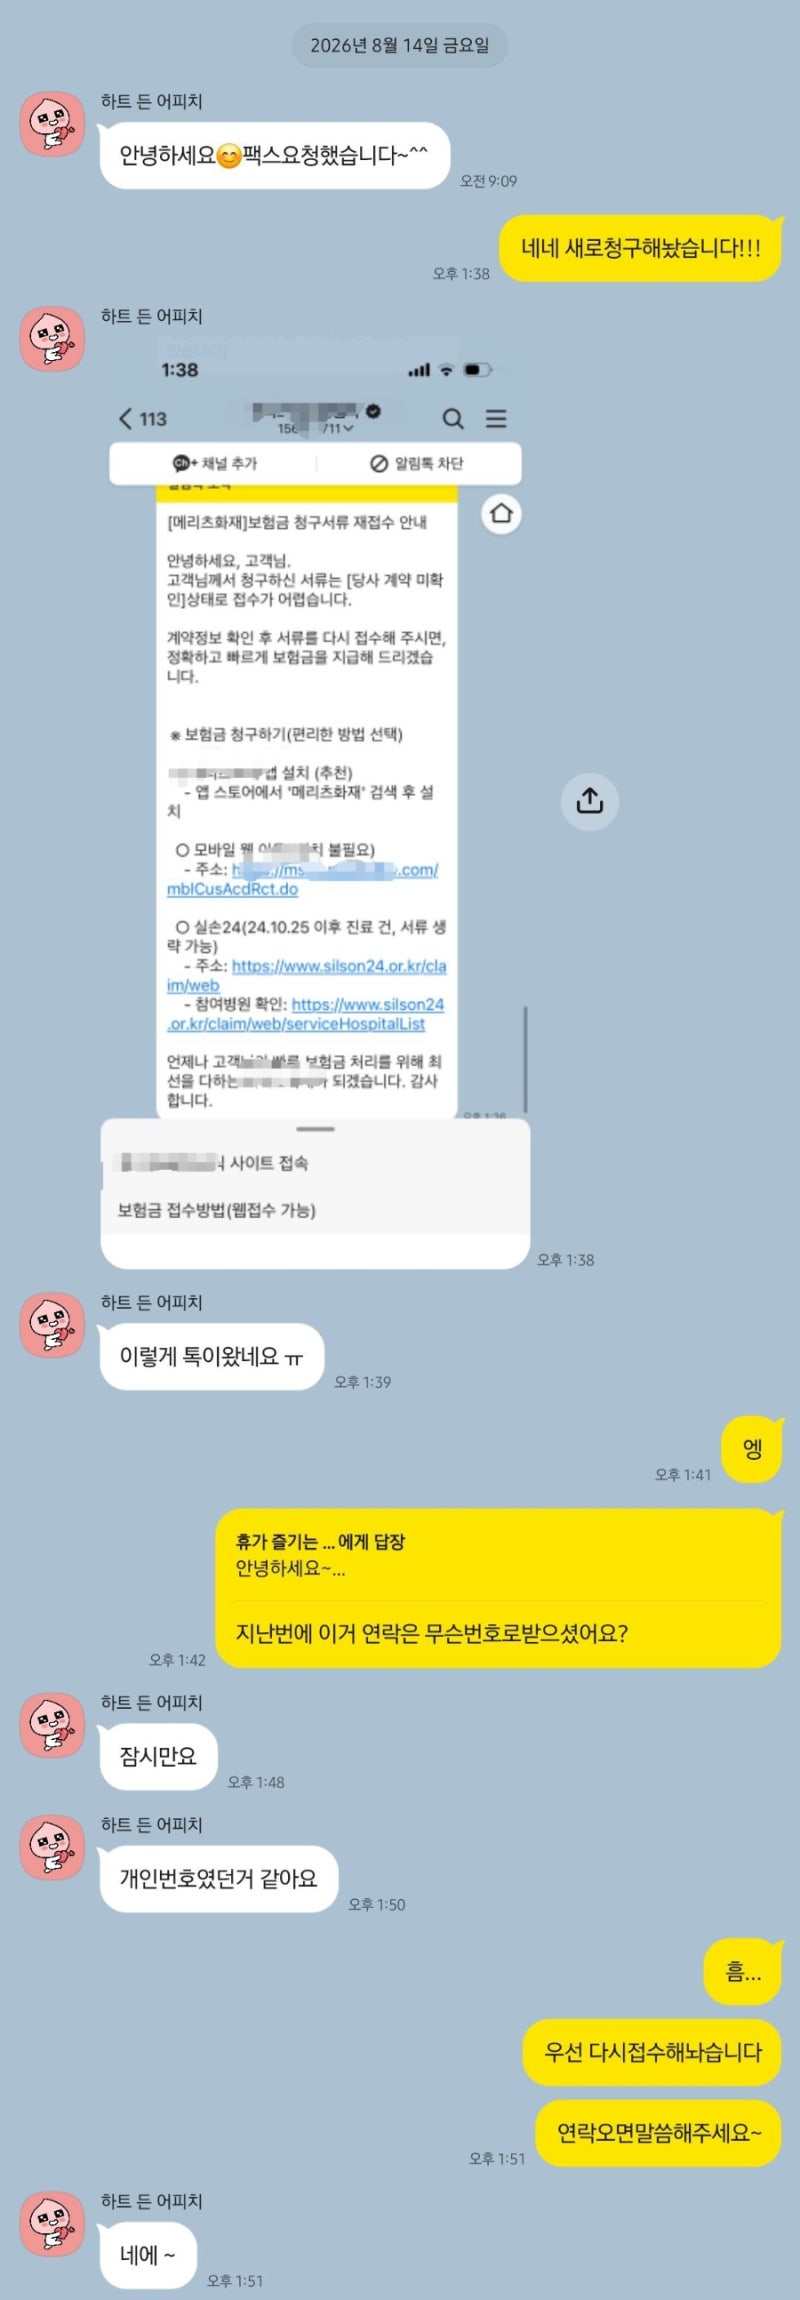
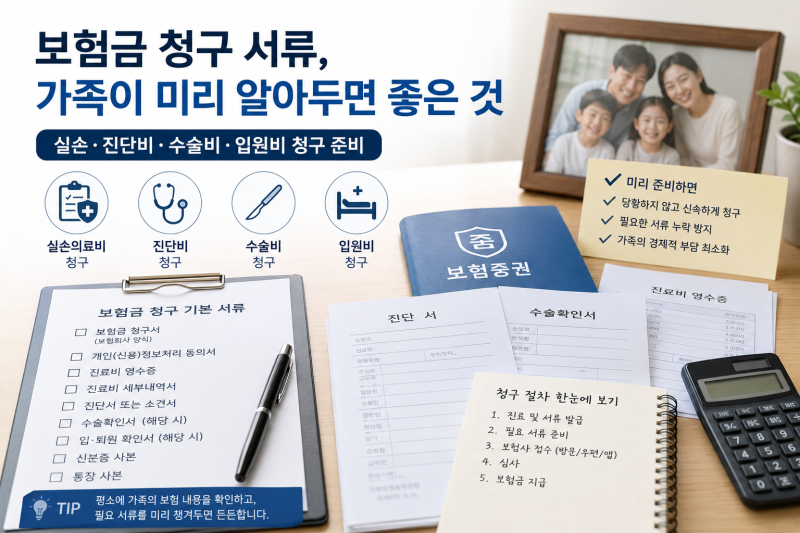
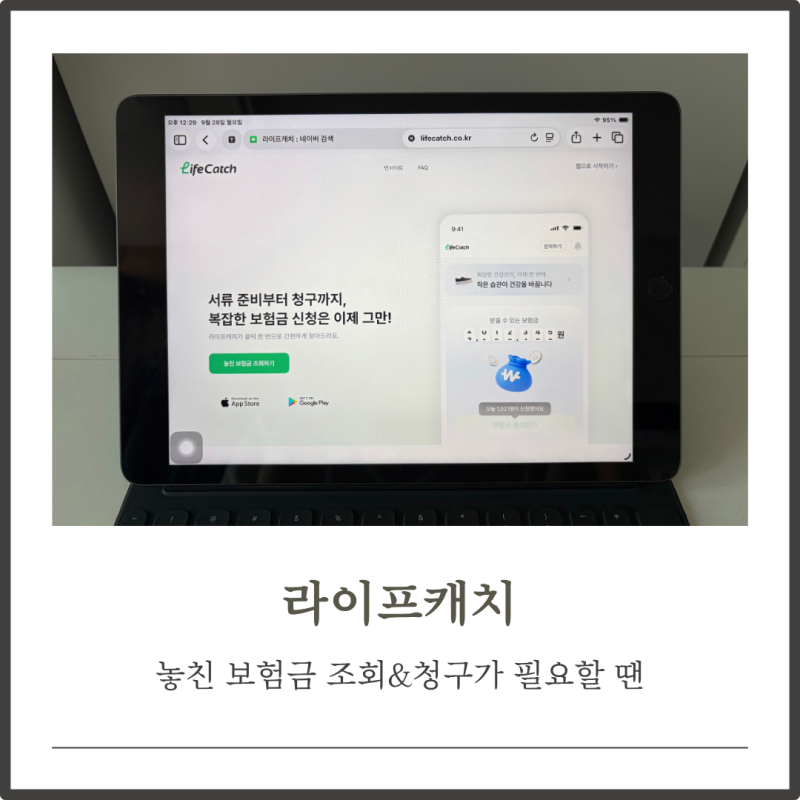
실제 사용자들은 소액의 통원 치료비부터 수백만 원대의 입원 수술비까지, 보험금 청구를 미루거나 소멸시효를 놓쳐 환급 혜택을 받지 못하는 경우가 많습니다. 현대해상, DB손해보험 등 주요 보험사들은 모바일 앱을 통해 간편 청구 시스템을 운영하고 있어, 스마트폰으로 서류를 제출하면 당일 지급이 가능한 경우도 있습니다. 하지만 금액대별 필수 서류를 정확히 준비하고, 신용카드 매출전표 단독 청구 금지 등 심사 보완 사항을 미리 확인하는 것이 중요합니다.
보험금 청구 후에는 지급 내역을 단순한 입금으로만 보지 않고, 어떤 진단과 치료를 받았는지, 어떤 서류를 제출했는지, 어느 보험의 어떤 특약에서 지급되었는지 등을 기록하는 것이 중요합니다. 이는 다음 보험 청구 시 혼란을 방지하고, 지급되지 않은 보험금이나 남아 있는 보장을 효율적으로 관리하는 데 도움이 됩니다. 특히 진단명, 질병코드, 수술명, 입원일 등 상세한 치료 내용을 기록하고 관련 서류를 한 묶음으로 정리해두면 좋습니다.