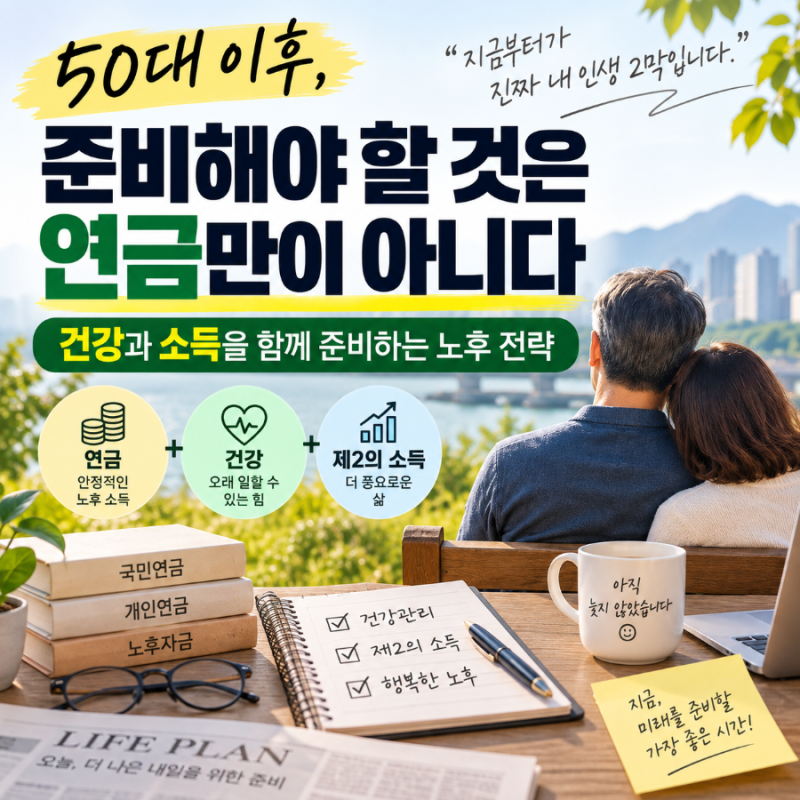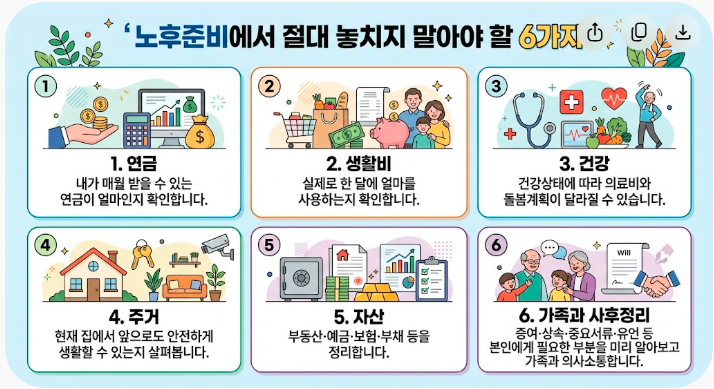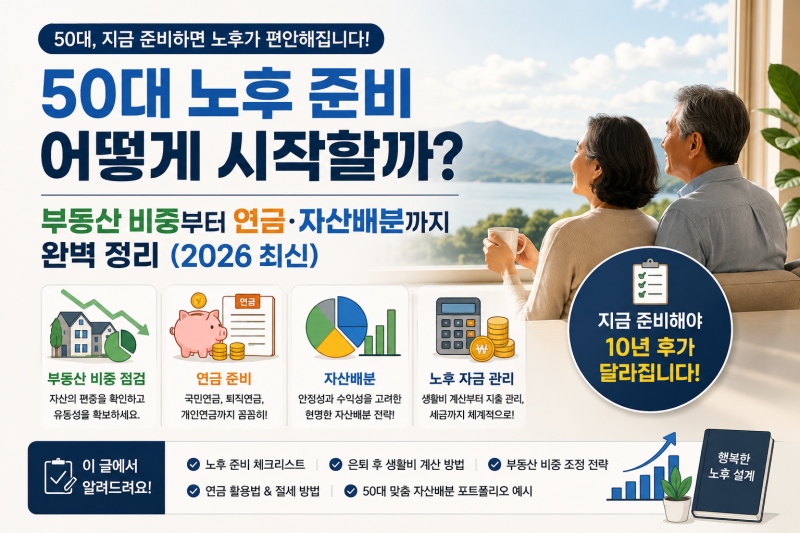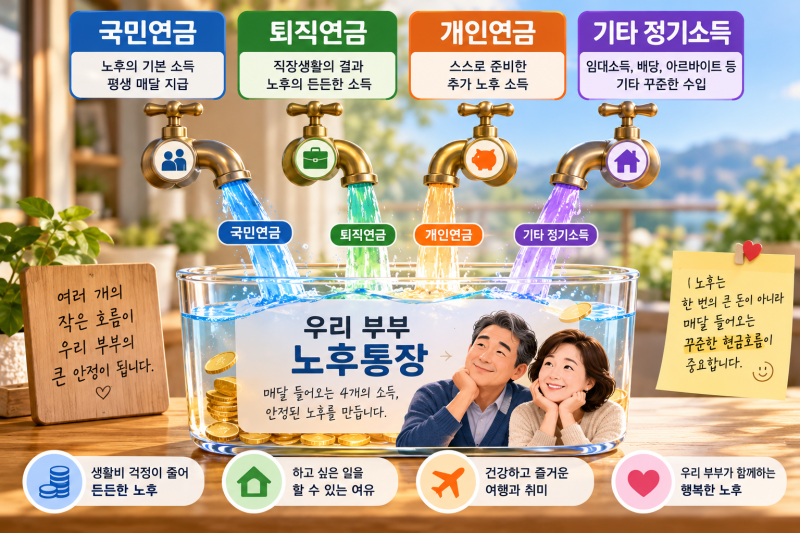

50대 연금준비는 단순히 많은 상품에 가입하기보다, 국민연금과 퇴직연금으로 부족한 노후생활비를 개인연금으로 보완하는 것이 핵심입니다. 은퇴까지 남은 시간이 비교적 짧으므로 세액공제나 높은 수익률에만 집중하기보다 납입 기간, 투자 위험, 연금 수령 시기까지 종합적으로 고려해야 합니다. 특히 은퇴 후 매달 얼마의 소득이 필요한지 현실적으로 계산하는 것이 중요하며, 이를 통해 부족한 노후 소득을 채우는 계획을 세울 수 있습니다.
실제 블로거들은 50대에도 개인연금을 시작할 수 있다고 강조하며, 장기간 복리 효과보다는 앞으로 몇 년 동안 얼마를 적립할 수 있는지 현실적으로 계산하는 것이 중요하다고 말합니다. 연금저축과 IRP는 각각 개인 노후자금 마련과 퇴직급여 관리에 활용될 수 있으며, 세액공제 한도, 투자 상품, 중도인출 조건 등에 차이가 있습니다. 따라서 기존 연금 계좌와 소득, 필요한 현금, 투자 성향을 기준으로 자신에게 맞는 상품을 선택하는 것이 바람직합니다.
블로거들은 개인연금 납입액을 무리하게 늘리기보다 꾸준히 유지할 수 있는 금액을 정하는 것이 중요하다고 조언합니다. 주택담보대출이나 자녀 교육비 등 현재의 재정 상황을 고려하여 중도 해지하지 않을 금액을 설정해야 합니다. 또한, 은퇴 시점을 기준으로 남은 기간 동안 적립 가능한 금액을 계산하고, 국민연금 예상 수령액과 퇴직연금 적립금을 미리 확인하여 노후 생활비 부족분을 파악하는 것이 효과적인 연금 준비의 시작점입니다.