자동차보험은 법적으로 의무 가입해야 하는 보험과 운전자 본인 및 타인의 피해를 보장하는 임의보험으로 구성되어 있습니다. 특히 다이렉트 가입 시에는 가입자가 직접 보장 항목과 특약을 선택해야 하므로, 각 보장 항목의 정확한 의미를 파악하는 것이 중요합니다. 보험료는 운전자 범위와 연령 제한에 따라 크게 달라지며, 운전할 수 있는 사람의 범위가 넓어질수록 사고 발생 위험률이 높아져 보험료가 상승합니다.
실제 블로그 후기들을 살펴보면, 첫차 보험료가 비싼 이유로 운전자 나이, 운전경력, 차량, 운전자 범위, 사고 이력 등 여러 조건이 복합적으로 반영된다는 점을 공통적으로 꼽습니다. 특히 20대 초반 운전자는 높은 요율이 적용될 수 있으며, 만 26세와 30세를 기점으로 보험료가 크게 달라지는 경향이 있습니다. 운전 경력이 없거나 짧은 경우에도 보험료가 높게 책정될 수 있으므로, 부모님 보험의 가입경력 인정이나 군 운전병 경력 등을 확인하는 것이 유리합니다.
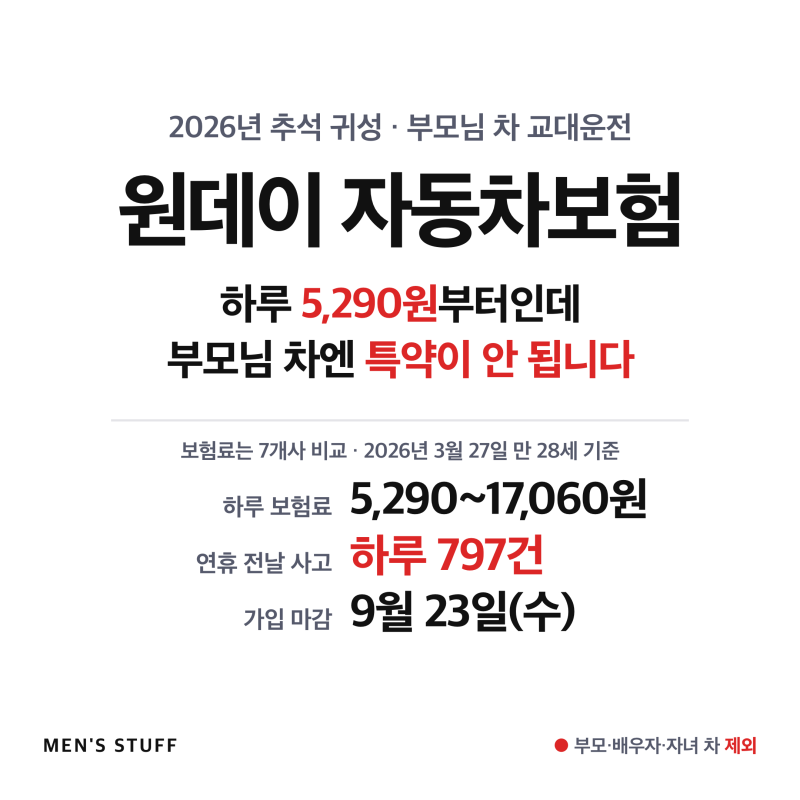
블로거들은 보험료 절약을 위해 평소 운전자 범위를 최소화하고, 일시적으로 타인이 운전할 경우 원데이 임시운전자 특약을 활용할 것을 권장합니다. 또한, 불필요하게 운전자 범위를 넓게 설정하지 않고 실제 운전자에 맞춰 특약을 설정하는 것이 중요합니다. 만 26세, 만 30세 등 특정 나이 구간에서 보험료가 크게 변동하므로, 해당 연령에 도달했을 때 연령 한정 특약을 다시 확인하여 보험료를 최적화하는 지혜가 필요합니다.