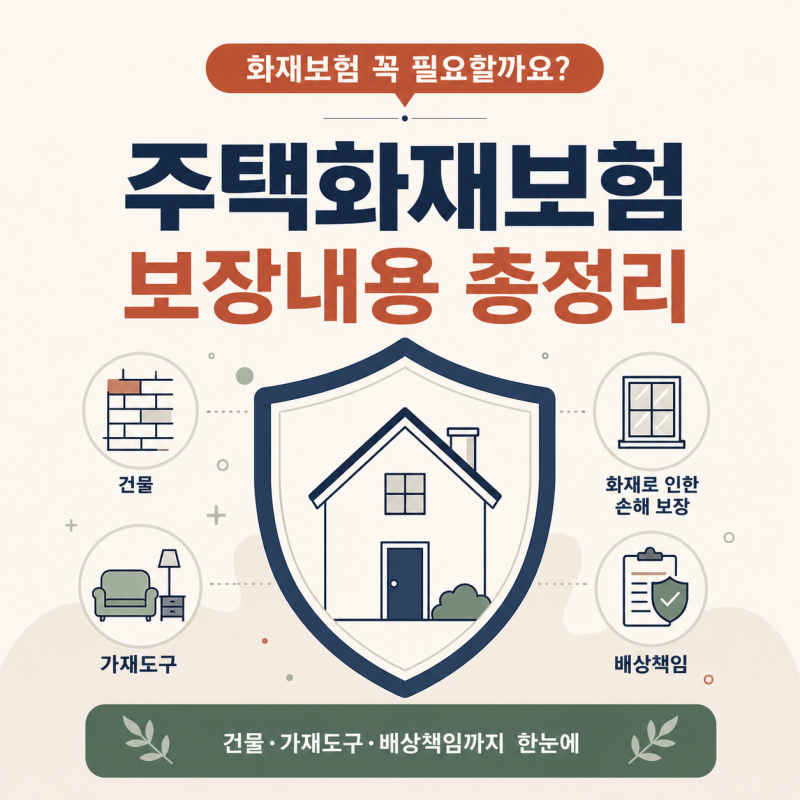
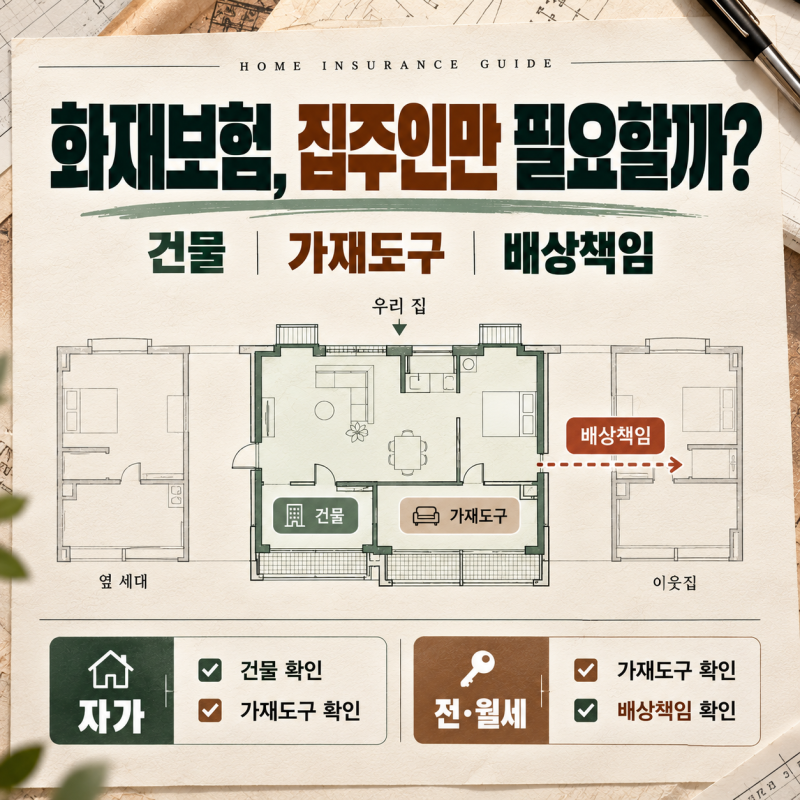
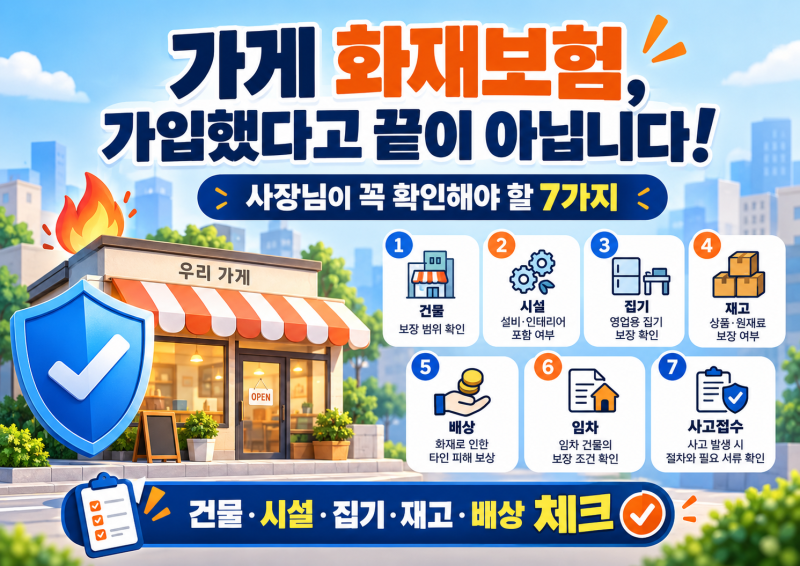
화재보험은 화재 발생 시 재산 피해를 보상받기 위한 중요한 수단이지만, 단순히 가입했다고 해서 모든 손해가 100% 보상되는 것은 아닙니다. 특히 임차 사업장의 경우 건물주가 가입한 보험과 별개로 임차인 본인의 시설, 집기, 재고 등에 대한 보장 여부를 면밀히 확인해야 합니다. 화재보험 가입 시 보장 대상과 범위를 명확히 설정하는 것이 중요하며, 이는 사고 발생 시 예상치 못한 손실을 방지하는 핵심 요소입니다.
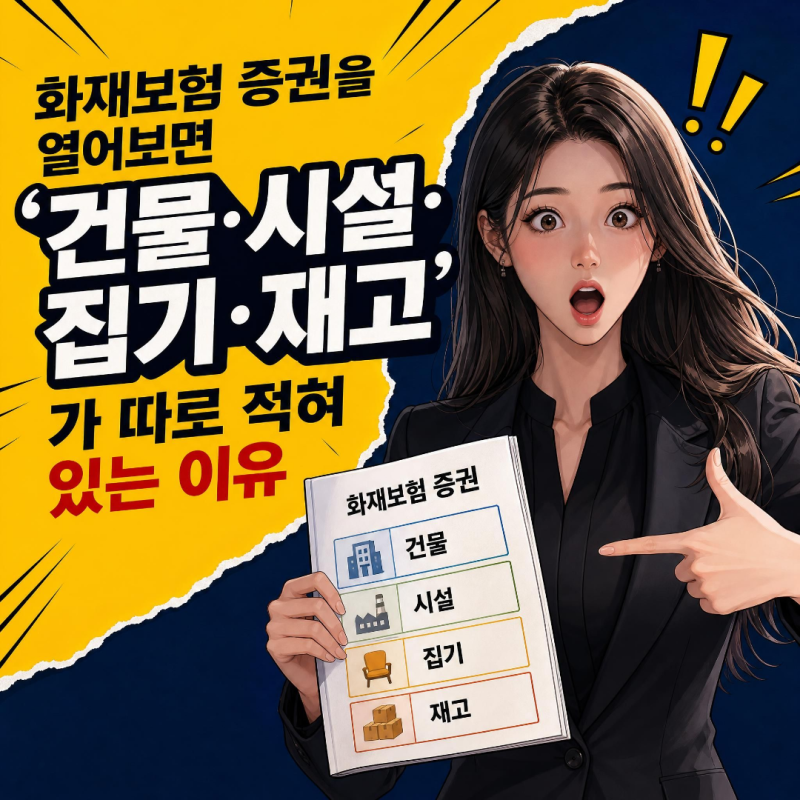
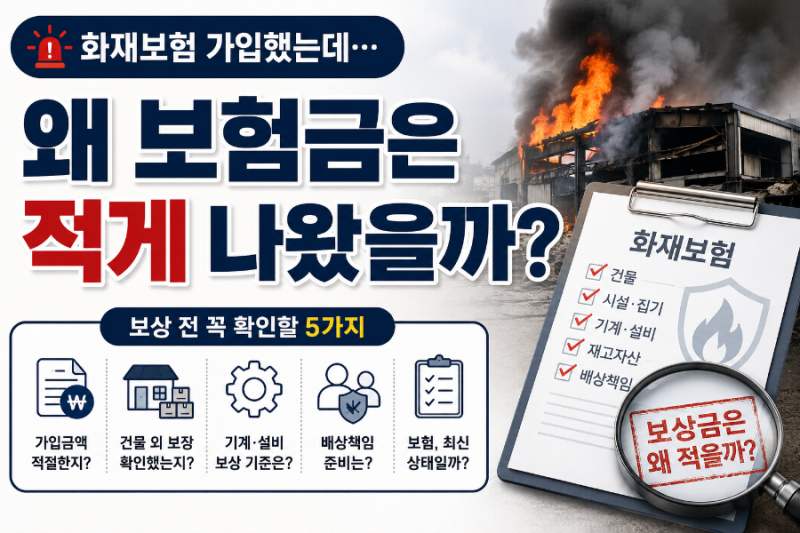
실제 블로그 후기들을 살펴보면, 화재보험의 손해액 산정은 사고 당시의 시가를 기준으로 하며, 고정자산은 감가상각이 적용되어 구입 가격 그대로 보상받기 어렵다는 점이 강조됩니다. 또한, 가입금액을 실제 가치보다 낮게 책정하면 비례보상 원칙에 따라 지급 보험금이 삭감될 수 있습니다. 따라서 보험 가입 시에는 건물, 시설, 집기, 재고 등을 명확히 구분하여 적절한 가입금액을 설정하는 것이 필수적입니다.
블로거들은 신품 가격으로 보상받기 위한 특약의 중요성을 언급하며, 특히 전산장비와 같이 감가상각이 빠른 자산의 경우 이 특약 유무가 수백만 원의 차이를 만들 수 있다고 조언합니다. 또한, 이웃 피해 확산을 대비하는 화재 배상책임 특약의 충분한 한도 설정과, 가입금액을 단순히 부동산 매매 시세가 아닌 건물을 다시 짓는 데 필요한 신축 재조달가액을 기준으로 산정하는 것이 실질적인 복구를 위한 핵심 체크포인트라고 강조합니다.