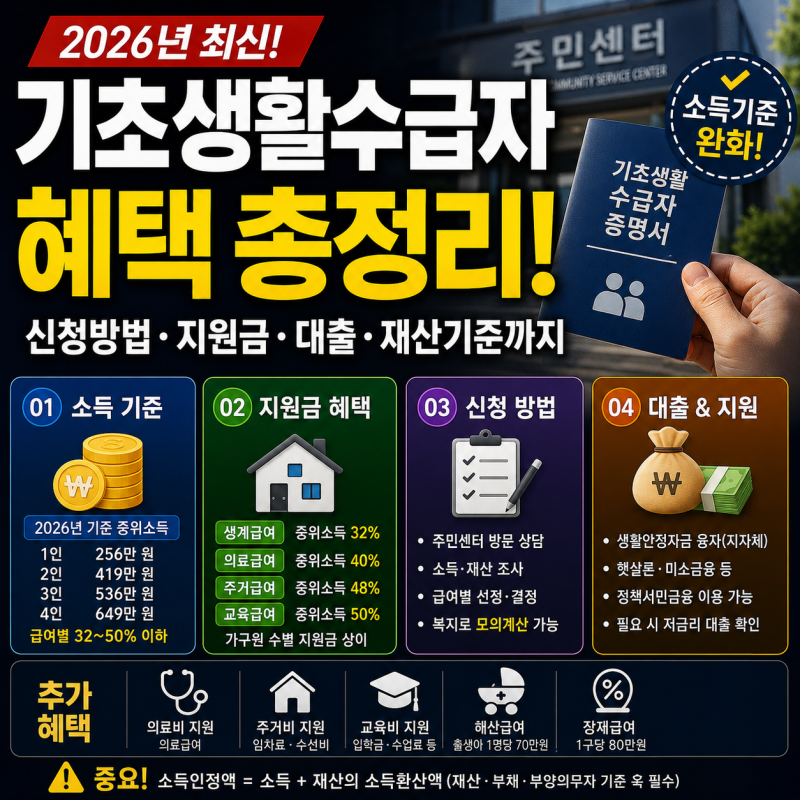
기초수급자가 대출을 받을 경우 자격 유지에 대한 우려가 많습니다. 특히 대출금이 소득으로 산정되어 수급 혜택이 중단되거나 줄어들까 봐 걱정하는 경우가 많습니다. 하지만 대출금 자체는 근로 소득과 같은 정기 수입이 아니므로 소득인정액 중 월 소득으로 합산되지 않습니다. 이는 정부 복지제도에서 소득을 근로, 사업, 재산 등으로 얻은 수입으로 정의하기 때문입니다.
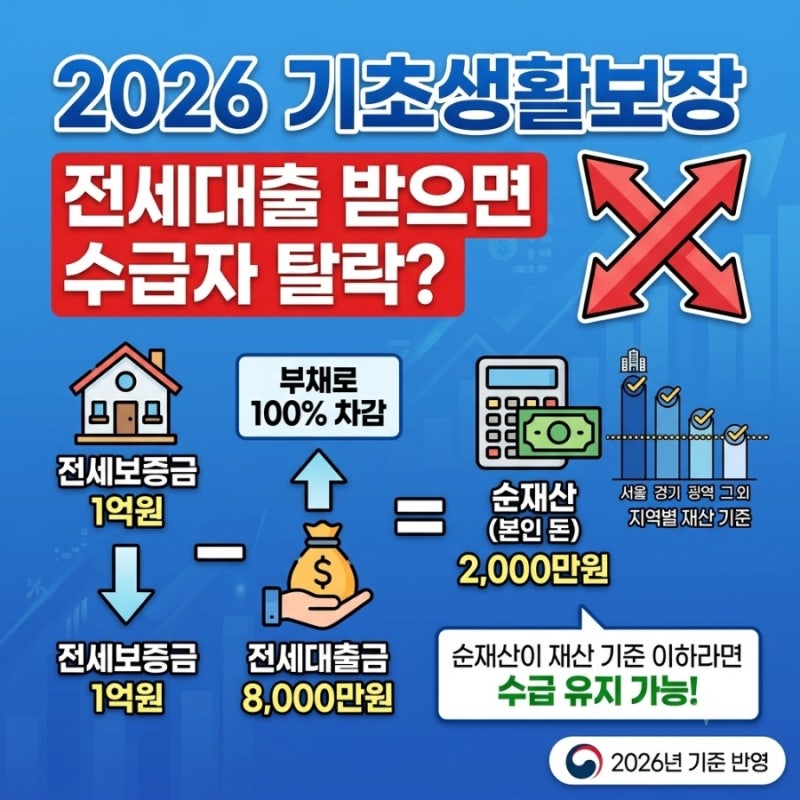
실제 블로그 후기들을 살펴보면, 대출금이 본인 명의 계좌로 입금되는 즉시 금융재산으로 분류될 수 있다는 점을 강조합니다. 통장에 남은 대출금이 지역별 기본재산액 공제 한도를 초과하면 소득인정액이 상승하여 자격 변동이 발생할 수 있습니다. 다만, 제도권 금융기관의 대출은 부채로 인정되어 보유 재산에서 차감될 수 있으나, 제3금융권이나 개인 간 차용금은 부채로 인정되지 않아 주의가 필요합니다.
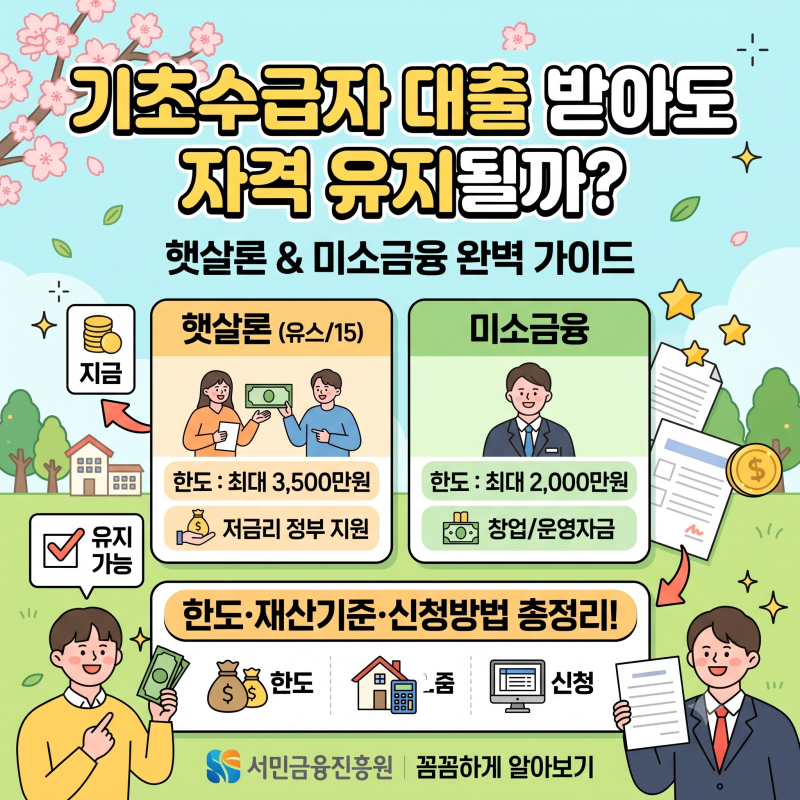
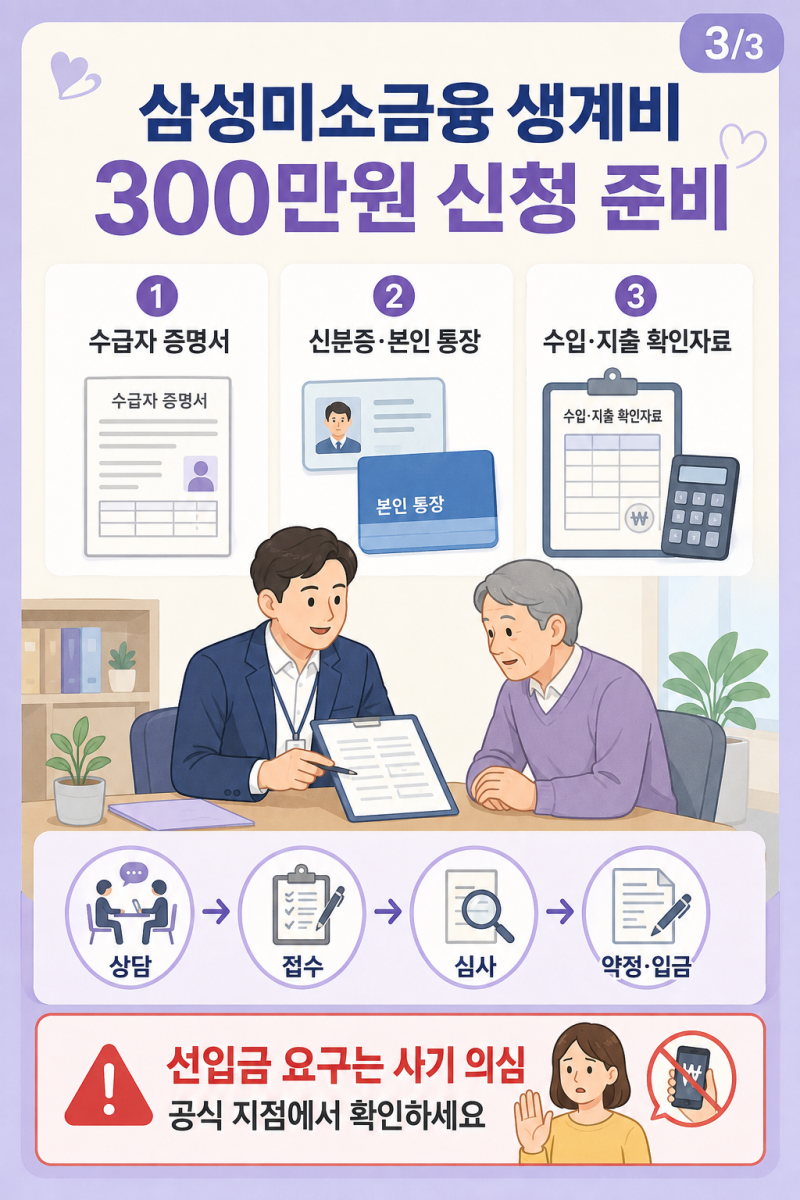
따라서 기초수급자 대출 시에는 서민금융진흥원 등 공공기관의 정책금융 상품을 활용하는 것이 유리합니다. 대출금을 통장에 장기간 예금으로 쌓아두기보다는 필요한 용도(병원비, 생활비 등)로 즉시 사용하는 것이 금융재산으로 반영되는 것을 피할 수 있는 팁입니다. 대출 전 부채 인정 가능 여부를 반드시 확인하고, 상품별 자격과 심사 기준을 꼼꼼히 살펴보는 것이 중요합니다.