
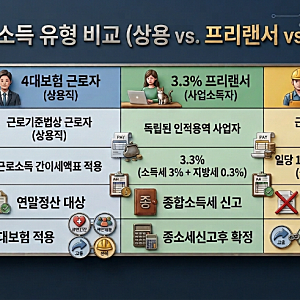
일용직 소득신고는 일당 15만 원까지 비과세 혜택이 적용되며, 초과분에 대해서만 낮은 세율로 원천징수됩니다. 이는 원천징수로 세금 납부가 완료되는 분리과세 대상이므로, 별도의 종합소득세 신고 의무가 발생하지 않는 것이 특징입니다. 다만, 동일 사업장에서 3개월 이상 계속 근무할 경우 상용근로자로 간주되어 4대보험 가입 의무가 발생할 수 있으므로 유의해야 합니다.
일용직 근로자는 고용보험과 산재보험이 우선 적용되며, 소득 유형에 따라 세금 정산 방식과 4대보험 적용 기준이 상이합니다. 4대보험 근로자는 매월 간이세액표에 따라 원천징수 후 연말정산을 진행하며, 프리랜서는 3.3% 원천징수 후 다음 해 5월 종합소득세를 직접 신고해야 합니다. 각 소득 유형별 정확한 신고는 가산세나 보험료 추징 등의 법적 문제를 예방하는 데 중요합니다.
소득 신고 시 계약서상의 명칭보다는 실제 근무 형태가 중요하며, 사업주의 지시를 받으며 일한다면 근로자로, 독립적으로 결과물에 대한 대가를 받는다면 프리랜서로 신고하는 것이 법적으로 안전합니다. 특히 사업주가 4대보험료 부담을 줄이기 위해 근로자를 프리랜서로 위장 신고하는 경우, 4대보험료 소급 추징 및 퇴직금 지급 의무 등 법적 불이익이 발생할 수 있습니다.