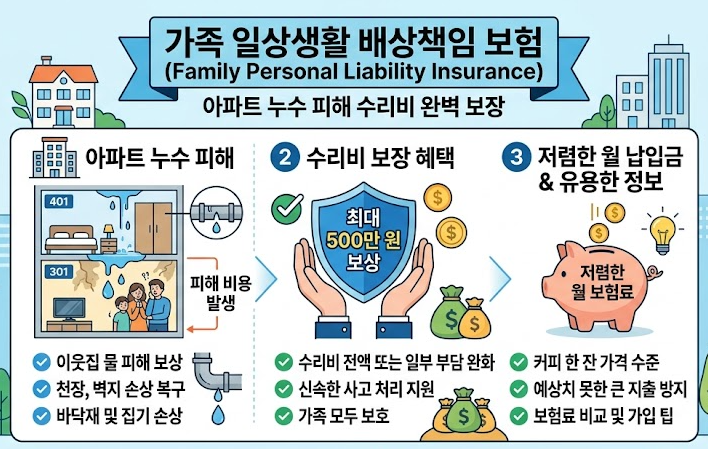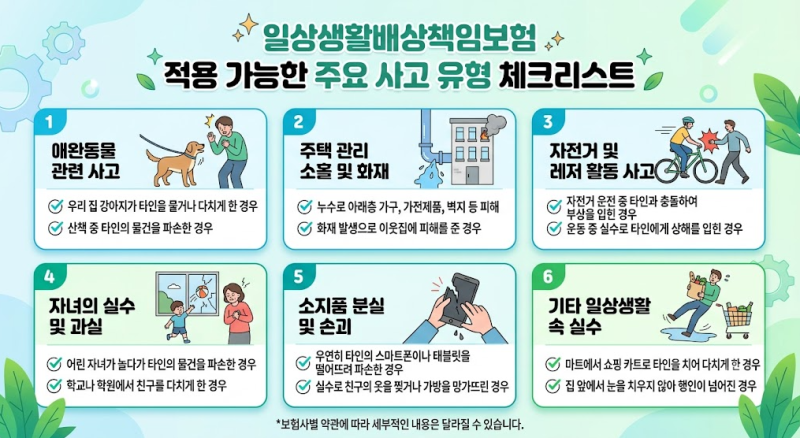
일상생활배상책임보험은 일상생활 중 타인에게 손해를 입혔을 때 발생하는 법률상 배상책임을 보상하는 보험으로, 특히 아파트 누수 사고 발생 시 아랫집 피해 복구 비용을 처리하는 데 유용하여 많은 주목을 받고 있습니다. 2005년에 준공된 오래된 아파트에서 발생한 누수 사고 사례처럼, 노후된 배관으로 인한 누수는 흔하게 발생하며, 이때 일상생활배상책임보험이 중요한 역할을 합니다. 이 보험은 특약 형태로 종합보험, 어린이보험, 운전자보험, 주택화재보험 등에 포함되어 있는 경우가 많습니다.
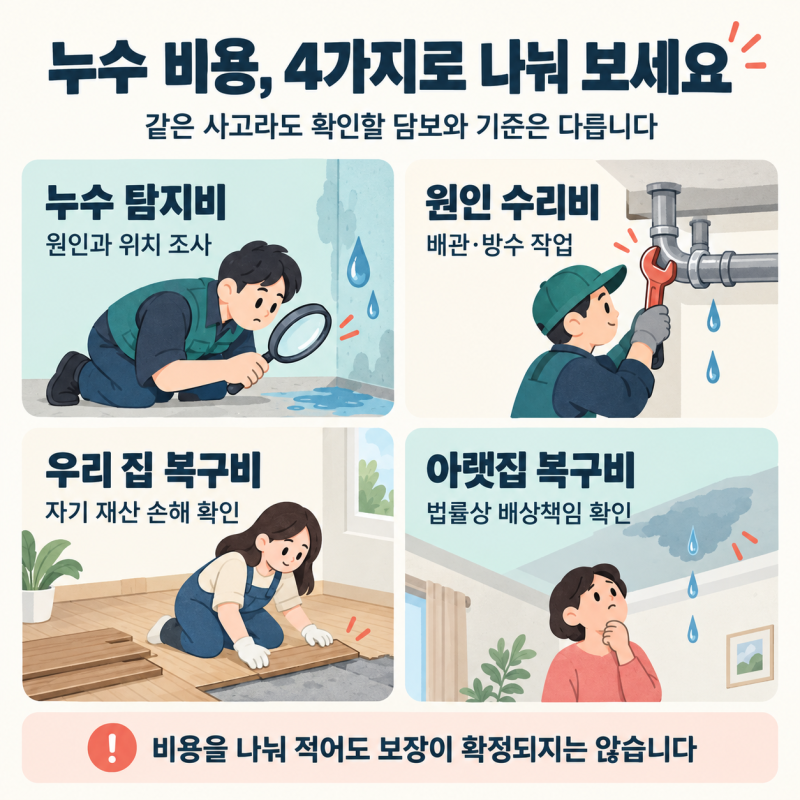
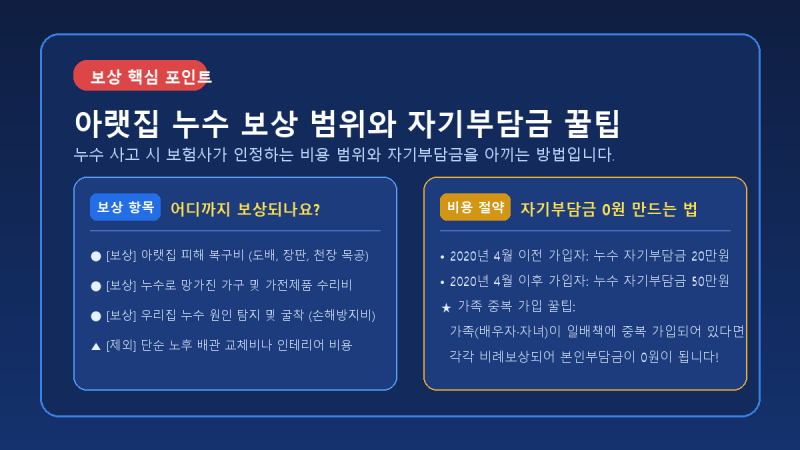
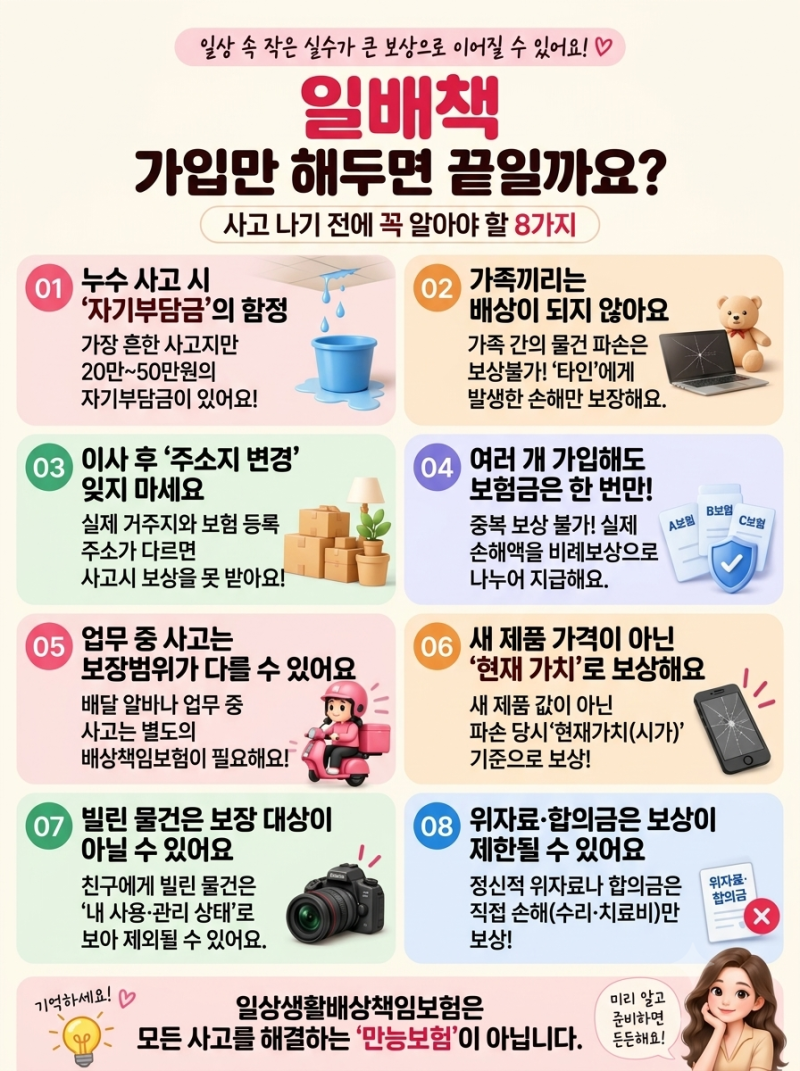
실제 청구 사례를 보면, 아랫집 누수 피해에 대해 가족 구성원 각자의 일상생활배상책임보험을 통해 자기부담금 없이 처리한 경우가 있습니다. 누수탐지 비용과 아랫집의 배관 교체 및 천장 보수 비용 등은 보상 범위에 포함되지만, 누수의 원인이 된 우리 집 배관 수리비는 기본적으로 보상 대상이 아니라는 점을 유의해야 합니다. 여러 개의 일상생활배상책임보험에 가입되어 있더라도 실제 손해액을 초과하여 중복으로 보상받을 수는 없으며, 가입된 보험사들이 손해액을 나누어 지급하는 방식입니다.
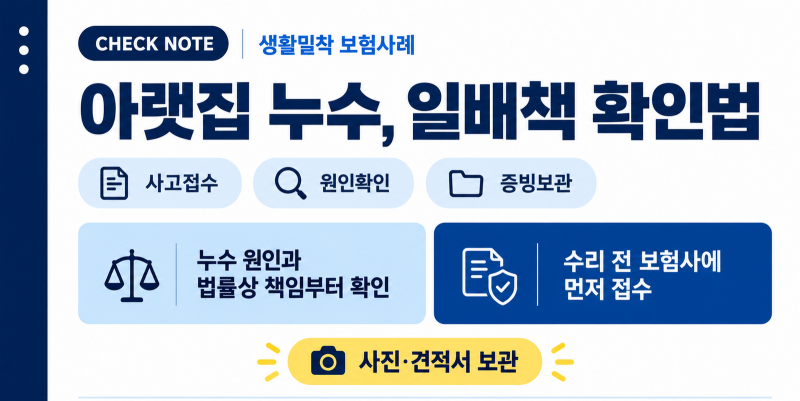
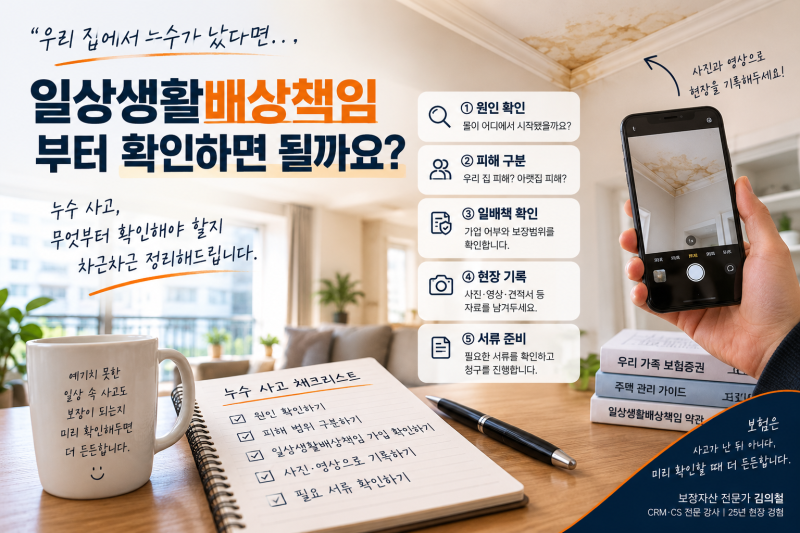
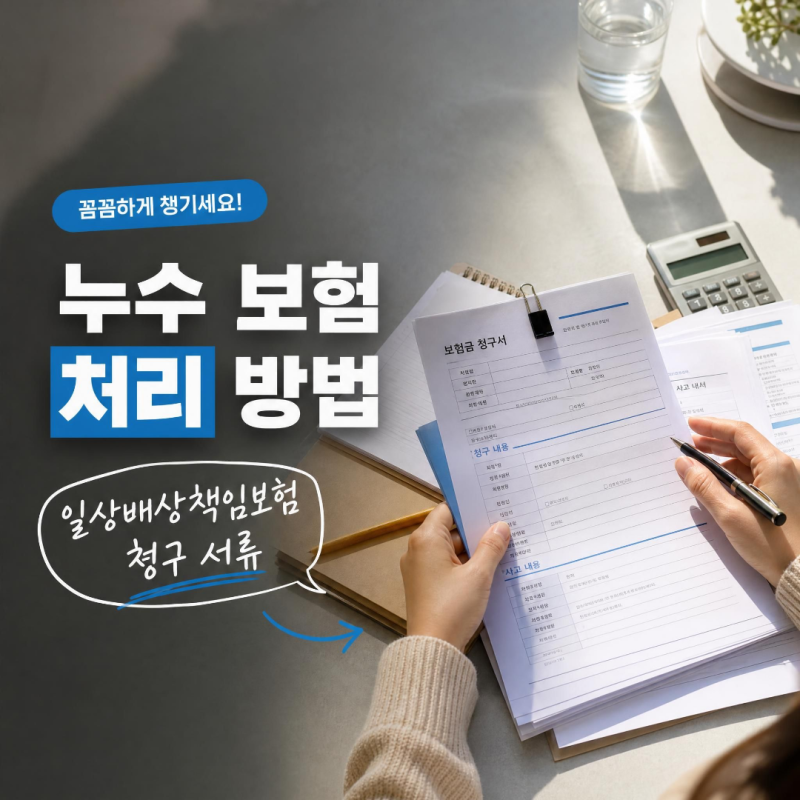
누수 사고 발생 시에는 먼저 수도 밸브를 잠그거나 관리사무소에 연락하여 추가 피해를 막고, 누수 흔적과 피해 상황을 사진이나 영상으로 남겨두는 것이 중요합니다. 보험회사에 사고를 접수하기 전에 누수탐지 업체를 부르기보다는, 보험회사에 인정 가능한 조사 비용과 필요 서류를 먼저 문의하는 것이 현명합니다. 고액 공사를 진행하기 전에 보험회사의 확인을 거치지 않으면 공사 범위와 비용의 필요성을 다시 입증해야 할 수도 있으므로, 이 점을 반드시 기억해야 합니다.