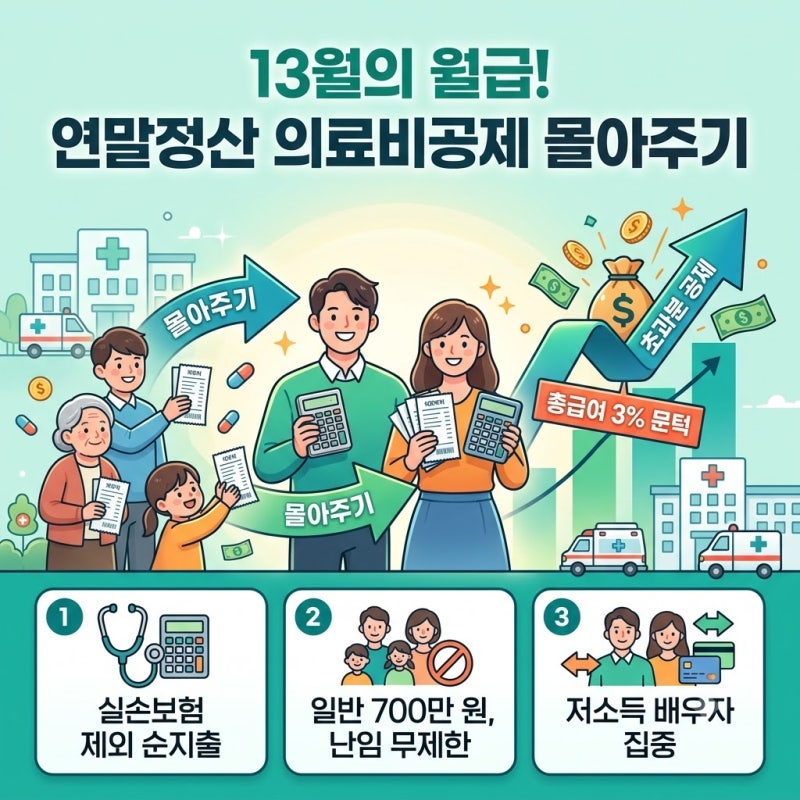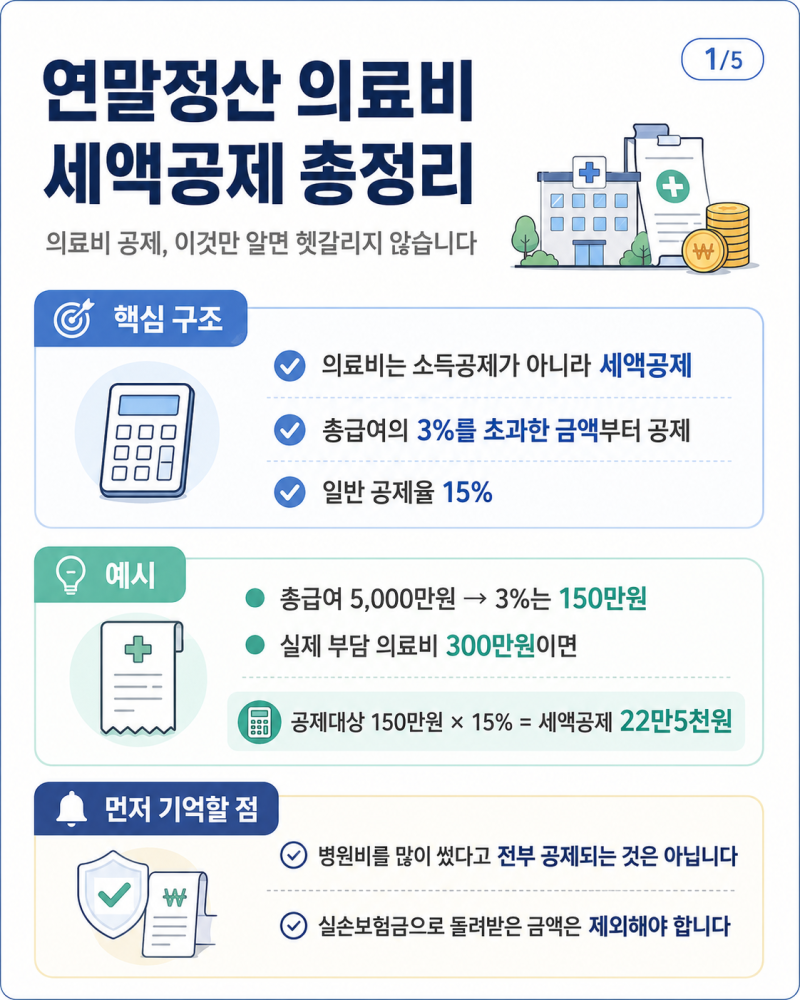
맞벌이 부부의 연말정산은 각자 진행되므로, 부양가족, 의료비, 카드 사용액 등을 누구에게 배분하느냐에 따라 부부 합산 환급액이 크게 달라집니다. 특히 의료비는 총급여액의 3%를 초과해야 공제받을 수 있는 문턱이 있어, 소득이 높은 배우자에게 무조건 몰아주는 것이 항상 유리한 것은 아닙니다. 잘못된 배분은 공제를 받지 못하거나 가산세로 이어질 수 있으므로 전략적인 접근이 필요합니다.
실제 블로그 후기들을 보면, 인적공제는 소득이 높은 배우자에게 몰아주는 것이 누진세율을 낮춰 절세에 유리하다고 언급됩니다. 반면, 의료비와 신용카드 공제는 총급여액 대비 문턱(의료비 3%, 신용카드 25%)을 넘기 쉬운 소득이 낮은 배우자에게 지출을 집중하는 것이 환급액을 극대화하는 데 효과적입니다. 부부 각자의 예상 총급여액과 과세표준을 비교하여 최적의 분배 전략을 세우는 것이 중요합니다.
블로거들은 연말정산 미리보기가 열리면 부부 각자 시뮬레이션을 통해 부양가족과 의료비를 이쪽저쪽에 넣어보며 합산 환급액을 비교할 것을 권장합니다. 특히 부양가족 인적공제는 형제자매 간 중복 공제가 불가능하므로, 가산세를 피하기 위해 미리 협의를 끝내두어야 합니다. 의료비 공제는 소득이 낮은 배우자에게 몰아주는 것이 유리한 경우가 많으므로, 이 점을 고려하여 지출 계획을 세우는 것이 현명합니다.